14.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Что нового появится через пять лет на российском рынке на базе технологий инновационных платежей, токенизации и обмена открытыми данными
Топ-менеджеры, отвечающие за развитие розницы, МСБ и банковских цифровых продуктов, собрались на форуме Ассоциации Финтех в ее первый десятилетний юбилей, чтобы обсудить и понять, как изменятся банковские и небанковские финансовые продукты к 2030 году под влиянием технологий, которые рынок внедряет уже сегодня, и определить, какие из них станут новым стандартом для клиента. Дискуссия одной из сессий, модератором которой была я, вращалась вокруг двух важных вопросов: как изменятся финансовые продукты, когда технологии, которые рынок внедряет сегодня, станут нормой? Может ли рынок предложить клиенту что-то принципиально новое, когда все уже вроде придумано?
Это обсуждали: Олег Комлик (ДОМ.РФ Банк), Александр Чернощекин (Альфа-Банк), Муслим Сатыбалдиев (Ростелеком), Игорь Алутин (Мосбиржа) и Алексей Щавелев (ПСБ).
Интерес клиентов к новым технологичным продуктам, конечно, есть. По данным, которые мы в Ассоциации собираем вместе с «Яндексом», поисковые запросы о виртуальных картах, ЦФА и мультибанкинге выросли за год более чем на 2000%, а ИИ-агенты вошли в тройку самых популярных тем со стороны пользователей раздела Yandex Finance.
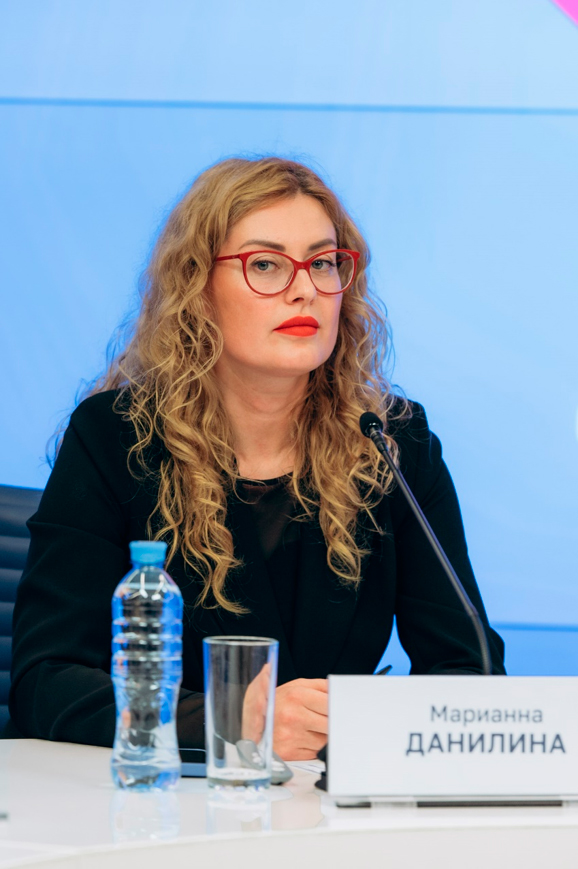
Марианна Данилина (АФТ). Фото: АФТ
Радикально ничего не изменится. «Не нужно иллюзий, — сказал Александр Чернощекин, который отвечает за развитие МСБ в Альфа-Банке. — Отделения, которые десять лет назад обещали закрыть, стоят на своих местах, привычки людей меняются медленнее технологий». А Алексей Щавелев из ПСБ напомнил о банке, который Джованни Медичи основал в 1397 году: вклад, кредит и переводы существовали уже тогда. Интерфейсы и скорость изменились, но сами продукты — почти нет.
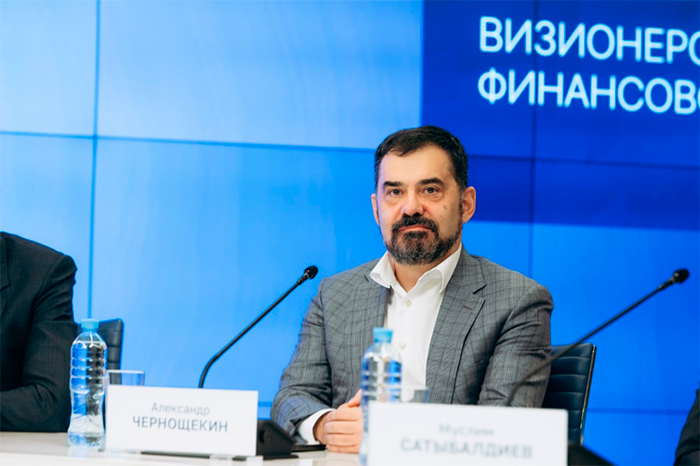
Александр Чернощекин (Альфа-Банк). Фото: АФТ
Вышло, что собрались обсудить будущее, а поговорили о Средневековье. Так что общее мнение, что
к 2030 году изменятся не продукты, а то, как клиент их получает и за что платит. Банкам нужно целиться не в саму услугу, а в ценность, которую она принесет клиенту.
Парадокс состоит в том, что каждый участник, который сначала говорил, что ничего не поменяется, затем описывал сдвиг, который разрушает нынешнюю экономику розницы. Олег Комлик, глядя на маркетплейс Мосбиржи, где клиенты мгновенно уходят за лучшей ставкой, сказал прямо: «Классическую розницу это все убьет». Если к этому добавится независимый ИИ-агент, банки перестанут конкурировать базовыми условиями, кешбэк в привычном виде исчезнет. И если сегодня его оплачивают невнимательные клиенты, а агент будет рационально использовать все программы лояльности сразу, вместе с кешбэком потеряют смысл и рекламные бюджеты, потому что лояльность агента фирменным цветом не купишь.
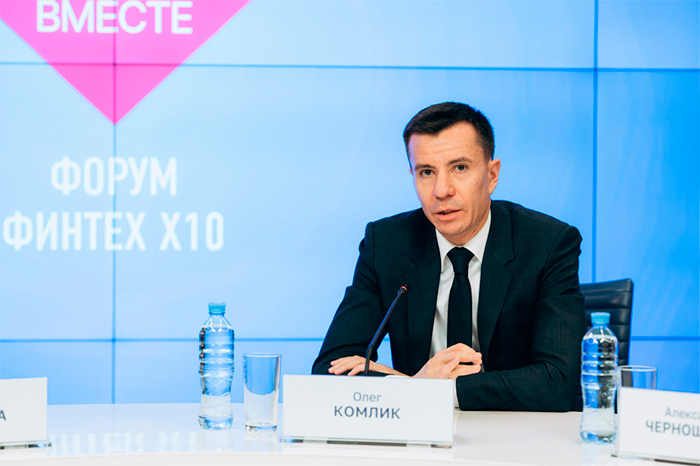
Олег Комлик (ДОМ.РФ Банк). Фото: АФТ
Пожалуй, самую точную формулировку дал Алексей Щавелев:
«Сегодня часть маржи в розничном банке — не что иное, как “налог на невнимательность”, то есть забытая пролонгация вклада, или неотключенная подписка, или непрочитанные условия кредита. В будущем ИИ-ассистенты полностью нивелируют налог на невнимательность, и банки лишатся маржи».
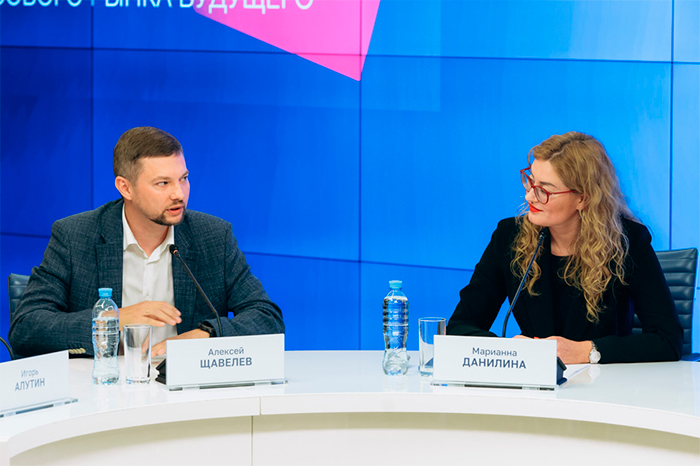
Алексей Щавелев (ПСБ), Марианна Данилина (АФТ). Фото: АФТ
Меняется и сам банк. Александр Чернощекин считает, что ИИ-агенты будут собирать финансовые продукты не под сегмент, а под каждого клиента, поэтому надобность в продуктовых командах внутри банков отпадет. «Десять лет мы строили открытые API для банков. Сегодня уже пора делать открытые API для ИИ-агентов», — считает банкир.
Финансовые услуги уходят из банковских приложений в связь и встроенные сервисы, в телекомы, а мошенники движутся следом. Муслим Сатыбалдиев уверен, что для гармоничного развития финтеха нужно соблюсти баланс в трех направлениях:
Муслим Сатыбалдиев (Ростелеком). Фото: АФТ
Клиент, потерявший деньги, к такому банку или финтеху не вернется. Однако Алексей Щавелев возразил, что клиенты уходят и после блокировок. Поэтому выиграют те, у которых защита работает, но ее не видно.
В конце каждый спикер должен был назвать один продукт 2030 года, которого сегодня нет, но над созданием которого компании работают уже сейчас. Вот тут в дискуссии наконец появилось то будущее, ради которого мы собирались.
Персональный ИИ-агент. Игорь Алутин уверен, что будущее уже здесь. Клиент будет говорить с ИИ-агентом как с финансовым советником, и агент сам откроет счет и подключится к биржевым данным.
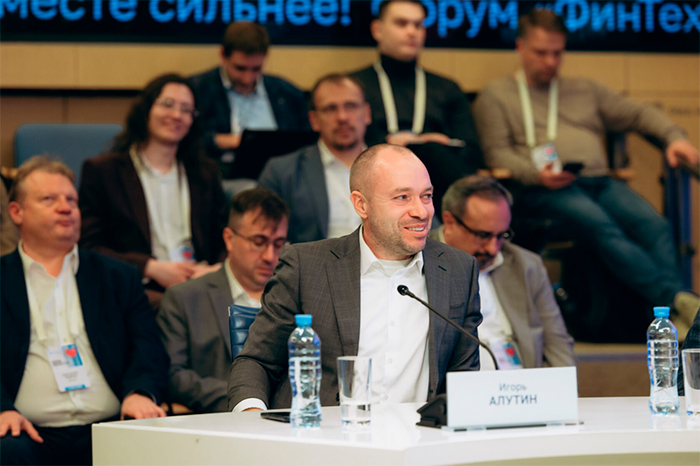
Игорь Алутин (Мосбиржа). Фото: АФТ
Финансовый автопилот. Алексей Щавелев назвал главную развилку ИИ-агентов: банк или клиент? В чьих интересах они будут действовать? ИИ-агент клиента однажды посоветует ему уйти в другой банк, а агент банка станет «машиной мисселлинга», так что «бренд банка точно перестанет влиять на выбор финансового продукта, но будет влиять на то, кому клиент готов доверить выбор за себя».
Токенизация реальных активов. Александр Чернощекин предложил отойти на один шаг назад от хайпа вокруг ИИ. Действительно зрелой технологией, по его мнению, станет RWA: нефти, зерна, вагонов. То, что о токенизации перестали громко говорить, — хороший знак. Значит, это уже приходит в качестве реальных финансовых инструментов, в том числе в виде ЦФА.
Страхование ИИ-агента. Самую неожиданную идею предложил Муслим Сатыбалдиев: «Мы не имеем права сесть за руль машины без ОСАГО. Я считаю, что появится страховой продукт на риски ИИ-агента, в котором будут участвовать и банк, и страховая компания, и оператор».
А Олег Комлик назвал условие, без которого все это не появится: крупным банкам нужно смелее экспериментировать и договариваться о технологиях для всего рынка.
Все эти идеи войдут в наше предстоящее флагманское исследование «Тренды 3Х10: технологические, финтех- и бизнес-тренды 2027». Так что до 2030 года будет возможность оценить, кто из собравшихся оказался прав.