



06.11.2026

- Аналитика
- Интересы потребителя — прежде всего
06.11.2026Аналитика, Банки, Разговоры финансистов
Интересы потребителя — прежде всего
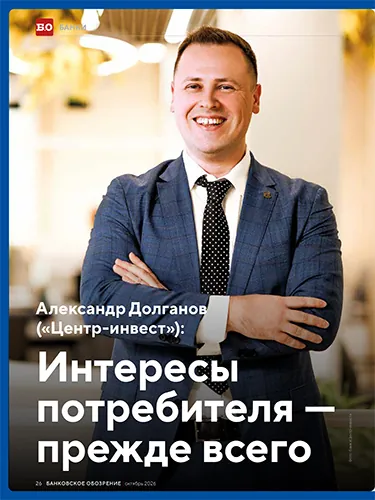
В кулуарах Международного банковского форума шеф-редактор «Банковского обозрения» Павел Самиев побеседовал с заместителем председателя правления банка «Центр-инвест» Александром Долгановым о новых стандартах деятельности кредитных организаций, проблемах банкострахования, рынке долговых консультантов и том, за счет чего региональный банк выигрывает конкуренцию
Интересы потребителя — прежде всего
В кулуарах Международного банковского форума шеф-редактор «Банковского обозрения» Павел Самиев побеседовал с заместителем председателя правления банка «Центр-инвест» Александром Долгановым о новых стандартах деятельности кредитных организаций, проблемах банкострахования, рынке долговых консультантов и том, за счет чего региональный банк выигрывает конкуренцию
Павел Самиев: На форуме много говорили о мягком регулировании. Банк «Центр-инвест» работает по социальным стандартам деятельности. Новые правила и подходы для вас уже не новые? Это стимул что-то перестроить или вы в целом и так работали по этим принципам?
Александр Долганов: «Центр-инвест» стал первым российским банком, успешно прошедшим независимую верификацию по Стандарту общественного капитала бизнеса. Мы поддерживаем инициативы, направленные на гармонизацию взаимоотношений между банками и потребителями финансовых услуг. Поскольку на банковском рынке нет саморегулирования, создание Комитета по стандартам деятельности кредитных организаций стало важным событием для всей финансовой отрасли. Мы начали с чувствительного вопроса — ипотечных стандартов в части кредитования сделок на первичном рынке недвижимости. Там сформировались негативные для потребителей практики, которые информационные письма и увещевания не улучшали. Мне кажется, получилось: многие острые проблемы ипотечного кредитования удалось снять или существенно ограничить — снижение ставок по ипотеке, квазикешбэки, размещение клиентских денег на аккредитивных счетах вместо защищенных счетов эскроу. Мы обязательно продолжим нашу работу в других сегментах ипотечного кредитования, а также по толкованию отдельных положений стандартов.
Павел Самиев: Поговорим о страховых продуктах. На рынке была большая проблема с потребительской ценностью страховок, сопутствующих кредитованию. Регулятор активно взялся за ее решение. Что делают сами банки, в частности вы, чтобы страховые компании предоставляли продукты со значимой потребительской ценностью? Где красные флаги, в каком моменте страховые продукты неприемлемы?
Александр Долганов: Сейчас на обсуждении законопроект, инициированный ФАС. Он должен дать потребителю право выбора страхового продукта в рамках кредитования.
Год назад Банк России опубликовал отчет об оценке фактического воздействия регулирования банкострахования — картина неутешительная. В начале года ФАС и Банк России выпустили информационное письмо, зафиксировав, что отдельные сегменты банкострахования являются продуктом с низкой потребительской ценностью. Вполне логично, что регуляторы, в данном случае ФАС, решили идти через изменения в законодательстве.
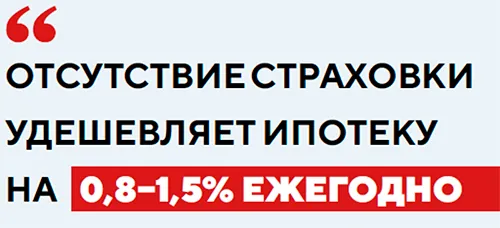
Для нашей операционной деятельности мы не видим рисков: согласно внутренним политикам, у нас нет страховых продуктов: ни один кредитный продукт не требует страхования — ни в рознице, ни в корпоративном портфеле. Мы за долгую историю работы убедились, что потребитель приходит за кредитом, и если не требовать страховку, добровольно ее никто не оформляет. Не было случая, чтобы к нам обращались за потребкредитом и говорили: «Жалко, что у вас нельзя купить страховку». Наоборот: «Здорово, что я беру кредит по выгодной ставке без страховок». С ипотекой то же самое: не требуется страхование титула, утраты трудоспособности, жизни, здоровья — мы давно так работаем. Наши ставки по ипотеке ниже среднерыночных, и возможность не оформлять страховку является конкурентным преимуществом, которое удешевляет ипотечный продукт на 0,8–1,5% ежегодно.
Бывают случаи, когда клиенты сами оформляют страховку. Но таких только пара процентов при нашем крупном портфеле ипотеки — около 70 млрд рублей.
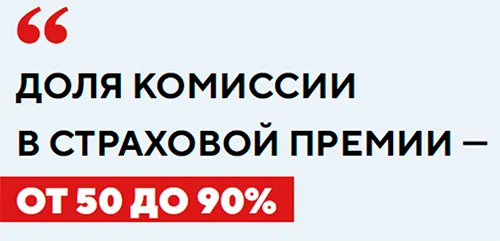
Вернусь к проблемам банкострахования: Банк России в прошлом году показал на цифрах, что у трех четвертей рынка выплаты по кредитному страхованию жизни составляют 3–6%, то есть почти никто ничего не выплачивает. При этом доля комиссии в страховой премии — от 50 до 90%. Для многих банков это важный источник комиссионного дохода, но это не про интересы и доверие потребителя.
Павел Самиев: Банк сознательно лишается части комиссионного дохода? Я правильно понял? Нет варианта прийти со страховыми компаниями к продукту с нормальной выплатой, небольшой комиссией, но действительно хорошему? Либо нет страхования, либо предлагаются невыплатные, с огромной комиссией варианты? Какой-то средний вариант возможен?
Александр Долганов: Мы не против страховки. Мы говорим клиенту: если нужен страховой продукт, все компании будут рады застраховать, особенно если не придется платить банку комиссию. В целом, мы понимаем, что банковский канал продажи страховых продуктов может работать с потребительской ценностью. Я не специалист рынка страхования, стараюсь подходить разумно. Первое — ограничение доли комиссии в премии. Второе — значительное увеличение уровня выплат по кредитному страхованию жизни. Я изучал вопрос: бенчмарки по выплатам в развитых странах — не 3–6%, а на порядок больше. Надо хотя бы к таким значениям вести. Полагаю, что подобное предложение поддержат и отраслевые регуляторы.
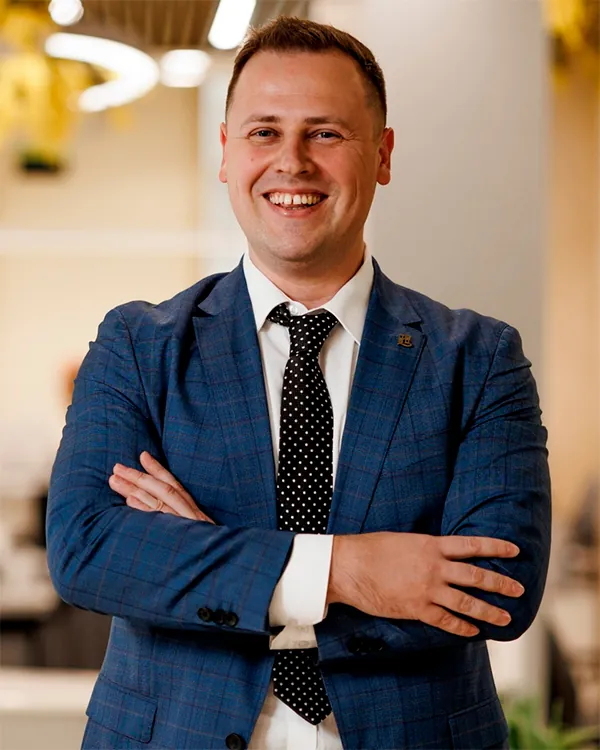
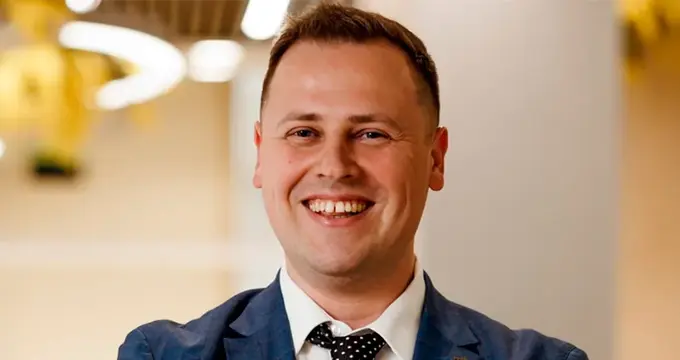
Александр Долганов (банк «Центр-инвест»). Фото: банк «Центр-инвест»
Павел Самиев: Банки подчеркивают, что страховка — еще и способ снижения риска.
Александр Долганов: При такой доле выплат никакого управления риском не возникает, только комиссия. Законопроект совершенно не мешает рассматривать страховку как элемент управления кредитным риском. Просто у потребителя появляется свободный выбор страховщика и, соответственно, продукта. Одна из идей — доступ страховых компаний по уровню кредитного рейтинга. Это достаточно прозрачный и независимый критерий, который обеспечит конкуренцию между многими игроками. И это лучший клиентский опыт с выбором наиболее сбалансированного продукта, а на длинных кредитных продуктах также возможность ежегодно менять их.
Павел Самиев: За счет чего региональный банк может выиграть в конкуренции с федеральными банками? Тарифы, ставки, экономика продуктов, сервис, репутация, социально ориентированный ответственный подход? Что во главе угла?
Александр Долганов: В самом вопросе все ключевые аспекты конкурентоспособности регионального банка озвучены. Считаю, что нам удается предоставлять клиентоцентричный сервис и продукты с высокой потребительской ценностью. Наши подходы основаны на принципах устойчивого ответственного банкинга, когда интересы потребителя и их защита находятся в максимальном приоритете.
Хотел бы добавить, что сейчас иногда противопоставляют региональный банкинг и цифровые инновации. Не могу с этим согласиться. Мы активно участвуем в «пилотах» Банка России, Московской биржи, НСПК, Ассоциации Финтех и других партнеров по внедрению самых современных IT-решений, в том числе с использованием нейронных сетей. При этом мы обеспечиваем финансовую доступность в филиальной сети банка. У нас около 90 офисов, преимущественно на Юге России, мы видим, что живые человеческие коммуникации по-прежнему востребованы. Действительно, у нас нет амбиций территориальной экспансии, мы стараемся создавать ценность для регионов присутствия, потому что там в этом более всего нуждаются.
Сейчас на главной
 Интересы потребителя — прежде всего
В кулуарах Международного банковского форума шеф-редактор «Банковского обозрения» Павел Самиев побеседовал с заместителем председателя правления банка «Центр-инвест» Александром Долгановым о новых стандартах деятельности кредитных организаций, проблемах банкострахования, рынке долговых консультантов и том, за счет чего региональный банк выигрывает конкуренцию
Александр Долганов, Павел Самиев 06.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




