11.11.2026

- Аналитика
- Мечта нашей команды — необанк
11.11.2026Аналитика, Технологии
Мечта нашей команды — необанк
Лидер LIFE PAY Ашот Григорян рассказал о том, как партнерство с банками ускоряет рост компании, зачем платежному финтеху собственное производство касс, как ИИ-агенты помогут превратить набор сервисов в единую операционную систему для малого бизнеса и как это все приближает к мечте
2VfnxvxErrq
— Ашот, Life Pay работает на рынке более 10 лет, но в последнее время рост ускорился до 70% в год. За счет чего?
— Все решила модель. В 2019 году мы развернулись к банкам, системно значимым и крупным. Банки тогда становились технологичнее, а новых решений приходило столько, что большой структуре за ними было не угнаться. Банку нужна была дружественная команда, которая быстро сделает «пилот». Этой командой мы и стали.
С тех пор круг системно значимых банков, которые на нас полагаются, заметно вырос, а с ним расширился и ассортимент наших услуг: подключаем клиентов, регистрируем кассы, держим первую и вторую линии поддержки на весь парк. Ключевое здесь — решение вопросов в одном окне. Когда ты управляешь всем процессом, быстрее отрабатываешь запросы и создаешь продукты, которые не ломают друг друга. Сегодня это больше 100 тыс. точек по всей стране. По итогам первого квартала 2025 года Smart Ranking поставил LIFE PAY на первое место по темпам роста в российском финтехе.
— В чем преимущества своей платежной инфраструктуры и в чем главная цена владения ею?
— Своя инфраструктура предполагает, что весь жизненный цикл клиента находится в одних руках и любой вопрос решается в одном окне.
Банки много лет страдали без такой логики и сами это знают. «Под капотом» одной кассы «три в одном» могло сидеть больше трех вендоров плюс отдельный сервисный партнер, у всех — свои цели, и любой проект запускался очень медленно.
Возьмем поддержку. Сервисной компании выгодно, чтобы выездов было больше: она на них зарабатывает. Мы изначально — софтверная компания, и нам выгодно обратное: чтобы обращений было минимум, а все, что можно, решалось удаленно.
Или возьмем подключение. В классической банковской истории клиент заполняет кучу документов, и заявка гуляет между департаментами. У нас новый клиент проходит цифровой путь за несколько минут, а с одним из необанков терминалы для приема СБП регистрируются за пару минут.
На собственной инфраструктуре мы даем клиенту омниканальность: прием оплат, сервис чаевых, мультиэквайринг внутри одной транзакции. Последнее особенно важно, потому что клиент остается независимым.
У всего этого есть цена. В большой системе юнит-экономика отдельных продуктов проседает, и этим приходится жертвовать осознанно. У компании огромная ответственность: через нас идет платежный трафик больше чем ста тысяч точек, и мы обязаны быть стабильными, даже когда у какого-нибудь банка случается простой. У нас свои облачные мощности, кроме того, мы пользуемся и внешними, а обеспечение отказоустойчивости стоит денег каждый день.
— Где вы проводите границу между «технология забирает рутину» и «предприниматель принимает решения»?
— Вечером заходишь в кофейню, а владелец сидит и полтора часа сводит отчеты: у поставщика изменилась цена, а переоценить товар он не успел. Сегодня почти в любом сервисе инициатор — сам предприниматель. Мы хотим, чтобы было наоборот.
Агент сам знает, что пора сдавать отчетность, что нужен отчет по выручке, что по контент-плану завтра публикация, и приносит готовое решение. Предпринимателю остается сказать «да», дальше все происходит без него.
Так что граница проходит по согласию: решает человек, делает — система.
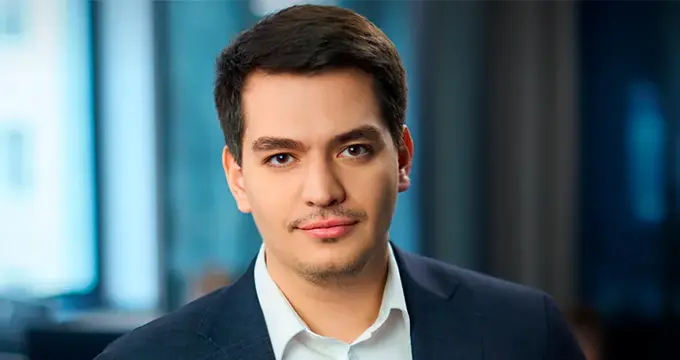
Ашот Григорян (LIFE PAY). Фото: LIFE PAY
Предприниматель сегодня очень требовательный. Он по умолчанию ждет, что ему дадут клиентов, сдадут за него бухгалтерию и выстроят процессы, а его задача — арендовать точку и нанять кассира. Что ж, давайте так и сделаем.
Касса по 54-ФЗ и прием платежей остаются фундаментом. Сверху система работает с данными, выводит бизнес на внешние витрины с актуальными остатками, со временем поможет и с подбором сотрудников. По сути, это гиперперсонализация: система разворачивается на вашем устройстве и дальше сама адаптируется под ваши задачи. Мы каждый день живем в этой операционной системе и дорабатываем ее на себе, поэтому хорошо понимаем, что нужно.
— Как вы находите баланс между универсальностью «операционной системы» и глубокой кастомизацией под нишу клиента?
— Универсальное — то, без чего не живет никто: касса, платежи, учет, отчетность. А основная ценность лежит в отраслевых решениях. Ресторанные системы делают примерно то же, что универсальная касса, только глубже, и берут за это заметно больше. Сейчас такая глубина становится доступнее, и рынок возьмет тот, кто подготовился и не тащит за собой тяжелое наследие старых систем.
Поэтому отраслевые версии мы собираем из общей основы. В системе больше 40 модулей и готовые интеграции с учетными системами, а «коробки» у нас есть под HoReCa, сферу услуг и небольшую розницу. Ресторану нужна оплата прямо за столом, для этого у нас разработан Table Pay: гость платит по QR.
Публично операционная система стартует в конце этого года, и глубже всего мы сейчас настраиваем ее под общепит и гостиницы. Спрос уже видим у управляющих компаний и франшиз: QR-меню, предзаказ, бронирование столов, управление выручкой — все под стандарты своей сети. Сеть получает систему под себя и раздает ее франчайзи, а небольшой бизнес сможет подключиться сам.
Банк-партнер получает одну платформу для разных клиентов: один стандарт покрывает всю клиентскую базу — от небольшого салона красоты до непродовольственной розницы с товарным учетом.
— Что было самым сложным в переходе от софтверной компании к производителю полного спектра продуктов?
— Решиться. Рынок оборудования был «красным океаном»: сильные вендоры, которые по 20 лет в этом бизнесе, и китайские устройства, с которыми конкурировать по цене почти невозможно.
К 2024 году стало больно. Мы взаимодействуем с предпринимателем напрямую, и, если у него что-то не работает на уровне железа, пальцем показывают на нас: софт же наш. Тогда мы решили сделать свое эталонное устройство. Стали смотреть, кто в стране уже локализовал такие линии, и оказалось, что почти никто.
Так появилась линейка LIFE PULSE — контрольно-кассовая техника со встроенным эквайрингом, сертифицированная и поставленная на учет в Минпромторге. Среди первых заказчиков уже есть крупные банки, и наш софт на своем железе работает заметно быстрее.
Поначалу банки пытались обойтись без отечественного оборудования: при маленьких объемах оно пока дороже. Но правила государства понятны, и вместе с Банком России, НСПК и Минпромторгом мы ищем условия, при которых оно станет выгодным и банкам, и предпринимателям.
Локализация идет поэтапно: сначала собираешь устройства на линии, потом шаг за шагом переносишь в страну корпус, экран и другие элементы. Кто-то двигается попроще, а мы выбрали сложный путь: даже платы паяем в России, а низкоуровневое программное обеспечение у нас свое. Зато в этот рынок мы пошли раньше других и уже не догоняем. Следующий шаг — собственный завод, площадку выбираем прямо сейчас.
Самое сложное оказалось не в технологиях, а в смене дисциплины. У нас выше требования и к оборудованию, и к адаптации.
— Как вы убеждаете банки, что вы не конкурент, а партнер?
— Мы это решили для себя еще в 2019 году. До этого сами привлекали клиентов и поняли две вещи. Первая: конкурировать с банками за малый бизнес тяжело. Привлечение и подключение одного предпринимателя обходились нам в десятки раз дороже его среднего чека. Такого клиента не окупишь никогда. Вторая: банку не хватает скорости, он зарегулирован. Скорость мы взяли на себя.
В команде у нас экспертиза необанков, банк мы понимаем изнутри. У банка мощнейшая дистрибуция, у нас продукт и сервис. Многие вендоры мыслят заказчиком — тем, кто платит, а мы — конечным клиентом. Банк привлекает предпринимателя эквайрингом, а наша касса и сервисы продлевают жизнь этого клиента в банке и дают банку дольше на нем зарабатывать.
Благодаря нам платежные и кассовые решения стали стандартным продуктом: любой банк кладет его на полку, быстро запускает и сам решает, по какой цене продавать. Банки отдают оборудование бесплатно, кто-то даже дотирует, это их инструмент привлечения. А к нам напрямую приходят за независимостью, за мультиэквайрингом и за поддержкой по нашим стандартам.
И знаете, что показательно? Такие клиенты платежеспособнее и остаются с нами дольше. Для банков это хорошая подсказка: сегодня клиента удерживает сервис, одной ставки мало.
— Если к 2027 году вы действительно построите свою «операционную систему», какой будет следующая, еще более амбициозная задача?
— Сегодня на предпринимателя навалено безумное количество сервисов: отдельно бухгалтерия, отдельно отчетность, касса, учетная система, расчетный счет с зарплатным проектом, сервис чаевых, а систем лояльности бывает две-три. Бизнес перегружен интерфейсами, и мало кто думает о том, что нужна простота.
Мы хотим стать единой точкой входа, из которой предприниматель управляет всем бизнесом, где бы он ни продавал: в своей точке, на маркетплейсе, на своей витрине или в мессенджере. И платить он должен за результат. Амбиция на горизонте 2030-х — чтобы операционная система LIFE PAY стала стандартом работы малого и среднего бизнеса в России, с выходом на новые витрины и в новые локации.
А дальше — давняя мечта нашей команды: необанк. Это логичный шаг: внутри операционной рутины предприниматель сразу получает кредит, счет и все нужные финансовые продукты «в одном окне». Мы и так видим каталог, остатки и продажи наших точек по всей стране, я иногда называю нас офлайн-маркетплейсом.
Банк России делает такую модель все доступнее: стандарты открытых интерфейсов уже утверждены, регулятор изучает ИИ-агентов в платежах. Путь может быть поступательным, через небанковскую кредитную организацию, но мне интереснее идти с сильным банком-партнером: у него — клиентская база, у нас — технологии, и мы его усилим.
Миссия при этом не меняется: освободить предпринимателя от операционной рутины, чтобы он занимался любимым делом.
— Вы уже принимаете цифровой рубль, а с 1 сентября 2027 года бизнес с выручкой от 30 млн рублей обязан его принимать. Как банки-партнеры могут использовать линейку LIFE PULSE и интеграционное кассовое решение, чтобы превратить это в точку роста? Планируете ли вы сертификацию оборудования под банковские процессы?
— Мы одними из первых начали принимать цифровой рубль и видим в нем не только требование регулятора, но и повод. Для банка-партнера это шанс превратить подключение в расширение отношений: предложить расчетно-кассовое обслуживание, зарплатный проект, эквайринг, кредит.
Линейка LIFE PULSE и интеграционное кассовое решение позволяют банку прийти к клиенту с готовым пакетом, где цифровой рубль работает «из коробки». За два визита, а не за два квартала. Клиенту без современной кассы — устройство «три в одном», клиенту со своей кассой — интеграционное решение, которое работает в паре с ней.
LIFE PULSE уже сертифицирован Банком России и НСПК, стоит в реестре контрольно-кассовой техники ФНС и в реестре Минпромторга. А под банковские процессы мы ведем сертификацию оборудования для каждого ключевого партнера. Это стандартная часть наших отношений, и она встроена в сам запуск. Для банка это меньше риск штрафа за несоблюдение требований, для клиента — касса, которая не встанет в сентябре 2027 года.
— Вы анонсировали ИИ-агентов внутри операционной системы. Как это повлияет на роль банка в обслуживании предпринимателя?
— Может ли малый бизнес позволить себе нанять финансового и операционного директора? Нет. А ИИ-агента может, и такие агенты у нас уже появились.
Первым шагом мы сделали бухгалтерию: агент сам готовит документы и сдает их, предпринимателю достаточно один раз сказать «да». Идти туда изначально было страшно: онлайн-бухгалтерия есть у каждого банка, причем бесплатно. Потом посмотрели, сколько клиентов ею реально пользуется, и оказалось, что совсем немного. Нашему агенту проще: он работает рядом с кассой и платежами и видит всю выручку бизнеса.
Так что да, часть простых сервисов станет лишней. Но банку это скорее на руку: за ним остаются деньги, расчеты и кредит. Дальше агент будет видеть выручку, сезонность, кассовые разрывы и с согласия предпринимателя предлагать продукт банка тогда, когда он действительно нужен. Перед сезоном агент увидит, что кофейне не хватит денег на закупку, и предложит ей кредит ее банка.
Банк, который первым научится так встраиваться, получит самого благодарного клиента.
— Как вы можете использовать аналитику совместно с банками и при этом гарантировать клиенту, что его данные не станут инструментом навязывания услуг?
— У нас принципиальная позиция: данные принадлежат клиенту, не банку и не LIFE PAY. Любая работа с банками по риск-моделям, кросс-продажам и отраслевым предложениям идет только с явного согласия клиента, прозрачно и без автоматических передач. Технически это уже реализовано как opt-in.
Для нас это бизнес-дисциплина. Клиент приходит к нам в том числе за независимостью: за мультиэквайрингом, за возможностью переключаться между банками и не замыкаться в одном контуре. Подорвем эту независимость — подорвем собственное предложение.
Поэтому у любой совместной работы с банками есть два фильтра: добавляет ли это клиенту ценности и остается ли у него свобода выбора. Если да — делаем. Если нет — не делаем, даже когда это коммерчески выгодно. Доверие — долгосрочный актив, и оно дороже любой разовой сделки.
А вот что мы видим по своим клиентам. Целый год безналичный оборот на активную точку падал, к концу 2025 года — больше чем на 20%. Объяснение простое: точки подключались быстрее, чем выходили на нормальную загрузку, и каждая новая разбавляла среднее. Во втором квартале 2026-го оборот на точку вырос почти на 10% к прошлому году, впервые за полтора года. Я смотрю на это как на смену фазы: последние два года все считали подключения, теперь придется считать выручку на точку. Это другая работа и для нас, и для банков-партнеров.
9701010050
Сейчас на главной
 Мечта нашей команды — необанк
Лидер LIFE PAY Ашот Григорян рассказал о том, как партнерство с банками ускоряет рост компании, зачем платежному финтеху собственное производство касс, как ИИ-агенты помогут превратить набор сервисов в единую операционную систему для малого бизнеса и как это все приближает к мечте
Ашот Григорян 11.11.2026

ПЕРЕЙТИ НА ГЛАВНУЮ