24.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

На банковском форуме АБР, который в этом году переехал из Сочи в Санкт-Петербург, ключевая сессия прошла на нехаратерном для северной столицы позитиве
Ни банкиры, ни регулятор не признали наличия у банковского сектора реальных сложностей, несмотря на внешнее давление, рост просрочки в отдельных сегментах и регуляторные ужесточения. Собрались люди, которые практически не видят вызовов и проблем для банковского сектора. Это тем заметнее, что многие аналитики и банкиры сегодня прогнозируют достаточно большое число негативных тенденций — как по кредитному портфелю, так и по другим параметрам развития рынка. Но текущую ситуацию спикеры сравнивали с периодами, когда не было вопросов ни к кредитному качеству, ни к ликвидности, ни к рентабельности банков.
Анатолий Аксаков, председатель комитета Госдумы по финансовому рынку и гостеприимный неформальный хозяин форума, в начале беседы все же обозначил негативную динамику по уровню просрочки. По доступной ему статистике просрочка показала рост и в рознице, и в корпоративном сегменте, и, особенно, в МСП. Однако с этим не согласились присутствующие банкиры. Ни у Владимира Верхошинского, главного управляющего директора Альфа-Банка, ни у Андрея Костина, президента — председателя правления ВТБ, динамика просрочки по малому бизнесу не вызывает тревогу. Наоборот, малый бизнес улучшил качество обслуживания долга и сейчас показывает меньшую просрочку. Это может выглядеть удивительно на фоне общей экономической ситуации, но предприниматели чувствуют себя достаточно неплохо.
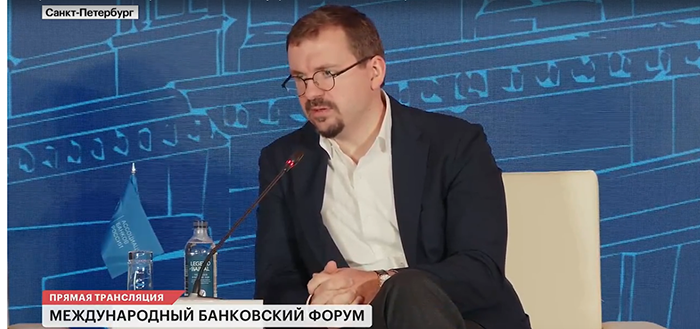
Владимир Верхошинский (Альфа-Банк).Фото: трансляция форума
Понятно, что многие предприниматели, особенно микро- и малый бизнес, столкнулись со сложностями из-за внешних факторов — прежде всего из-за атак на логистическую и складскую инфраструктуру. Единственная точка напряжения — средний бизнес, где есть определенные проблемы на региональном уровне, но банки готовы предлагать реструктуризацию и помогать пройти сложный период.
Другой индикатор — рентабельность и финансовый результат. Здесь у сегмента впечатляющие результаты по прибыли. Особенно важно, что и сама экономика показывает хороший финансовый результат.
Эльвира Набиуллина, председатель Банка России, привела аргумент: если сравнить отношение прибыли в экономике к ВВП, то мы находимся на уровнях, характерных для 2017–2019 годов. Это не самые плохие периоды для экономики. Есть структурные изменения, есть сдвиги в соотношении прибыли в разных секторах и у разных предприятий. Где-то прибыль и рентабельность падают, где-то растут. Но общий уровень хороший, драматического падения рентабельности и маржинальности в реальном секторе не наблюдается.
А у банковского сектора есть все шансы показать по итогам года прибыль, близкую к рекордным уровням. Этот прогноз остается оптимистичным, несмотря на факторы, которые снижают процентную маржу и могут уменьшать доходы от непроцентных и некомиссионных источников.
Третий индикатор — ликвидность. Этот вопрос не мог не прозвучать: дефицит ликвидности, оттоки средств физических лиц, снижение динамики по средствам юридических лиц активно обсуждались последние два месяца. Беспокойство возникло у широкого круга клиентов банков, вкладчиков и держателей счетов. Как банки справятся с такой ситуацией? И здесь ЦБ и крупнейшие банки единодушно высказались: никакого кризиса не было и нет. Даже дефицит ликвидности — очень сомнительное понятие в этом контексте. Это не тот дефицит, который внешние пользователи могут интерпретировать как проблему с неисполнением обязательств, с задержками выплат по счетам, вкладам или при их истребовании. Речь идет о структурных движениях по источникам ликвидности. Банки активно меняют структуру фондирования, в отдельные периоды привлекают больше средств от источников, которые могут быть не совсем базовыми, в том числе используют средства ЦБ в большем объеме. Да, были оттоки со стороны вкладчиков, но ничего критичного не произошло. На фоне снижения ставки это было предсказуемо.
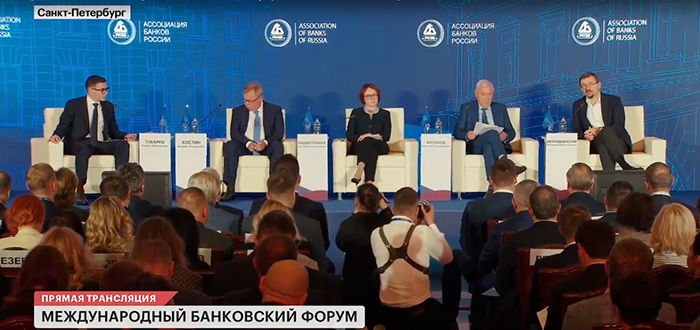
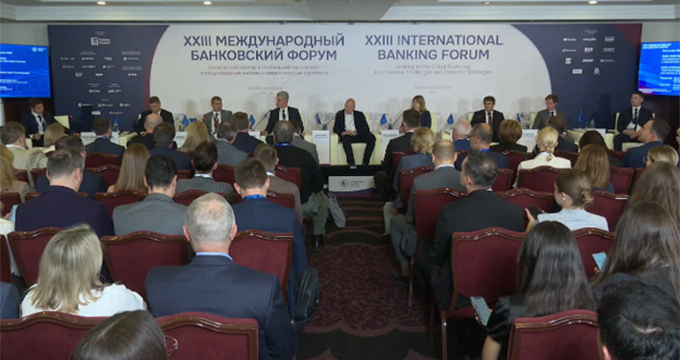
Участники форума. Фото: трансляция форума
Алармистские оценки относительно роста доли наличных и перетока счетов и вкладов в наличную форму, по мнению и банкиров, и ЦБ, не являются признаком существенных вызовов для банковского рынка. Долгое время доля безналичных расчетов росла, доля наличных в экономике падала. Сейчас с продолжением роста денежной массы доля наличности перестала падать и даже выросла, но минимально. В абсолютном выражении наличные выросли с ростом денежной массы. Ничего критичного эксперты на сессии в этом не увидели.
На этом фоне не могла не прозвучать позиция Банка России от Эльвиры Набиуллиной.
Регуляторные механизмы и ужесточения регулирования направлены прежде всего на то, чтобы обеспечить банковский сектор капиталом.
Сейчас капитал у российского банковского сектора достаточен, причем с хорошим запасом. Это результат в том числе регуляторных изменений и ужесточений, на которые банкиры жалуются. При этом председатель Центробанка отметила: «Кредитование продолжает расти, несмотря на ужесточения. Оно оказывает сдерживающее влияние, но не охлаждающее до того уровня, при котором кредитование перестает показывать положительную динамику и начинает падать. Этого не происходит. Воздействие регуляторики именно сдерживающее: оно позволяет сбалансировать рост и принятие рисков банками».
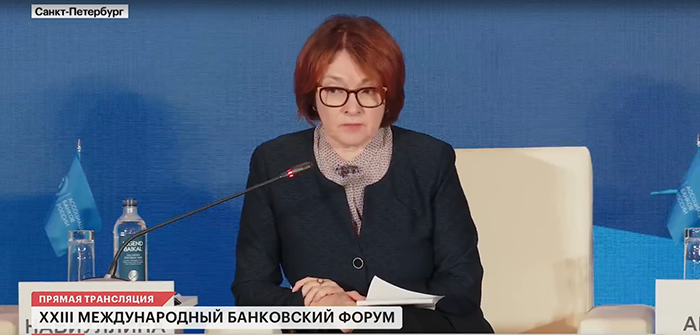
Эльвира Набиуллина (Банк России). Фото: трансляция форума
Дальше было несколько заходов в дискуссию Андрей Костина (в традиционной для него шутливой манере) относительно регулирования и управления ликвидностью Центральным банком, но все участники согласились: в целом, такая регуляторная позиция и ужесточение, особенно по группам заемщиков, которые потенциально могут быть источниками повышенного риска, — это залог повышения финансовой устойчивости банковского сектора и укрепления его капитальной базы. В будущем это позволит расширять кредитование, но уже без принятия избыточных рисков.
 Начиная с нуля, можно устанавливать правила
Введение автоматизированной упрощенной системы налогообложения (АУСН) началось с «пилота» в 2022 году. За четыре года количество использующих ее компаний выросло значительно. Что это означает для банков и почему им важно внедрять АУСН? Что представляет сегодня рынок таких систем? Ответы на эти вопросы — в интервью Юлии Савиновой, руководителя направления цифровых продуктов Центра цифровых решений для бизнеса компании BSS