08.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Отсутствие единого стандарта в сфере оценочной деятельности для банков РФ приводит к необходимости самостоятельно разрабатывать систему оценки и мониторинга залогов в банке
Система оценки залогов на этапе рассмотрения кредитной заявки и выдачи кредита внедряется в банках для того, чтобы исключить принятие в залог заведомо неликвидных объектов либо по существенно завышенной рыночной стоимости, которая может быть определена, или намеренно завышенной — или по внутреннему заблуждению оценщика вследствие недостаточного профессионализма, или других факторов. При внимательном прочтении отчета независимого оценщика залоговик получает достаточно информации для формирования мнения о целесообразности принятия в залог объекта оценки. И конечно, основная цель — проверка правильности определения рыночной стоимости. В том, что все оценщики ссылаются на федеральные стандарты оценки, сомневаться не приходится. А вот правильность применения этих стандартов как раз и приходится проверять. Кроме того, отчет является большим подспорьем в определении ликвидности предполагаемого залога. Как правило, оценщики стараются подойти системно при определении места предмета оценки в отрасли, к которой он принадлежит. Порой это описание занимает более 50% объема отчета. Тем не менее среди этой «воды» можно найти рациональное зерно и сформировать профессиональное суждение о значении рыночной стоимости и ликвидности предмета предполагаемого залога.
Система мониторинга залога предполагает первичный осмотр предмета предполагаемого залога на этапе рассмотрения кредитной заявки и выдачи кредита. На данном этапе проводится выездная проверка объекта, анализ правоустанавливающих и технических документов, анализ имеющихся обременений и устанавливается влияние данных факторов на рыночную стоимость объекта оценки.
В ходе первичной проверки проверяется наличие и условия хранения предполагаемого залога и факторы, способные повлиять на утрату залога, такие как наличие средства пожаротушения, внутренней охраны и т.д.
В ходе плановой проверки после выдачи кредита залоговики обязаны проверять по документам и фактически наличие, объем, состояние, условия хранения предмета залога и требовать от залогодателя осуществления мер, необходимых для сохранности залога.
Кроме этого, система мониторинга залога предполагает периодическую переоценку имущества с целью определения изменения рыночной стоимости залога, так как в случае выявления значительного снижения стоимости банк может претендовать на дополнительное обеспечение.
Основным недостатком такой самодеятельности, как правило, является трудность общения залоговиков с оценщиками при возникновении вопросов по проведению оценки, выбора подходов и методов оценки, выбора аналогов и других вопросов. При этом в некоторых случаях возникает ощущение, что разговор ведется на разных языках или с инопланетянами, несмотря на то что и те и другие ссылаются на федеральные стандарты оценки.
 От одного банка — к единой финансовой архитектуре
Когда-то корпоративное казначейство строилось вокруг одного банка. Сегодня центр управления финансами постепенно смещается внутрь самой компании. Расчеты, ликвидность, кредитные лимиты и резервные платежные контуры объединяются в единую систему, где банк становится лишь частью единой финансовой архитектуры бизнеса
 Семейные офисы могут дать рынку устойчивый спрос
Частные инвесторы пока не способны в одиночку развернуть тренд длительного снижения, который переживает российский фондовый рынок. Эдуард Джабаров, управляющий директор — начальник управления рынков капитала Сбербанка объясняет, почему семейные офисы остаются главным неиспользованным источником долгосрочного капитала и какие гарантии нужны им для выхода в публичные акции
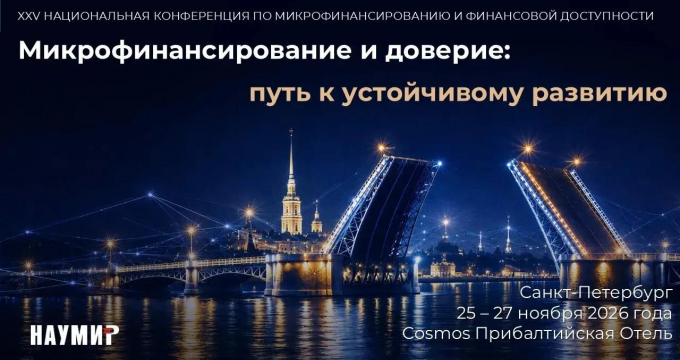 На Национальной конференции по микрофинансированию отметят лучшие социальные проекты
На рынке микрофинансирования ежегодно реализуются десятки инициатив и практик, которые помогают решать социальные задачи, развивать финансовую культуру, поддерживать людей и сообщества, сохранять культурно-историческое наследие и способствовать развитию бизнеса