



06.11.2026

- Аналитика
- ЦОДы закопать или отправить в космос?
15.10.2026Аналитика, Регуляторика, Технологии
ЦОДы закопать или отправить в космос?
Сектор центров обработки данных (ЦОД) — один из самых быстрорастущих сегментов IT-рынка страны. И хотя налицо инфраструктурные ограничения и геополитические риски, ЦОДы интересны как объект инвестирования
От Москвы до регионов
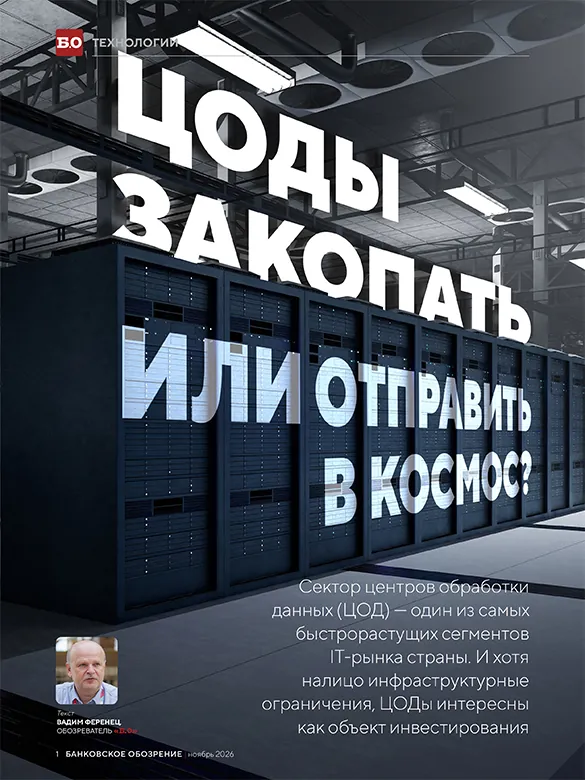
За последние пять лет отечественный рынок ЦОДов, по данным «Коммерсанта» со ссылкой на NF Group, почти удвоился до мощности 1,8 ГВт. Около 75% их совокупной коммерческой емкости сосредоточено в Московском регионе. На Санкт-Петербург приходится еще 8–10% рынка, остальной объем распределен между Екатеринбургом, Новосибирском, Казанью и другими городами-миллионниками.
 По количеству введенных в эксплуатацию коммерческих стойко-мест лидирует группа компаний РТК-ЦОД, дочерняя структура Ростелекома (более 27 тыс.). За ней следуют IXcellerate и структуры «Росатома»: около 10 тыс. и 6,5 тыс. соответственно (по данным iKS Consulting). Всего же на конец 2025 года аналитиками iKS количество коммерческих стоек оценивалось в более 85 тыс. единиц. При этом налицо замедление темпов ввода новых мощностей (с 15,3% в 2024 году до примерно 5,5% в 2025-м), что связывают с макроэкономическими факторами. А неудовлетворенный спрос на мощности только в Московском регионе, по данным NF Group, составляет 200–300 МВт.
Если оценивать рынок в деньгах, то, согласно данным исследования компании «ТендерПро», опубликованным весной 2026 года, с апреля 2025-го по апрель 2026-го объем текущего строительства дата-центров в России вырос на 27% по сравнению год к году. Общая сумма инвестпроектов в этой сфере достигла почти 54 млрд рублей. По прогнозам, в следующие пять лет прирост заявленных проектов по строительству составит еще около 25%. При этом помимо традиционных коммерческих ЦОДов вырастет сегмент дата-центров для финтеха, маркетплейсов и облачных сервисов.
Как актив
Представителей финансовой отрасли ЦОДы помимо технологической компоненты, используемой для своих нужд, серьезно заинтересовали как перспективный объект для инвестиций.
Например, интерес ВТБ к этой сфере описал в апреле представитель этого банка Денис Ванзонок на конференции FinLEGAL_26. В своем выступлении с ярким заголовком «Да будет ЦОД! Залог, оценка и влияние на капитал кредитной организации» эксперт заявил: «Основная единица их измерения — не квадратные метры, а стойко-места, количество которых ежегодно прирастает на 10%. Однако спрос на них подобен ажиотажу вокруг складских помещений в период пандемии — пик вот-вот будет пройден, и те кредиторы, которые вовремя не обратили на них внимание, окажутся за бортом».
 Основная мысль спикера сводилась к простой формуле: ЦОД, в отличие от прочей недвижимости, с годами не ветшает и потому не дешевеет. По его словам, снижения стоимости ЦОДа не происходит потому, что все стойки реновируются — замена оборудования заложена в финансовую модель, которая не строится по затратному подходу «вложил и забыл», а предполагает постоянное обновление инфраструктуры.
Что касается порога вхождения в этот класс активов, то банкирам на пленарной сессии Data Fusion 2026 «Инфраструктура для экономики данных и эпохи роботизации: технологии, инвестиции, кадры», организованной ВТБ, рассказал Михаил Осеевский, президент Ростелекома. «Последний крупный ЦОД, который мы построили, вместе с серверным оборудованием стоил 40 млрд рублей, он имел электрическую мощность 40 МВт. На повестке дня проект ЦОДа с потребляемой мощностью уже 100 МВт и стоимостью 100 млрд рублей, при том что в Китае гигаваттные центры — уже давно не редкость. При этом 40 млрд рублей РТК-ЦОД привлек сам, а вот 100 млрд рублей — это уже совсем другая весовая категория, невзирая на залоги», — заключил Михаил Осеевский.
НА ГРАНИ ФАНТАСТИКИ
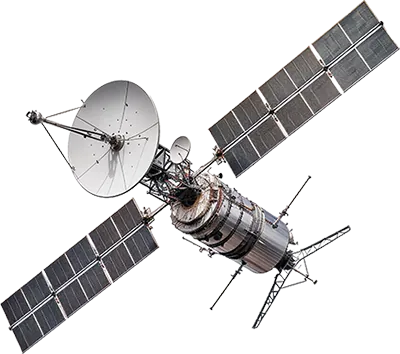 Орбитальные ЦОДы могут появиться в 2030–2035 годах. Такие дата-центры призваны снизить нагрузку на земные энергосети за счет стабильной солнечной генерации и отвода тепла излучением в вакуум. К 2030 году наземные ЦОДы и ИИ могут потреблять до 4–9% мировой электроэнергии, поэтому технологические компании разрабатывают проекты орбитальных кластеров. Главные их преимущества: независимость от локальных сетей, отсутствие затрат на водяное охлаждение, предсказуемая генерация энергии. Ключевые вызовы: необходимость крупных радиаторов, радиационная стойкость электроники, высокая стоимость запуска и отсутствие возможности физического ремонта.
При этом ЦОД, если он не используется как резервное хранилище данных, должен находиться недалеко от потребителей, т.е. рядом с мегаполисами, где и так давно нет места для размещения таких объектов. Это добавляет что-то к цене и так недешевого объекта, срок окупаемости которого составляет от семи до десяти лет. В копилку сложностей, по словам NF Group, добавляется требование к земельному участку: для строительства ЦОДа общей мощностью 10 МВт требуется около 2–3 га земли, а для объектов на 50 МВт и более — 12–14 га. Причем размер участка не является главным критерием выбора площадки. Ключевыми остаются технические условия, акт технологического присоединения, подходящий вид разрешенного использования и удаленность от жилой застройки из-за шума оборудования, пояснили в компании.
ИИ ускорители тормозят рынок
Кроме экономических параметров на рынок негативно воздействуют такие факторы, как дефицит чипов и памяти, а также видеокарт и ускорителей для ИИ.
Ожидается, что в 2026 году дата-центры заберут до 70% мирового выпуска чипов памяти, что вызовет дефицит и росту цен для автопрома, бытовой техники, смартфонов.
Все это, без сомнения, приведет к реакции госрегуляторов, защищающих потребительские рынки от роста цен и дефицита. Это, во-первых. А во-вторых, в том числе и геополитические причины вынуждают рассматривать создание новых региональных хабов с профицитом энергии и холодным климатом даже ценой логистических сложностей. Распределение инфраструктуры между несколькими географически удаленными ЦОДами повышает отказоустойчивость и снижает риски, но требует пересмотра подходов к управлению, что скажется на суммах инвестиций.
Для девелоперов, бывших драйверов первого этапа развития, дата-центры сейчас представляют собой не массовый продукт, а капиталоемкий инфраструктурный актив с длительным сроком окупаемости. На втором этапе отрасль тянут вперед гиганты из сферы телекомов и крупного ретейла. Но, возможно, риски наземной энергоинфраструктуры на фоне геополитических проблем так увеличат стоимость и длительность окупаемости крупных проектов, что они станут конкурентами классических банковских инвестиций в инфраструктурные проекты.
Кроме того, в гонке за доступность услуг дата-центров на низком старте выстроились производители мобильных ЦОДов, которые способны закрыть, хоть и специфический, но стабильно растущий спрос.
Жизнь заставляет
К сожалению, геополитика вносит свои коррективы в планы. БПЛА-атаки на дата-центры «Яндекса» и Сбера стали своего рода стресс-тестом для всей отрасли, а также причиной ускорения многих процессов в строительстве ЦОДов и регулирования в этой сфере.
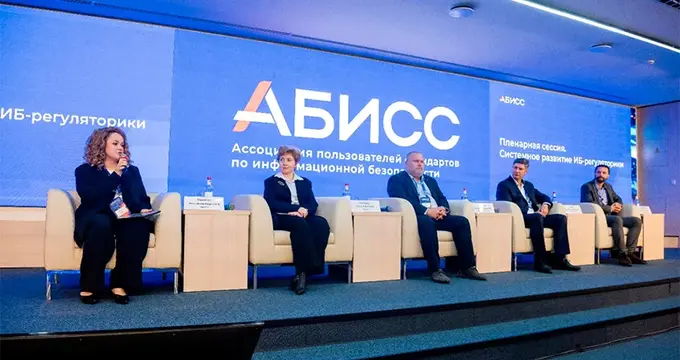
 В частности, Минцифры совместно Минобороны, уже прорабатывает концепцию строительства изначально защищенных дата-центров. Однако при этом предлагаемый вариант заглубленных под землю дата-центров вызывает большие вопросы в связи с возможностью затопления (случайного или намеренного) подобных энергопотребляющих объектов. Ранее по этой причине их сооружали, наоборот, над поверхностью земли. Об этом, в частности, говорил 13 октября на Конференции АБИСС по вопросам регуляторики информационной безопасности Феликс Мицкевич, директор Департамента цифровой трансформации Минэнерго России.
На конференции АБИСС по вопросам регуляторики информационной безопасности представители ФСТЭК и ФСБ поставили под сомнение варианты экстренного переноса данных, содержащих ПДн, банковскую и другие виды тайн, в дата-центры, находящиеся в дружественных странах. По этой же причине невозможен перенос чувствительных данных и в отечественные ЦОДы, не имеющие соответствующих лицензий и аттестатов, например по PCI DSS, и ГОСТов Банка России для финансовой сферы.
Если говорить о строительстве новых ЦОДов в восточной части страны, то в силу законов физики, проявляющихся в увеличении времени отклика и задержках сигналов на линиях связи, то неизбежно встанет вопрос о переносе ближе к ним части потребителей их мощностей. Кроме того, узлы и линии связи сами являются субъектами КИИ и требуют защиты. А еще необходимо решить вопрос с оборудованием и комплектующими…
НА ГРАНИ ФАНТАСТИКИ
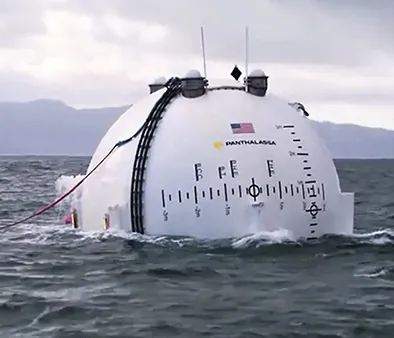 Стартап Panthalassa, поддерживаемый технопредпринимателем Питером Тилем (140 млн долларов инвестиций), разрабатывает плавучие дата-центры в океане. Платформы генерируют до 1 МВт энергии за счет волновой турбины и используют воду для охлаждения оборудования. Передача данных на сушу осуществляется через Starlink. Несмотря на технологическую элегантность решения, существуют критические риски: интенсивная коррозия металла в соленой воде, биообрастание конструкций, сложность герметизации электроники и невозможность оперативного апгрейда «железа». Вероятно, проект мотивирован не столько экономикой, сколько идеологией «систединга» — создания автономных поселений в нейтральных водах.
Весь этот замкнутый круг проблем вкупе с высокой ключевой ставкой предполагается решать с помощью разрабатываемых прямо сейчас мер поддержки для строительства ЦОДов, адаптировав под них механизмы, применяемые для реализации крупных инфраструктурных проектов. Об этом сообщил 12 октября глава Минцифры Максут Шадаев на заседании комитета Госдумы по информполитике.
Понятно и то, что для использования вычислительных мощностей за пределами России, временно или на более продолжительный срок, возможны послабления в регулировании ПДн и т.д.
Совершенно очевидно, что киберучения и практика регулярного тестирования мер резервного копирования и восстановления после катастроф станут регулярными и будут проводиться уже не для галочки. И к сожалению, инвестирование в эти объекты буквально за считанные дни приобрело в России дополнительные операционные риски.
Сейчас на главной
 Интересы потребителя — прежде всего
В кулуарах Международного банковского форума шеф-редактор «Банковского обозрения» Павел Самиев побеседовал с заместителем председателя правления банка «Центр-инвест» Александром Долгановым о новых стандартах деятельности кредитных организаций, проблемах банкострахования, рынке долговых консультантов и том, за счет чего региональный банк выигрывает конкуренцию
Александр Долганов, Павел Самиев 06.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




