

30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Предложенные Минфином поправки в налогообложение инвестиционных продуктов могут изменить структуру российского фондового рынка, считает президент финансовой группы «Финам» Владислав Кочетков. По его мнению, налоговая нагрузка сильнее затронет долгосрочных инвесторов, тогда как активные трейдеры окажутся в более выгодном положении. В интервью «Б.О» он также рассказал о том, почему снижение ключевой ставки пока не привело к массовому притоку денег на биржу, чего инвесторы боятся при покупке иностранных активов, каким может стать российский рынок криптовалют и какие новые продукты ФГ «Финам» собирается запустить.
— Владислав, недавно Минфин объявил, что хочет внести изменения в Налоговый кодекс, в частности установить для паевых инвестиционных фондов (ПИФ) обязанности по уплате налога на прибыль, включить в основную налоговую базу по НДФЛ дивиденды и т.п. Как, по вашему мнению, принятие таких поправок скажется на российском фондовом рынке?
— Изменения могут пройти по нескольким направлениям. Во-первых, фондовый рынок становится менее привлекательным для долгосрочных инвесторов. Если вы покупаете бумаги в расчете на купон или дивиденды, рынок будет для вас менее выгодным. А если вы спекулянт, торгуете на срочном рынке и закрываете позиции до дивидендной отсечки, то повышенный налог вас не затрагивает — вы платите столько же, сколько и раньше. Поэтому я ожидаю роста оборотов на срочном рынке и снижения числа долгосрочных инвесторов: им станет менее выгодно инвестировать.
При этом Минфин еще и сам себе вредит: ОФЗ становятся менее привлекательным инструментом. Хотя с учетом динамики последнего времени и доходности к погашению там по-прежнему есть неплохие предложения.
Дальше — последствия, касающиеся индивидуальных инвестиционных счетов (ИИС). Этот инструмент становится интереснее. Но невыгодно покупать фонды на ИИС, потому что теперь фонд будет сам платить налог. Если раньше я покупал, например, облигационный ПИФ, чтобы не заниматься отдельным подбором бумаг, то теперь на ИИС я, конечно, куплю отдельную облигацию: по ней у меня налога не будет, а фонд заплатит его. Таким образом, возникает давление на рынок, которое может привести к любопытному перераспределению: часть инвесторов может уйти в спекуляции и более активный трейдинг, а часть — направить длинные деньги на ИИС. Думаю, что в итоге выиграет срочный рынок, многие, кто торгует акциями, могут уйти на него.
Другим последствием может быть переток средств в дружественные юрисдикции — Армению и, в первую очередь, Казахстан. В Международном финансовом центре «Астана» (МФЦА) действует нулевой налог, и крупному капиталу логично перемещаться из России туда. Тем более что казахстанские управляющие компании и брокеры постепенно начинают давать доступ к российскому рынку. В России налог все равно заплатить придется, но на более мягких условиях, доходы и убытки будут сальдироваться.
Также, наверное, часть средств уйдет в золото. У нас и так наблюдаются очередные рекорды по продаже золотых слитков. Вырастет спрос на наличную валюту. Если ожидается, что рубль будет слабеть, то логично закупить доллары, надежно их спрятать и считать себя крутым инвестором.
— А как эти инициативы скажутся на поручении президента довести капитализацию российского фондового рынка до 66% ВВП к 2030 году?
— Эти инициативы, безусловно, делают поручение президента еще менее реализуемым. Не скажу, что это решающий фактор, но вероятность того, что поручение не будет выполнено, увеличивается. При текущем состоянии рынка, экономики и геополитики вряд ли что-то радикально изменится. Это станет еще одним фактором давления, который усложняет выполнение поручения.
И здесь тоже есть определенное противоречие. Минфин везде говорит о своей заинтересованности в развитии долгосрочных инвестиций, но при этом основной удар наносит именно по долгосрочным инвесторам, а не по спекулянтам.
— Раз уж мы заговорили о поручении президента... Нас долго убеждали, что, как только начнется снижение ключевой ставки, депозиты станут менее выгодными и люди массово пойдут на фондовый рынок. Некоторое снижение ставки произошло, вы чувствуете этот переток?
— Мы в этом плане — немного нетипичный брокер. Какая сейчас структура рынка? Основные брокеры — это госбанки и Т-Банк. Они владеют последней милей и фактически монополизируют первое касание с клиентом. Как правило, первый брокерский счет человек открывает именно там. Это удобно: можно сделать все в мобильном приложении, куда приходит зарплата или где оформляется кредит. Нажал одну кнопку — стал инвестором.
А мы, скорее, — брокер второго выбора. Безусловно, у нас есть новички — примерно четверть совокупного прироста клиентской базы. Но в основном к нам приходят люди, которые уже имеют опыт на фондовом рынке.
— То есть четверть пришедших к вам в этом году клиентов — новички на фондовом рынке?
— Да. Если говорить о притоке клиентов, то за девять месяцев наша клиентская база выросла примерно на 16%. Из этого прироста у каждого четвертого не было опыта. Остальные делятся примерно поровну на две группы. Первые — так называемые возвратники. Это люди, которые уходили на депозиты, а теперь решили, что те стали менее привлекательными, и возвращаются на фондовый рынок. Вторая группа — люди, получившие опыт у другого брокера. Они понимают, что им чего-то не хватает, сравнивают предложения, ищут альтернативы и открывают счет у нас.
— А в целом по рынку приток новичков виден?
— Приток есть, но он небольшой по двум причинам. У нас сейчас открыто уже около 70 млн счетов. Практически все, кто хотел открыть брокерский счет, уже это сделали.
Скорее, нужно смотреть на менее публичную статистику — динамику зафондированных счетов, то есть счетов, на которых есть хотя бы 10 тыс. рублей. Очевидно, что новые клиенты, которые приходят на рынок, пополняют счета, но при этом деньги уходят со старых счетов: кому-то нужны средства, кто-то устал и не видит перспектив в зарабатывании на текущем рынке. Поэтому динамика зафондированных счетов близка к нулевой.
Владислав Кочетков («Финам»). Фото: («Финам»)
— А в целом, если смотреть на нынешние котировки, почему снижение ставки не пошло на пользу нашему фондовому рынку?
— Снижение ставки все-таки происходило слишком медленно — медленнее, чем ожидалось, и не оказало сильного стимулирующего эффекта на притоки клиентов. Кроме того, наложилось много других факторов. Рубль был крепким, что также давило на нашу по-прежнему экспортно ориентированную экономику. Свою роль сыграли геополитика, а также бензиновый и другие кризисы.
В итоге рынок завершил торги рекордной серией снижения. При этом российские инвесторы традиционно демонстрируют склонность к покупкам на локальных минимумах. Но сейчас у многих есть ощущение, что дно еще не пройдено и можно будет купить дешевле.
— Как вы как брокер в такой обстановке чувствуете себя?
— Мы как брокер второго выбора в такой конъюнктуре чувствуем себя в целом нормально. А вот брокерам первого касания, на мой взгляд, сложнее. У них снижается доходная часть бизнеса. Я общаюсь с сотрудниками компаний-конкурентов и вижу, как меняются подходы. Сотрудник одного из крупнейших банков — участников фондового рынка сказал мне: «У нас нет задачи, чтобы клиент зарабатывал. У нас есть задача, чтобы клиент торговал». Вот активность и смещается в эту сторону, потому что существующую клиентскую базу нужно монетизировать.
— Это вполне логичная для брокеров модель поведения. А вы разве не хотите, чтобы ваш клиент торговал?
— Безусловно, хотим. Но у нас в пользовательском пути нет ветки «заставить клиента торговать». В отличие от банков, которые монетизируют накопленную клиентскую базу и тратят на привлечение клиентов меньше, чем мы (нам клиенты обходятся достаточно дорого). Поэтому мы заинтересованы в том, чтобы клиент оставался с нами как можно дольше.

Если нам нужно, чтобы клиент торговал, мы, честно говоря, можем предложить ему алгоритмический фонд, который совершает десятки миллионов сделок в неделю. Клиент заработает свои полторы-две ключевые ставки, брокер заработает на высокочастотном фонде — и все довольны.
— А как ваши банковские конкуренты заставляют клиента торговать?
— Хорошо работают конкурсы и стимулирующие акции. Вы заходите в приложение банка-брокера, а вам говорят: «Совершите сейчас 20 сделок — мы подарим вам 100 акций». То есть, по сути, покупают вашу активную торговлю — либо прямым стимулированием, либо конкуренцией, чтобы вы совершали больше сделок и лучше выглядели в каком-нибудь рейтинге в приложении. Это понятные игровые механики, здесь ничего оригинального не придумано.
— Я помню, однажды ЦБ поймал кого-то на манипулировании, и целью манипуляций была победа в конкурсе.
— На ликвидных бумагах — не знаю, а вот на низколиквидных инструментах такое было. В свое время можно было нарисовать себе большую доходность, перекидывая между счетами какие-нибудь опционы на сахар. У нас даже на сервисе автоследования был пользователь, который нарисовал себе доходность, по-моему, в миллион процентов. Нам тогда пришлось немного переписать систему: у нас просто такая доходность не была предусмотрена.
Что он делал? Он торговал одним опционом. Предположительно, второй счет был не у нас. Моя гипотеза — он просто сам с собой совершал сделки этим опционом. Благо, закон тогда этого не запрещал. И у него не было возможности подключиться к автоследованию, он просто таким образом показывал свой статус и то, какой он крутой. Заработал миллион процентов на 1000 рублей — такое бывает…
— А что вы делаете с такими клиентами?
— Регулирование меняется. Когда мы это выявили, добавили один ноль, потом начали скрывать такие счета из публичного доступа как некорректную рекламу, которая не несет никакой ценности ни для клиента, ни для брокера. А сейчас такое в принципе нельзя — очевидные признаки манипулирования.
Если человек при этом не совершает ничего криминального, мы просто скрываем его результат. Но если видим в его действиях признаки манипулирования, конечно, сообщаем об этом в ЦБ. Все брокеры так делают — это неизбежно.
Мы видим подозрительные сделки и сообщаем о них. Операции по счету могут быть приостановлены — либо до получения разъяснений, либо на определенный срок. Мы запрашиваем у клиента объяснения. В зависимости от ситуации счет или операции могут быть заблокированы либо позиция принудительно закрыта.
— То есть вы ограничиваете клиента в торговле раньше, чем это замечает ЦБ?
— Конечно, у биржи и ЦБ есть серьезные системы, которые анализируют сделки, но брокеры чаще всего замечают подозрительную активность раньше. При этом биржа и ЦБ наблюдают сделки, которые происходят между разными брокерами, а мы видим только операции по своим счетам. Если сделки выглядят подозрительно, мы, конечно, начинаем с этим бороться. Собственно, закон нас к этому обязывает. Клиента иногда жалко терять, но приходится.
— «Финам» всегда позиционировал себя как брокер для более профессиональных и подкованных инвесторов. А чем отличается портфель вашего клиента от условно среднерыночного?
— Мы очень сильно отличаемся от рынка — хотя бы потому, что остаемся единственным российским брокером, который по-прежнему предоставляет доступ к иностранным торговым площадкам. Я об этом постоянно говорю.
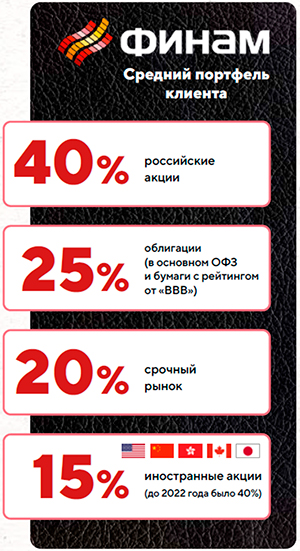
Если брать средний портфель наших клиентов, то доля облигаций сейчас составляет около 25%, и она растет. При этом изменяется и структура облигационных вложений. Еще год назад облигационный портфель делился на две примерно одинаковые части. Одна половина была консервативной (ОФЗ), а другая — максимально агрессивной (ВДО). Сейчас доля ВДО сокращается с учетом общего состояния рынка и экономики. В настоящий момент облигации наших клиентов — это в основном ОФЗ и бумаги с рейтингом от «BBB», это все-таки что-то между ВДО и вторым эшелоном инвестиционного класса.
Около 40% — российские акции. Наши клиенты любят российские акции и активно ими торгуют, причем обороты растут. В этом году в июне и августе мы были первыми по обороту на рынке акций. Обычно занимали второе-третье место, а тут вышли на первое. Наши клиенты любят волатильность и хорошо на ней торгуют. Еще 15% — иностранные акции. Это меньше, чем до СВО: тогда доля иностранных акций доходила до 40%. Преимущественно это американские бумаги, немного китайских. Прочие иностранные бумаги — Гонконг, Канада, Япония, к которым мы тоже даем доступ, — занимают небольшую долю. Это уже инструменты для совсем узких ценителей. Еще около 20% приходится на срочный рынок. Наши клиенты часто ориентированы на активные спекулятивные стратегии. У нас много алгоритмических трейдеров, в том числе высокочастотных, и они в основном сосредоточены на срочном рынке.
— А денежный рынок? Вы же, помнится, запустили биржевой ПИФ (БПИФ) денежного рынка…
— На самом деле денежный рынок я считаю вместе с российскими акциями, вернее, с долевыми инструментами. Значительная часть вложений наших клиентов в денежный рынок сосредоточена в трех БПИФах — «Ликвидность», наш фонд и фонд денежного рынка от УК «Альфа-Капитал». Получается 12% в фондах денежного рынка. Тогда российские акции корректируются до 28%.
— Вы сказали, что в облигациях есть определенный уход от риска. А что происходит с акциями? Люди готовы туда идти?
— Нет, доля акций в портфелях сокращается. В этом году растут как раз облигации и фонды денежного рынка. При этом обороты по акциям увеличиваются. Высокая волатильность стимулирует спекулятивную активность, и для нашего, более активного клиента это нормально.
При этом с точки зрения долгосрочных портфелей до сегодняшних новостей о налогах неплохо покупались дивидендные акции. Мы видели хороший спрос в Сбере, привилегированных акциях «Транснефти», акциях энергетических компаний…
— А что происходит с иностранными активами? Их доля увеличивается?
— В деньгах их объем стабилен и даже немного растет, однако доля в портфеле сокращается. В основном люди боятся блокировок и ограничений на использование активов. Рынок растущий, инвестиционных идей много, есть возможность торговать через привычный интерфейс. Но останавливает боязнь, что активы заблокируют.
— Расскажите о криптоактивах. Вы раньше сообщали, что даете инвесторам к ним доступ, а сейчас почему-то не говорите об этом.
— Если брать чистую «крипту», то, безусловно, прямого доступа к ней мы не давали, потому что через Россию это было сделать нельзя, а предлагать в России услуги зарубежных брокеров запрещено. Но доступ к криптоактивам есть, например, на американском рынке. Вы можете купить ETF на биткоин, акции майнинговых компаний и производителей чипов, казначейских компаний, которые держат определенный объем криптовалюты. У меня в портфеле, к примеру, мой любимый актив — отличный плечевой ETF на биткоин. И таких клиентов, как я, много. По сути, ETF — это плюс-минус прямая «крипта».
В России мы первыми предложили структурный продукт на «крипту». Потом — опционы на «крипту». То есть сама криптовалюта в России была запрещена, а производные инструменты разрешены. В таком виде мы доступ к «крипте» и давали.
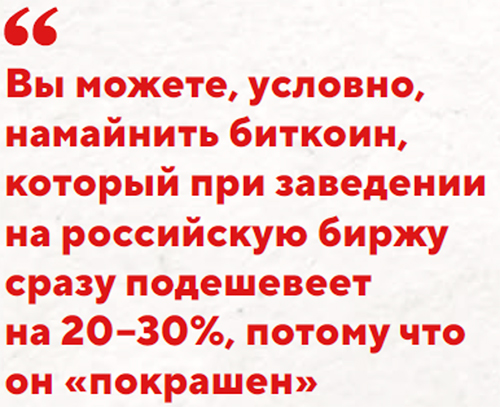
 Сейчас вопрос стоит о подключении к организованным торгам криптовалютой, которые, конечно, сначала появятся в несколько урезанном формате, но, я надеюсь, к середине следующего года оживут. Раньше — нет. И к тому времени, кстати, станет понятно, будет ли вся российская «крипта», которая у нас торгуется, «краситься» или нет. Если будет, тоже любопытно: у нас появится первый в мире организованный рынок «крашеной» криптовалюты — уникальная концепция. Вы можете, условно, намайнить биткоин, который при заведении на российскую биржу сразу подешевеет на 20–30%, потому что он «покрашен». И тут возникает вопрос: удастся ли избежать «покраски»? Скорее всего, рынок будет специфический, тоже спекулятивный, но маргинальный.
Если все-таки найдут технологические пути справиться с «покраской» и ее не будет, то вполне может получиться интересный рынок в следующем году.
— А какие новые продукты вы планируете создавать? Вы любите рассказывать, в какие новые страны выйдете…
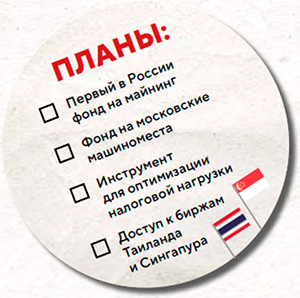
— С 1 октября планируем добавить Таиланд и Сингапур.
Сейчас у нас много разных решений с использованием искусственного интеллекта (ИИ). Например, создали сервис FinamX для анализа портфелей, тестирования стратегий, коллективной работы над ними. Есть решения для поиска коррелированных инструментов и сигналов для парного трейдинга. Создали уникальный MCP-сервер, который позволяет клиентам получать данные по своим брокерским счетам и портфелям напрямую в ChatGPT, Claude, и другие ИИ-платформы. На подходе несколько сервисов для торговли опционами. В основном это продукты для активных и алгоритмических трейдеров.
Из новых фондов надеемся наконец запустить первый в России фонд на майнинг. Также работаем с недвижимостью. Первый фонд на недвижимость планируем сделать на московские машиноместа: покупать крупные пакеты на этапе строительства, а после сдачи домов зарабатывать на росте стоимости и аренде.
— Это как?
— Купили пакет в одном комплексе, заработали на аренде и продаже, деньги реинвестировали в другие объекты. Еще один фонд планируем сделать вместе с банковской группой — на особые ситуации в недвижимости, когда собственнику срочно нужны деньги, например, для погашения кредита или решения судебных споров.
Есть и небольшие сервисы. В частности, хотим сделать инструмент, который будет анализировать портфель и подсказывать, какие бумаги продать, чтобы оптимизировать налоговую нагрузку.
Вообще продуктов в работе много — у нас сейчас около десяти проектов в той или иной степени готовности. Мы конкурируем с крупными банками как раз за счет того, что можем быстро создавать много продуктов, в том числе для небольших сегментов. Если видим экономику, продукт даже для аудитории в 500 человек имеет право на существование.
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?