
21.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

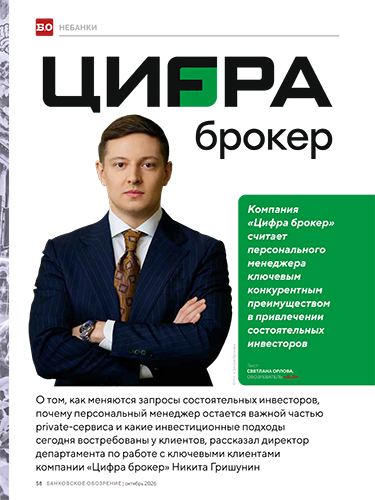
О том, как меняются запросы состоятельных инвесторов, почему персональный менеджер остается важной частью private-сервиса и какие инвестиционные подходы сегодня востребованы у клиентов, рассказал директор департамента по работе с ключевыми клиентами компании «Цифра брокер» Никита Гришунин
— Никита, как сегодня распределяется клиентская база «Цифра брокера» по сегментам?
— Мы стараемся не дробить клиентскую базу на большое количество формальных сегментов. У нас есть два основных формата работы — розничный и private. Ключевое отличие private-сегмента — персональный менеджер, который сопровождает клиента, работая с ним по принципу «единого окна» и решая все вопросы взаимодействия с компанией.
— Многие эксперты уже говорят, что роль персонального менеджера постепенно отмирает и становится все менее востребованной. Вы наблюдаете такой тренд?
— Да, я вижу такой тренд. Во взаимодействии пользователя с компанией возрастает роль маркетинга, который занимается поиском клиентов, лидогенерацией и т.д., затем идут приложение, которое конвертирует этот поток лидов в действующих клиентов, и блок поддержки, который помогает взаимодействовать с приложением.
Но мы продолжаем делать упор именно на персональное общение, чтобы вопросы, задачи и проблемы, которые возникают у клиента при взаимодействии с инфраструктурой, решал тоже человек. И мы видим такой запрос со стороны клиентов прайвет-сегмента.
— А где проходит граница между масс-маркетом и ключевыми клиентами?
— Жестких границ нет. В брокеридже некий водораздел существует на уровне, где присваивается статус квалифицированного инвестора, в том числе и в нашей компании. Для нас это априори прайвет-сегмент, вне зависимости от того, как квалификация получена: с учетом объема активов, образования, объема сделок… Но также многое зависит от активности клиента, от использования продуктов, от его исходящего запроса. Существует целая палитра условий. По сути, это некий плавающий диапазон, в рамках которого компания принимает решения в ручном режиме.
— А каков портрет прайвет-клиента, чем он отличается от клиента из масс-маркета?
— Это чаще всего предприниматель либо топ-менеджер, у которого есть дополнительная свободная ликвидность, он не все, что зарабатывает, тратит на операционные расходы. Часть денег сохраняет, сберегает, инвестирует. Отдельная категория — клиенты, получившие капитал по наследству. Перед ними часто стоит другая задача: сохранить полученный капитал и правильно им распорядиться. Они и решения принимают иначе. Естественно, можно еще выделить профессиональных трейдеров и инвесторов. Точные пропорции между этими группами клиентов назвать сложно, но можно с уверенностью сказать, что топ-менеджеров и собственников больше.

Никита Гришунин («Цифра брокер»). Фото: «Цифра брокер»
— Как изменился портфель прайвет-клиента за последние несколько лет?
— За последние годы портфели состоятельных клиентов заметно выросли. Этому способствовали высокие процентные ставки и одновременно усилившийся тренд на консолидацию капитала у ограниченного числа финансовых партнеров.
Если же говорить об изменениях в составах портфелей, то, разумеется, наблюдается более высокий спрос на инструменты с фиксированной доходностью, в том числе квазивалютные.
— А есть ли спрос в сегменте «старых» замещающих облигаций?
— Спрос однозначно есть, но сосредоточен он в первую очередь не в стаканах вторичного рынка, а в книгах на первичных размещениях. Такие бумаги стремятся купить по номиналу и удерживать до погашения. У нашего партнера, УК «Восток-Запад», есть фонд для квалифицированных инвесторов, который как раз активно участвует в размещении таких бумаг.
Рублевые размещения — это в первую очередь бумаги с инвестиционным рейтингом. В сегменте ВДО мы видим менее устойчивый спрос, тем более с учетом последних дефолтов, однако, если появляется компания с понятным инвестиционным тезисом, то и для нее — не проблема привлечь интересующий объем.
— Акции?
— С учетом тенденции к снижению ключевой ставки мы видим рост интереса к ним. Он еще не такой, каким был раньше, но все-таки интерес растет. Чаще всего покупают исходя из подхода «купил и держи» — в расчете на дивиденды и дальнейший рост.
Есть отдельные истории первичных размещений, и мы всегда призываем рассматривать любую инвестицию в акции не как спекуляцию, а как некий проектный подход, прогнозирование будущих денежных потоков.
И здесь как раз все не так плохо, несмотря на текущую динамику на вторичном рынке.
— Вы говорите, что клиенты держат акции в расчете на дивиденды. Не кажется ли вам, что это в какой-то степени противоречит логике современной экономической ситуации в России?
— Да, и это заметно по динамике Индекса МосБиржи. Но я не говорю о покупке всех акций без разбора.
Мы не призываем смотреть на компанию в отрыве от того, какая у нее котировка на рынке, но прежде всего надо стараться оценивать бизнес с фундаментальной точки зрения. Российский рынок все-таки не рынок роста, а в первую очередь рынок стоимости.
Правильно к каждой компании подходить как к проекту. Если все внутренние мультипликаторы, параметры, целевой прирост выручки, сохранение маржинальности при росте этой выручки присутствуют, если у компании открываются новые направления, осуществляются правильные инвестиции и при этом не игнорируются дивиденды, то ее акции могут быть интересны. И таких компаний, на самом деле, немало. Если говорить о втором и третьем эшелонах, то там сейчас есть очень интересные компании, правда, с безумно тонким стаканом.
— Раньше вы говорили, что интерес состоятельных инвесторов смещается в сторону инвестиций в сферу ИИ и ИИ-инфраструктуры. Через какие инструменты российский инвестор может вкладываться в эти направления и насколько широка линейка доступных инструментов?
— У нас на рынке есть отечественные игроки, которые активно развивают направление ИИ: Сбер и «Яндекс». Это первый и самый очевидный способ инвестиций в сферу искусственного интеллекта.
Второй способ — инвестировать не в разработчиков моделей, а в инфраструктуру, без которой развитие ИИ невозможно; это прежде всего вычислительные мощности и ЦОДы. Такие продукты чаще всего рассчитаны именно на квалифицированных инвесторов. Например, это закрытые паевые инвестиционные фонды, которые имеют долю в том или ином ЦОДе или в нескольких ЦОДах.
Третий вариант: мы даем доступ квалифицированным инвесторам к расчетным форвардным контрактам на зарубежные активы. И среди компаний, на которые существуют эти расчетные форвардные контракты, присутствуют те, что активно работают на рынке ИИ.

— Какой сейчас спрос на сложные инструменты — структурные продукты, деривативы и т.д.?
— Мне сложно прокомментировать спрос на них, потому что это не наш основной фокус. Мы предпочитаем работать с понятным конечным базовым активом и сохранять для клиента ликвидность.
— Ну, раз вы туда не шли, значит, наверное, и спроса не было?
— Очевидно, какой-то спрос и мог быть, если бы был продукт. В данном случае на первый план всегда выходит другой вопрос: когда ты что-то структурируешь в той или иной форме, это всегда снижает ликвидность, как показывает практика. А последние годы нас научили, что ликвидность очень важна. Даже не с точки зрения возможности полностью выйти в кеш, а просто для того, чтобы переложиться во что-то более интересное.
— Какие новые продукты создает компания для своих клиентов?
— В ответе на этот вопрос я, наверное, добавлю немного своего видения. На мой взгляд, в целом на рынке работают две вещи. Во-первых, долгосрочные стратегии — то, что касается инструментов с фиксированной доходностью, когда мы реинвестируем получаемый от них денежный поток. Также относительно рынка акций — это проектный подход, о котором мы уже говорили. Во-вторых, это разного рода системные количественные алгоритмические стратегии, где мы смотрим на цену на вторичном рынке как на некую случайную величину, пытаемся найти в ней закономерности, паттерны и потом максимально все автоматизировать. Именно в этих двух направлениях мы и работаем для наших инвесторов.
У нас есть ряд фондов, например тот, о котором я уже упоминал выше. Фонд инвестирует в бумаги с рейтингом «А» и выше, в том числе с валютной составляющей. Есть давно существующий фонд высокодоходных облигаций, который представляет более рисковый сегмент. Есть фонды акций с активным управлением и долгосрочными стратегиями. В этом году у нас появился фонд, в основе которого лежит алгоритмическая стратегия, и он тоже рассчитан на квалифицированных инвесторов. Работаем на срочном рынке Московской биржи, в основном с фьючерсами на валюты.
Исторически стратегия имеет околонулевую бету (рыночно-нейтральная стратегия): ее результат слабо связан с направлением движения базового рынка. При этом эффективность стратегии зависит от характера рыночной динамики — наиболее благоприятны периоды устойчивых движений.
— А в целом, как сейчас на брокерском рынке меняется конкуренция за состоятельного клиента? Ваши банковские коллеги жалуются, что их число замедлило свой рост…
— Есть базовые вещи: надежность инфраструктуры, доходность, удобство взаимодействия, наличие приложения и т.д. На это все смотрят, это базовые функции. Но если копать глубже, то наш основной фокус — это как раз персональный менеджер. Клиентам важна простота взаимодействия с инфраструктурой и с брокером.
Намного приятнее не самому пытаться разобраться в приложении, где что нажать и так далее, а просто с кем-то созвониться, поговорить, сказать, что тебе нужно, и потом получить результат.
— Какое место хочет занять «Цифра брокер» на рынке?
— Сейчас на рынке существует целый набор крупных банковских игроков, где брокер — это некая отдельная часть бизнеса при центральной структуре. В такой экосистеме клиент в первую очередь пользуется банком со всеми его продуктами, а потом, если заходит речь об инвестициях, приходит в брокерское подразделение, которое оказывает ему соответствующие услуги.
Мы же во главу угла ставим именно брокеридж. И наш клиент, наш партнер — это человек, который ищет именно брокера. Мы хотим, чтобы «Цифра брокер» стала компанией первого выбора нашего клиента. Соответственно, единственным логичным вариантом и основной точкой приложения усилий для нас является то самое долгосрочное доверительное отношение со своими клиентами.
Если компания действительно помогает клиенту решать его задачи, дает ему не формальный, а персонализированный сервис и вместе с ним проходит разные рыночные циклы, то клиент остается с ней надолго. Именно в этом мы видим основу органического роста.
 Состоятельному клиенту нужен не продукт, а человек, решающий задачу
О том, как меняются запросы состоятельных инвесторов, почему персональный менеджер остается важной частью private-сервиса и какие инвестиционные подходы сегодня востребованы у клиентов, рассказал директор департамента по работе с ключевыми клиентами компании «Цифра брокер» Никита Гришунин