15.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

— Амалия, состоятельные инвесторы обычно планируют на несколько лет вперед, но сейчас одним из самых быстрорастущих направлений стали фонды денежного рынка, то есть краткосрочный инструмент. Клиенты просто пережидают неопределенность или меняется сам подход к управлению капиталом?
— Мы действительно наблюдаем нестандартную картину. Неопределенность велика, но деньги не должны ждать на счете. Депозит не всегда подходит из-за фиксированного срока, поэтому первая альтернатива — фонды денежного рынка. По данным Мосбиржи, в первом полугодии 2026-го приток в них превысил 58 млрд рублей, а инвесторы заработали более 130 млрд.
Крупная сумма приносит доход и остается под рукой — для бизнеса, сделки или новой инвестиционной идеи. Ориентир по доходности — ключевая ставка ЦБ. Судя по нынешней траектории, она будет снижаться плавно, так что интерес к фондам ликвидности сохранится. Его поддерживают и новые форматы: недавно мы запустили фонд денежного рынка с ежемесячной выплатой дохода.
— По мере снижения ставки часть денег из фондов денежного рынка наверняка будет переходить в облигации. Когда лучше делать этот шаг — уже сейчас или после более явного сигнала от ЦБ?
— Уже сейчас, но постепенно. Ликвидный резерв можно оставить в фондах денежного рынка, а часть средств направлять в облигации. Длинные ОФЗ тоже интересны, хотя сильнее реагируют на бюджет, инфляцию и ставку.
После летней паузы оживает рынок первичных размещений. Корпоративные выпуски с фиксированным купоном на два — четыре года могут выходить с премией к бумагам того же эмитента. Это позволяет войти до переоценки на вторичных торгах. Потенциальная доходность диверсифицированной стратегии может достигать 17–18% годовых в рублях и выше, но нужен тщательный отбор. Флоатеры при паузах ЦБ или медленном снижении ставки дольше сохраняют привлекательный текущий доход. Сочетание фиксированного и плавающего купонов снижает зависимость портфеля облигаций от одного прогноза.
— Валютные облигации часто называют способом защититься от ослабления рубля. Для этого подойдет любой выпуск или здесь легко ошибиться?
— Не любая валютная облигация одинаково хорошо защищает от ослабления рубля. Многое зависит от срока. На коротком горизонте мы смотрим на выпуски до года: они меньше зависят от ставок, поэтому изменение валютного курса сильнее влияет на результат инвестора. У качественных эмитентов доходность может составлять 7–8% в валюте. Более длинные выпуски уместны на горизонте нескольких лет. Долю таких бумаг в портфеле лучше связывать с будущими валютными расходами или выручкой бизнеса.
— Золото пережило и рекордный рост, и резкие коррекции. Его все еще можно считать защитным активом или уже поздно в него заходить?
— У золота бывают сильные движения в обе стороны, поэтому на коротком отрезке это не всегда спокойный защитный актив. Его роль проявляется на длинном горизонте: золото снижает зависимость от одной валюты, рынка и политических решений отдельных стран. После сильного роста важно не действовать на эмоциях. Мы рассматриваем золото как стратегическую часть портфеля с долей 5–7% и заходим в него постепенно. Оно не приносит регулярного дохода, но может поддержать портфель при резком росте неопределенности.
— С защитной частью портфеля понятно, а что сегодня может стать источником роста капитала?
— Для длинного горизонта таким источником остаются акции. Российский рынок требует внимательного отбора: мы смотрим на устойчивость денежного потока, долговую нагрузку, способность компании выплачивать дивиденды и проходить периоды дорогого финансирования. Инвестировать в широкий рынок сегодня — не самая хорошая идея. Состоятельные клиенты чаще добавляют отдельные бумаги постепенно и заранее определяют размер позиции. Так результат портфеля не будет зависеть от одного сценария.
— В недавнем рейтинге лучших банков для миллионеров Forbes среди новых решений «БКС Ультима» отметил CFD на американские акции и структурные продукты с гарантированным купоном в долларах при рублевых инвестициях. Что сегодня привлекает в них состоятельных клиентов?
— Эти решения объединяет валютная диверсификация. CFD дают доступ к динамике американских акций, ETF и индексов через российскую инфраструктуру. Цена контракта следует за котировкой выбранного актива. С CFD можно работать и на росте, и на снижении, а также получать выплаты, сопоставимые с дивидендами. Иностранную бумагу инвестор не приобретает, поэтому риска блокировки нет. Инструмент доступен всем клиентам БКС. С лета особенно заметен интерес состоятельных инвесторов: на них приходится около 30% клиентских активов в этом инструменте.

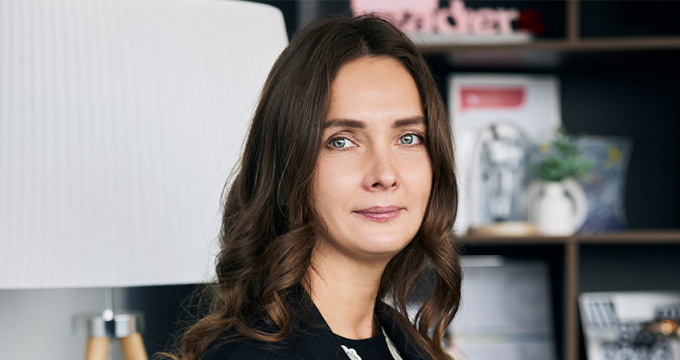
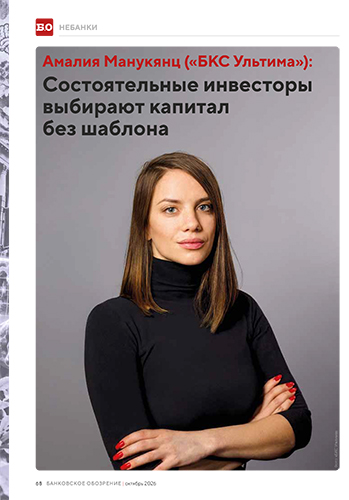
Амалия Манукянц («БКС Ультима»). Фото: «БКС Ультима»
Структурные продукты с гарантированным купоном и 100-процентной защитой капитала выбирают для более консервативной части портфеля. В конце срока средства возвращаются независимо от динамики базовых активов, а купон выплачивается в долларах при инвестициях в рублях.
— После двухлетней паузы резко вернулся интерес клиентов private banking к индивидуальным ЗПИФам. По данным ЦБ, во втором квартале приток средств в них вырос втрое, до 190 млрд рублей. Почему именно сейчас?
— Прошел период высоких ставок — это одна из причин. Когда вклад приносил высокий доход, многие не видели смысла создавать сложные конструкции. Сейчас стратегия меняется. Индивидуальный ЗПИФ позволяет объединить в одной структуре активы клиента, например объекты недвижимости, и реинвестировать выручку в новые сделки. В нашей практике подобный фонд вырастал с нескольких сотен миллионов до нескольких миллиардов рублей. Пока активы находятся внутри фонда, действует налоговая отсрочка.
— В исследовании Frank RG 2026 года отмечается, что состоятельные клиенты все чаще обращаются к внешним консультантам. Как этот тренд меняет роль private banking?
— Я бы назвала это признаком зрелости клиента. Крупный капитал обычно распределен между несколькими банками и инвестиционными компаниями, а у владельца возникает потребность увидеть его целиком и получить дополнительное мнение. В БКС для этого проводят аудит портфеля. Мы анализируем активы клиента во всех финансовых организациях: концентрацию по эмитентам, отраслям и валютам, сроки вложений, ликвидность и уровень риска. Таким образом можно увидеть, что разные управляющие выбрали для клиента одни и те же активы, и предложить только необходимые изменения.
— Насколько сегодня для private banking важна способность выходить за рамки стандартного банковского сервиса?
— Такая способность при работе с крупными клиентами крайне важна. И в финансовых, и в нефинансовых вопросах готового сценария часто недостаточно. Нужно понять обстоятельства клиента и найти решение, которое органично впишется в его жизнь. В этом нешаблонном подходе и состоит суть современного private banking.
CFD (Contract for Difference) — контракт на разницу цен.
ЗПИФ — закрытый паевой инвестиционный фонд. Инструмент коллективных инвестиций, при котором деньги инвесторов объединяются в общий фонд, а профессиональная управляющая компания управляет этими средствами, вкладывая их в различные активы.
Флоатеры (от англ. float — «плыть», «плавать») — это облигации с плавающим купоном, то есть с переменным доходом, размер которого не установлен заранее, а привязан к определенному рыночному индикатору.