07.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Директор МТС Банка по инвестициям и премиальному сервису Сергей Мальцев рассказал «Б.О» о том, как увеличить базу состоятельных клиентов, при чем здесь телеком-бизнес, какую роль играет ИИ в клиентском обслуживании, какие продукты наиболее перспективны и каким будет будущее wealth management
— Сергей, почти год назад вы перешли из Т-Банка в МТС Банк. Чувствуется ли разница моделей?
— Разница действительно большая, но я бы не сказал, что одна модель лучше другой. Скорее, они создавались для решения разных задач. Т-Банк с самого начала строился вокруг финансовых сервисов. Практически каждое взаимодействие клиента с экосистемой связано с банковскими продуктами: это ядро модели. Остальные сервисы выполняют в большей степени роль инструментов удержания и повышения вовлеченности клиента.
МТС Банк развивается внутри большой цифровой экосистемы. И сегодня одна из его ключевых задач — усилить синергию с телеком-направлением, что позволит расширить клиентскую базу банка. В России пока никто не реализовал подобную модель в полном масштабе. Здесь задача шире: встроить финансовые услуги в повседневную жизнь клиента, сделать их естественной частью его привычных сценариев. Это открывает совершенно другие возможности для персонализации, построения долгосрочных отношений и создания дополнительной ценности. Именно поэтому, как говорил CEO General Electric Джек Уэлч: «Если хочешь идти быстро — иди один, если хочешь идти далеко — иди вместе».
Настоящее конкурентное преимущество появляется тогда, когда данные, технологии и клиентские сценарии начинают работать как единая система. И над этим мы сейчас работаем.
— Насколько различаются в разных банках состоятельные клиенты?
— На мой взгляд, различий между состоятельными клиентами разных банков меньше, чем принято считать. В конечном счете любой такой клиент хочет трех базовых вещей: сохранить капитал, приумножить его и получать качественный сервис, который экономит время. Разница скорее заключается в ожиданиях от банка. Клиент цифрового банка привык к максимально быстрому, удобному и бесшовному взаимодействию.
У клиентов МТС Банка ожидания становятся шире: клиент уже рассчитывает, что банк сможет помогать не только в финансовых вопросах, но и в других жизненных ситуациях. Именно поэтому мы рассматриваем wealth management шире, чем классическое инвестиционное обслуживание. Сегодня это не только управление капиталом, но и комплексное сопровождение: здоровье, недвижимость, безопасность, повседневные сервисы.
По сути, задача банка — понимать потребности клиента заранее и помогать ему удовлетворять их комплексно.
— Вы говорили, что основной потенциал — в массовом премиальном сегменте. Мнение изменилось?
— Не уверен, что именно в таком виде я формулировал это раньше, но если говорить о текущем взгляде на рынок, то он остается прежним. Сегмент Ultra-high-net-worth-клиентов — относительно небольшой по количеству и при этом очень конкурентный. Мы работаем и с этой аудиторией, но это скорее нишевый рынок, который сложно масштабировать.
Основной потенциал роста я вижу именно в премиальном сегменте. Сегодня здесь формируется новая аудитория состоятельных клиентов: предприниматели, специалисты из IT-сферы, руководители среднего и высшего звена, профессионалы с высоким уровнем дохода.
При этом в России, как ни парадоксально, продолжает расти средний класс и сегмент рантье — примерно на 10–15% в год. Эти клиенты активно формируют капитал и постепенно переходят от использования отдельных банковских продуктов к потребности в комплексном управлении своей финансовой жизнью. Поэтому наша задача — выстроить отношения с клиентом как можно раньше и развиваться вместе с ним на протяжении всего его жизненного цикла.
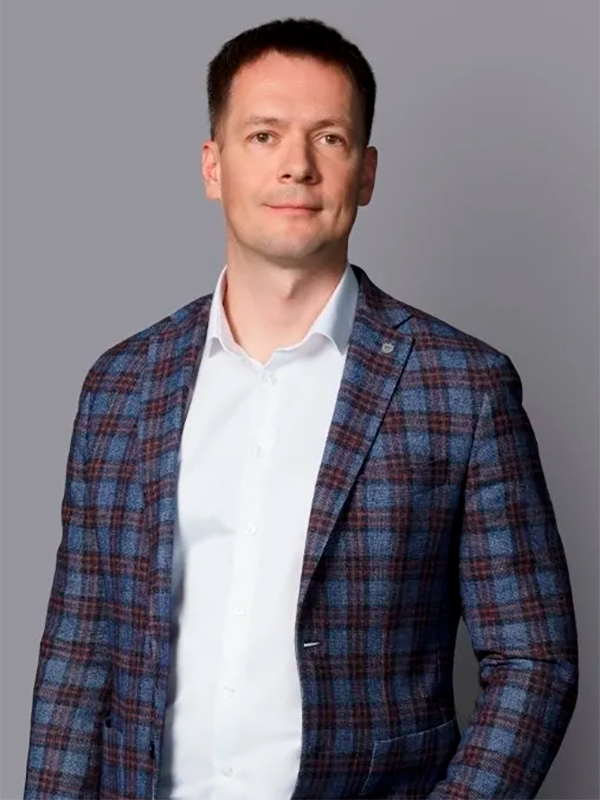
Сергей Мальцев (МТС Банк). Фото: МТС Банк
— Как быстро растет премиальный сегмент? За счет кого?
— Премиальный сегмент у нас растет быстрее рынка по ключевым показателям. Например, в 2025 году клиентская база премиального сегмента выросла в МТС Банке на 35%, что превышает темпы рынка и многих конкурентов. Кроме того, в прошлом году мы удвоили объем инвестиционных активов под управлением, а с начала 2026-го уже обеспечили дополнительный рост на 100%.
Сегодня вклад новых клиентов, пришедших из телекома, составляет примерно 5–10% прироста премиума. В основном это клиенты, которые начинают взаимодействие с финтех-продуктами, в том числе с «МТС Накопления» — простым и понятным инструментом с фиксированной доходностью на уровне ключевой ставки, доступным прямо в приложении оператора.
Как правило, первый контакт клиента с банком происходит через понятные продукты — депозиты и накопительные счета. Дальше клиент начинает использовать более сложные инструменты — облигации, ЦФА, инвестиционные решения — и постепенно формирует более диверсифицированный портфель вместе с персональным менеджером.
— Какова ваша стратегия? Какие KPI стоят перед командой?
— Стратегия строится вокруг трех ключевых направлений. Первое — рост фондированной клиентской базы в премиальном и private-сегментах. Для нас важно не только привлекать новых клиентов, но и формировать устойчивые долгосрочные отношения. Второе — увеличение глубины взаимодействия с клиентом. Нам важно, чтобы клиент не просто открывал пакет услуг, а действительно использовал весь спектр возможностей: инвестиционные продукты, страхование, накопительные решения и сервисы экосистемы. Третье — повышение эффективности бизнеса за счет цифровизации и персонализации обслуживания.
При этом мы оцениваем успех не только количеством клиентов. Для нас важны объем активов под управлением, качество клиентского опыта, уровень удовлетворенности и, конечно, финансовые показатели бизнеса. Блок благосостояния, куда входят направление Premium и Private, инвестиции, вклады, страхование и ЦФА, уже сегодня формирует значимую часть операционного дохода банка — около 15–20% ежегодно. Это серьезный вклад, и наша задача — продолжать увеличивать его за счет роста доли рынка и повышения ценности для клиентов.
— Что удалось сделать за прошедший период?
— Удалось реализовать несколько важных этапов. В первую очередь мы сформировали новую команду в премиальном и private-сегментах, объединили инвестиционное направление и премиальный сервис вокруг единых целей и разработали стратегию развития wealth-направления. Параллельно активно развивали продуктовую линейку и банковские сервисы. Мы запустили направление ЦФА, расширили пакетные предложения новыми сервисами, включая решения в сфере недвижимости, усилили направление «Здоровье», а в брокерском обслуживании внедрили маржинальное кредитование.
Еще одно важное направление — развитие синергии с компаниями группы АФК «Система». Мы дополняем наши пакетные предложения привилегиями и сервисами от партнеров: например, от сети клиник «Медси», девелопера «Эталон» и других.
Сейчас мы начинаем внедрять инструменты ИИ во внутренние процессы. При этом наша позиция остается четкой: мы не рассматриваем технологии как замену человеческому общению между менеджером и клиентом. Их задача — сделать это взаимодействие более качественным и эффективным.
— Чем можно выделиться на конкурентном рынке?
— Сегодня конкурировать только масштабом бизнеса уже недостаточно. Мы хотим выигрывать прежде всего за счет качества клиентского опыта. Наше преимущество — это сочетание сильной цифровой платформы, инвестиционной экспертизы и возможностей телекома. МТС Банк создает не просто набор отдельных финансовых продуктов, а единую среду управления благосостоянием.
Кроме того, мы делаем ставку на персонализацию. В будущем клиент не должен самостоятельно искать подходящий продукт — банк обязан понимать его жизненную ситуацию и своевременно предлагать релевантные решения. Это особенно важно в периоды рыночной неопределенности. Роль банка — не только помогать зарабатывать, но и защищать капитал клиента, предупреждать его о возможных рисках и сопровождать его на разных этапах экономического цикла.
В итоге клиент должен чувствовать уверенность, независимо от того, что происходит на рынках и сколько «черных лебедей» прилетает.
— Как изменился состоятельный клиент?
— За последние годы он заметно изменился: помолодел, стал более финансово грамотным и самостоятельным. Сегодня клиент активно изучает рынок, использует несколько банков, сравнивает предложения и быстрее принимает решения.
При этом парадокс заключается в том, что вместе с ростом доступной информации усложнился выбор. Люди сталкиваются с огромным количеством аналитики, множеством мнений и прогнозов, но зачастую именно избыток информации мешает принимать взвешенные решения. Поэтому растет ценность профессионального сопровождения.
Я убежден, что роль персонального советника или менеджера не исчезнет с развитием нейросетей. Более того, в определенном смысле живое человеческое взаимодействие может стать новой формой премиального сервиса. Технологии будут расширять возможности специалиста, но доверие, понимание целей клиента и способность видеть общую картину останутся человеческой зоной ответственности.
Фото: МТС Банк
— Что такое сегодня качественный инвестиционный продукт?
— Это уже не просто инструмент с высокой потенциальной доходностью. В первую очередь он должен соответствовать целям клиента, его инвестиционному горизонту и отношению к риску. Для состоятельного клиента особенно важны такие параметры, как стабильность, прозрачность, налоговая эффективность и возможность сформировать действительно диверсифицированный портфель.
Если говорить о наиболее востребованных направлениях, то среди них можно выделить персональное финансовое планирование, доверительное управление, облигационные стратегии, структурирование капитала, консультации по международной диверсификации и налоговое сопровождение.
По сути, современный инвестиционный продукт — это не отдельный финансовый инструмент, а часть комплексной стратегии управления капиталом.
— Какие новые продукты и направления сегодня наиболее перспективны?
— Если говорить об инвестиционных продуктах, то нельзя не учитывать текущий рыночный контекст. С 2022 года мы наблюдаем преимущественно режим risk-off: инвесторы стали осторожнее, хотя периодически возникали отдельные всплески интереса к более рискованным стратегиям. Показательный факт: за последние семь лет с допандемийного 2019 года индекс Мосбиржи не увеличился, хотя в отдельные годы (в 2020-м и в конце 2023-го — начале 2024-го) неплохо рос, а наиболее успешными инвестиционными решениями для многих стали золото и фонды денежного рынка.
Если говорить о направлениях, которые сегодня выглядят недооцененными и при этом могут занимать важное место в диверсифицированном портфеле, я бы выделил несколько инструментов. В первую очередь это облигации федерального займа с более длинной дюрацией — около пяти лет и выше. Кроме того, это замещающие еврооблигации — инструменты, которые позволяют получить экспозицию на валютные активы через квазидолларовые и юаневые выпуски. Ну, и корпоративный долг надежных эмитентов, представленный как классическими облигациями, так и ЦФА. Такие портфели сегодня востребованы у наших клиентов, поскольку позволяют одновременно решать несколько задач: сохранять покупательную способность капитала, получать регулярный доход и защищаться от инфляционных и валютных рисков.
— Меняется ли роль персонального менеджера?
— Конечно, она сильно меняется. Если раньше значительная часть его работы была связана с ответами на стандартные вопросы и сопровождением базовых операций, то сегодня эти задачи постепенно переходят к цифровым каналам и автоматизированным сервисам. При этом ценность самого менеджера, наоборот, становится выше. Он превращается из операционного специалиста в финансового консультанта и персонального советника, который помогает клиенту решать более сложные задачи.
— Какую роль будет играть искусственный интеллект в wealth management?
— Я не думаю, что он сможет заменить доверие клиента к банку, его руководству или конкретному специалисту. Управление капиталом всегда основывалось на личных отношениях, и этот принцип, скорее всего, сохранится. При этом потенциал ИИ огромен. Он способен значительно повысить качество обслуживания: анализировать структуру портфеля, находить возможности для ребалансировки, выявлять изменения в потребностях клиента, готовить персональные рекомендации и освобождать менеджеров от большого объема рутинной работы. В результате специалист сможет уделять больше времени именно тому, что является ключевой ценностью в работе с состоятельным клиентом: выстраиванию отношений, формированию доверия и глубокому пониманию целей человека. В общем, тут вполне можно последовать принципу «отца» менеджмента Питера Друкера о том, что лучший способ предсказать будущее — создать его.
— Каким будет private banking через три года?
— Я думаю, что рынок будет развиваться сразу по нескольким направлениям. Во-первых, конечно же, ИИ станет повседневным рабочим инструментом и для менеджеров, и для самих клиентов. Во-вторых, на новый уровень выйдет персонализация. Wealth management постепенно будет превращаться в полноценную платформу управления благосостоянием, где объединяются инвестиции, накопления, страхование, налоговое планирование и различные lifestyle-сервисы. Большую роль будут играть предиктивные модели — технологии, которые позволят лучше понимать потребности клиента и предлагать решения до того, как на них сформируется явный запрос. Третий важный момент: клиент все меньше будет воспринимать инвестиции как отдельную услугу. Они уже становятся частью общего финансового контура человека — это хорошо видно, например, по популярности фондов денежного рынка и других простых инвестиционных решений.
Наша цель — сделать все, чтобы МТС Банк занял именно эту позицию: современного технологичного wealth-банка, который умеет сочетать возможности цифровых технологий с высоким уровнем персонального сервиса и человеческого доверия.
 Эволюция эквайринга для малого бизнеса: формула ПСБ
Роль эквайринга в МСБ смещается от базового приема карт к поддержке мультиканальных платежных сценариев, включающих QR-платежи, мобильные Pay-сервисы, а в перспективе биометрию и цифровой рубль. В ПСБ этот тренд подтверждается динамикой клиентских операций: например, за последний год доля платежей со смартфонов выросла более чем вдвое
 С картой и без: новая конфигурация эквайринга
Универсальный QR, цифровой рубль, новое поколение Pay-сервисов, биометрия и платежные платформы ретейлеров трансформируют эквайринг из моносервиса приема банковских карт в экосистему управления клиентским выбором, платежной маршрутизацией, данными и лояльностью