13.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Банк России определил Основные направления развития национальной платежной системы до 2027 года и отчитался по достигнутым показателям за прошедшие три года
По прогнозам, доля безналичных способов оплаты товаров и услуг, альтернативных банковским картам, к концу 2027 года достигнет около 15%; на конец 2024 года доля оплат товаров и услуг по QR-кодам, биометрии, СПБ и в цифровых рублях не превышает 10%. Об этом Банк России сообщает в документе «Основные направления развития национальной платежной системы до 2027 года».
Приоритетами программы ЦБ называет доработку регулирования, внедрение инноваций и конкуренцию на платежном рынке, а также развитие международных платежей, Открытых API, биоэквайринга, универсального платежного QR-кода и платформы цифрового рубля.
По данным ЦБ, цели предыдущих программ к концу 2024 года оказались достигнуты или превышены. Так, доля безналичных платежей в рознице в третьем квартала 2024 года достигла 85,3%, в то время как цель была установлена на уровне 78–80%. Регулятор прогнозирует дальнейший рост показателей, но без конкретных целевых значений.
С 15 августа 2023 года по 1 декабря 2024 года на платформе цифрового рубля было сделано более 38 тыс. переводов между физлицами и более 10 тыс. переводов в оплату товаров и услуг, также первые переводы между юрлицами, при этом свыше 5 тыс. переводов цифровых рублей совершено с помощью смарт-контрактов. Число пользователей платформы выросло до 9 тыс. граждан и 1,2 тыс. компаний, и операции с цифровыми рублями доступны клиентам 12 банков. Широкое использование цифровой валюты начнется уже с июля 2025 года.
Источник: Банк России
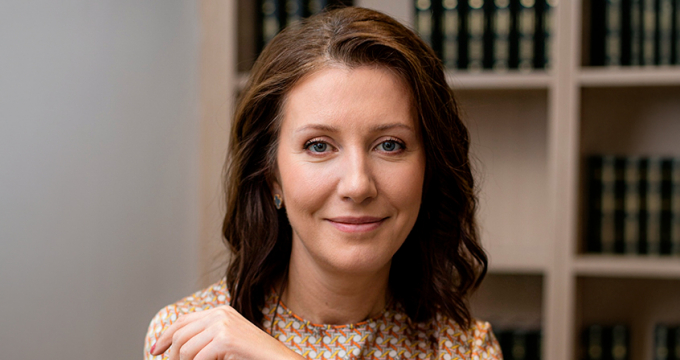 Мы сделали лучший семейный банк
За год число клиентов, пользующихся семейными сервисами Сбера, выросло кратно. Лариса Болотина, директор дивизиона «Массовый высокодоходный сегмент» Сбера, рассказала Александру Садчикову, шеф-редактору «Б.О», как банк превратил «общий счет» из клиентского лайфхака в полноценный продукт с юридической доверенностью и как помогает клиентам просто и прозрачно вести совместный бюджет