13.11.2026

- Новости
- Лучшие интернет-банки для малого бизнеса от Markswebb
Лучшие интернет-банки для малого бизнеса от Markswebb
Business Internet Banking Rank 2018 — шестая волна ежегодного исследования эффективности интернет-банков для малого бизнеса.
Исследование Business Internet Banking Rank 2018 было проведено в августе-сентябре 2018 года. В нем приняли участие 27 интернет-банков для малого бизнеса, каждый из которых обследовался кабинетно и участвовал в нескольких юзабилити-тестах.
Эффективность интернет-банков оценивается для трех типов малого бизнеса:
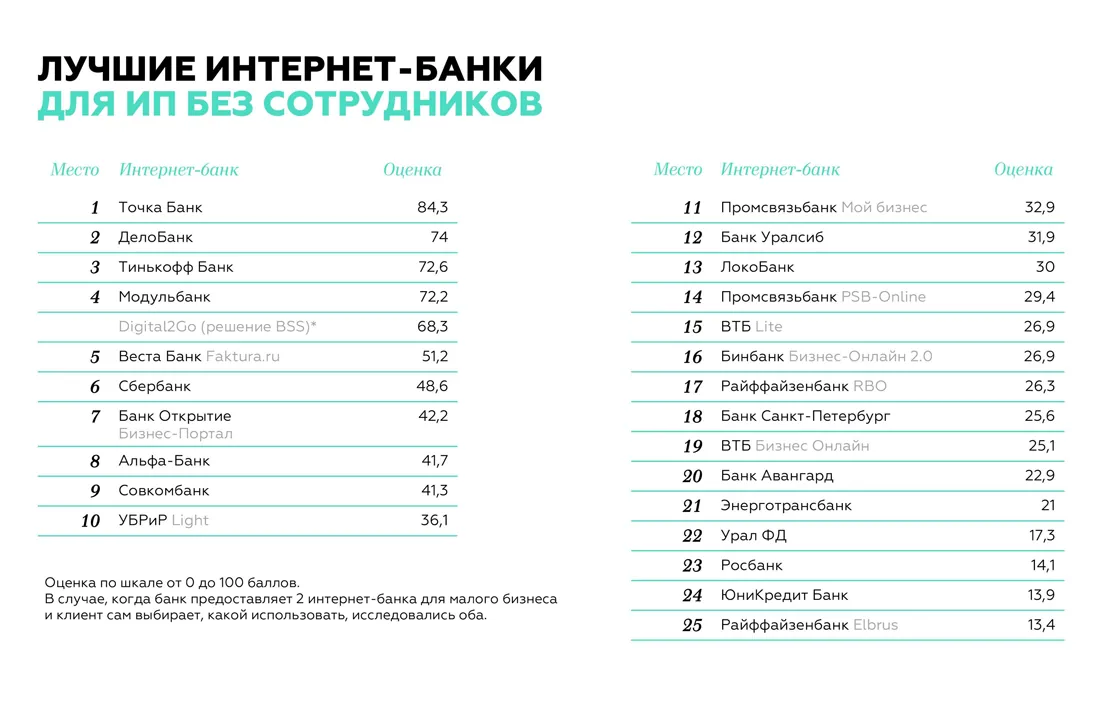
● микро-бизнес (ИП без штата сотрудников);
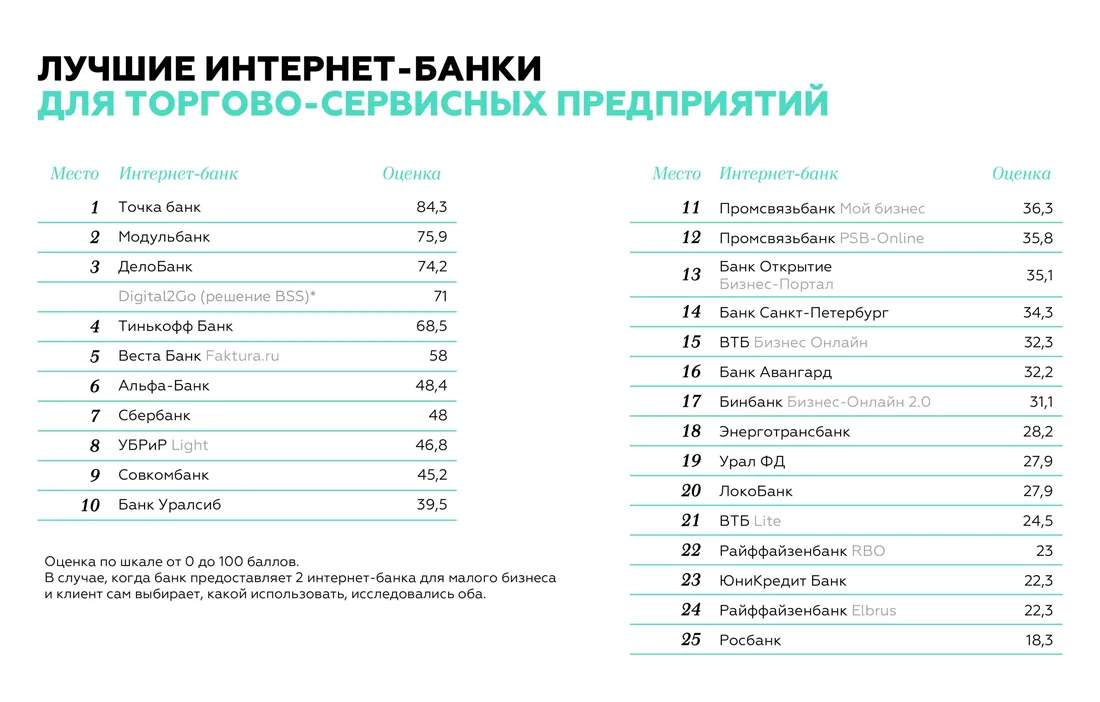
● торгово-сервисное предприятие, ведущее расчеты только в рублях;
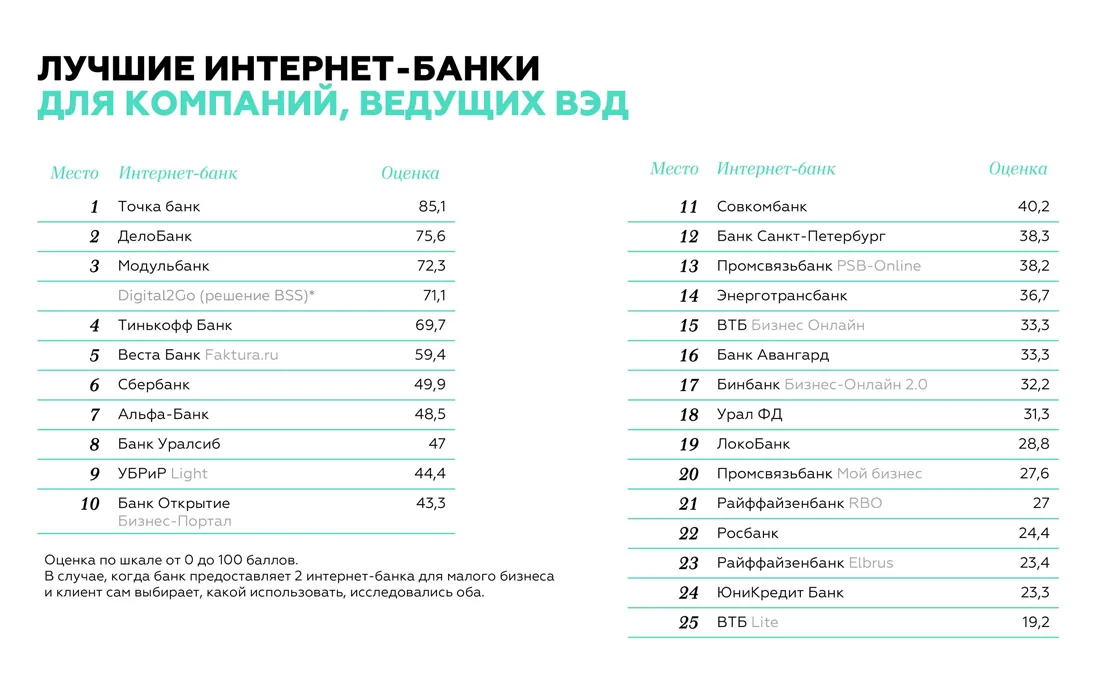
● компания, ведущая внешнеэкономическую деятельность.
Считается, что у микро-бизнеса минимальные потребности в отношении интернет-банка: важно простое получение доступа, настройка уведомлений, помощь с бухгалтерией и отсутствие технических ограничений на работу в различных браузерах и операционных системах.
Более крупные компании со штатом сотрудников пользуются зарплатным проектом и эквайрингом, выпускают корпоративные карты, управляют доступами к сервису и кредитами.
Компании, ведущие ВЭД, в дополнение к рублевому счету используют валютный: меняют валюту, совершают валютные операции и проходят валютный контроль.
Эксперты Markswebb отмечают, что лидры рейтинга за прошедший год заметно расширили функциональность своих сервисов, особенно в части интеграции с полезными предпринимателю небанковскими сервисами — бухгалтерия, документооборот, учет товара и т.д. Кроме этого, внедрялись технологические новинки — например, открытый API и подписание платежа отпечатком пальца в мобильном приложении. Соответственно, банки, которые уделяли интернет-банку для бизнеса меньше внимания, свои позиции по сравнению с прошлогодними рейтингами потеряли.
В ходе исследования эксперты выявили ключевые изменения и тренды:
1) Мультибанкинг. Возможность подключить в интернет-банке отображение счетов в других банках и видеть по ним остаток и выписку реализована в сервисах Точка Банка, Тинькофф-Банка и Модульбанка. Управлять сторонним счетом — например, совершить перевод, ни в одном интернет-банке еще нельзя, но в ближайшем будущем, такая возможность, вероятно, появится.
2) Банки все активнее внедряют инструменты документооборота. Одни (например, Тинькофф-Банк) двигаются поступательно, постепенно добавляя возможности работы с новыми документами. Другие (например, ДелоБанк и Digital2Go (решение BSS)) интегрируют в интернет-банк для бизнеса готовые сервисы — в этом случае предпринимателю сразу доступн развитая инфраструктура документов, с которой можно работать.
3) В интернет-банках появляется все больше возможностей для ведения бухгалтерии в компаниях разного типа. В прошлом году казалось немыслимым, что в интернет-банке будет расчет налогов для ООО, а сейчас эта возможность реализована в Точка Банке, а в сервисах ДелоБанка, Модульбанка и Digital2Go (решение BSS) интегрирован полноценный сервис бухгалтерии.
4) Авторизоваться в интернет-банке и подписать платеж можно через отпечаток пальца в мобильном банке. Сейчас это решение находится на стадии внедрения в интернет-банках Модульбанка и Точка Банка.
5) Банки открываются для интеграций с другим ПО по API. Возможность интеграции с разными сервисами заметно упрощает жизнь предпринимателей: например, благодаря интеграции с CRM все данные о статусе сделки можно отслеживать в одном интерфейсе.
6) Все больше банков внедряют в интернет-банк для бизнеса единую ленту операций, тогда как в прошлом году этот концепт использовали единицы.
Сейчас на главной
 Best Practice Что нейросети рассказывают клиентам о банках и как банку это проверить
Мы задали пяти нейросетям 22 вопроса о вкладах, картах, кредитах и госпрограммах и сверили утверждения о ставках и условиях с сайтами банков в день ответа: где ответы расходятся с сайтами, откуда нейросети берут сведения и как банку проверять это
Марат Аксанов 13.11.2026
 Российский арт-рынок после 2022 года: цены, спрос и новые правила игры
После 2022 года рынок не исчез, но изменился: часть произведений русского искусства, уходивших в Лондон и Париж, стала продаваться внутри России. Трансграничные расчеты, перевозка и страхование усложнились. Российский и международный рынки стали более автономными
Алиса Прейс 13.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ