05.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Число выданных кредитов по госпрограммам при этом снизилось на 40% после июньского всплеска
По оценке Frank RG, в июле 2026 года крупнейшие банки выдали 83,6 тыс. ипотечных кредитов — на 14% меньше, чем в июне, но на 15% больше, чем годом ранее. В денежном выражении выдачи составили 354,8 млрд рублей, что на 25% ниже уровня июня и на 2% выше июля 2025 года. Снижение объясняется тем, что в июне заемщики заранее активно оформляли «Семейную ипотеку» на фоне ожиданий возможного ужесточения условий программы с 1 июля 2026 года.
В структуре выдач доля новостроек снизилась до 36% (на 11 п.п. к июню и на 17 п.п. к июлю 2025 года), тогда как доля готовых квартир выросла до 43% (на 10 п.п. к июню и на 16 п.п. к июлю 2025 года). Доля загородной недвижимости осталась на уровне 17%: готовые дома — 12%, ИЖС — 5%.
После июньского всплеска спроса на льготную ипотеку в июле заметно сократились выдачи по госпрограммам. Их число составило 31 тыс. кредитов, что на 40% ниже июня и на 39% ниже июля 2025 года. Объем выдач по льготным программам снизился до 185,3 млрд рублей (на 42% к июню и на 36% год к году). Доля господдержки в числе выдач упала до 37%, в объеме — до 52%.
Средний размер ипотечного кредита за месяц уменьшился на 13%, до 4,2 млн рублей. На новостройки он составил 5,7 млн рублей, на готовые квартиры — 3 млн рублей, на готовые дома и ИЖС — 4,5 млн рублей, в сегменте рефинансирования — 3,8 млн рублей.
Средневзвешенные ставки по рыночной ипотеке в июле выросли на 0,1–0,2 п.п. из-за пересмотра условий в ряде банков, но в годовом выражении снизились на 3,6–5,7 п.п.
На 1 августа 2026 года ипотечный портфель достиг 24,6 трлн рублей (+0,4% к 1 июля и +10% к 1 августа прошлого года). Доля программ с господдержкой в портфеле составила 58%, а доля «Семейной ипотеки» — 35%.
Источник: Frank RG
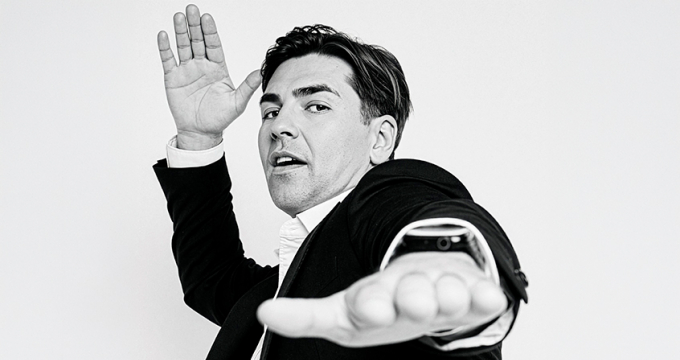 Наши преимущества там, где конвейер бессилен
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
 Кредитовать малый бизнес нельзя дорого
Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента
 АОИП участвует в создании цифровой экосистемы участников индустрии здоровья
Основным направлением работы АОИП станет интеграция в платформу инструментария инвестиционных платформ, который позволит привлекать финансирование для развития проектов в сфере медицинской инфраструктуры, технологий и оборудования