07.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Средний чек снизился до 150,8 тыс. рублей после сезонного всплеска в предыдущем месяце
В январе 2026 года средний размер выданных потребкредитов в России составил 150,8 тыс. рублей, что на 17% меньше, чем в декабре 2025 года, когда размер достигал 181,7 тыс. рублей. Однако по сравнению с январем 2025 года этот показатель вырос на 24,9% (год назад средний размер составлял 120,7 тыс. рублей).
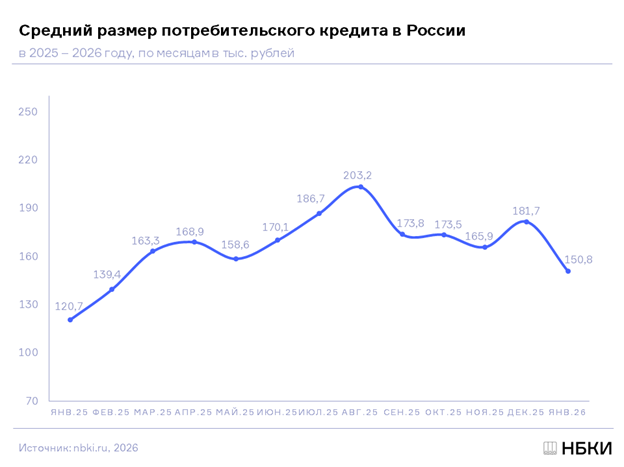
Источник: НБКИ
Наибольший средний размер потребкредитов был отмечен в Москве (268,5 тыс. рублей) и Санкт-Петербурге (228,2 тыс. рублей). Сильнее всего средний размер сократился в Воронежской (-29,7%), Саратовской (-28,8%) и Тульской (-28,3%) областях. В Москве и Санкт-Петербурге снижение составило 17,2% и 10,8% соответственно.
По словам Алексея Волкова, директора по маркетингу НБКИ, после декабрьского всплеска, вызванного сезонным фактором, в январе 2026 года средний размер потребительского кредита снова снизился. Спрос на кредиты остается низким, а качество заявок ухудшается, что вынуждает банки повышать требования к заемщикам и снижать объемы новых кредитов.
Источник: НБКИ
 Эволюция эквайринга для малого бизнеса: формула ПСБ
Роль эквайринга в МСБ смещается от базового приема карт к поддержке мультиканальных платежных сценариев, включающих QR-платежи, мобильные Pay-сервисы, а в перспективе биометрию и цифровой рубль. В ПСБ этот тренд подтверждается динамикой клиентских операций: например, за последний год доля платежей со смартфонов выросла более чем вдвое
 С картой и без: новая конфигурация эквайринга
Универсальный QR, цифровой рубль, новое поколение Pay-сервисов, биометрия и платежные платформы ретейлеров трансформируют эквайринг из моносервиса приема банковских карт в экосистему управления клиентским выбором, платежной маршрутизацией, данными и лояльностью