




30.10.2026

- Аналитика
- Без права на риск
25.08.2025Аналитика, FinRetail, НЕ Банки
Без права на риск
НПФ восприняли без энтузиазма стремление загнать их на рынок акций
Негосударственные пенсионные фонды (НПФ) хотят стимулировать для вложений в акции: власти рассматривают «советы» и гарантии для этого. Однако инвестиционная стратегия индустрии НПФ уже сформирована, и там особого места долевым бумагам нет. На это повлияли полученный фондами опыт, созданные регуляторные условия и даже возраст их клиентов. Поэтому участники рынка весьма скептически оценивают перспективы таких инициатив, указывая на фундаментальные причины низкой инвестиционной активности фондов в высокорисковом сегменте
Фондам укажут путь
В дискуссии о развитии российского фондового рынка (о повышении его капитализации, улучшении условий по выходу компаний на первичное публичное размещение), состоявшейся в середине мая на встрече главы государства с членами «Деловой России», Владимир Путин, посмотрев в лежащие перед ним документы, заявил, что негосударственным пенсионным фондам, т.е. «компаниям, которые держат… немаленькие деньги наших пенсионеров, сложно разобраться подчас» в том, как инвестировать в акции. Поэтому он предложил ЦБ, правительству и своей администрации помочь этим фондам «разобраться»: «выработать какой-то инструмент, который мог бы давать... мягко скажем, советы какие-то» в их инвестиционной деятельности относительно вложений в акции. Также, по его словам, нужно «изобрести» какие-то «механизмы», которые позволили бы в рамках таких инвестиций НПФ государству «брать на себя какую-то часть риска». «Это значит, что гарантии какие-то должны быть», — уточнил Владимир Путин на чье-то замечание.
«Безусловно, приступим к его (поручению президента. — «Б.О») реализации», — буквально спустя два дня бодро рапортовал директор департамента финансовой политики Минфина Алексей Яковлев (цитируется по агентству «ПРАЙМ»). Правда, какие «инструменты» и «механизмы» должны быть созданы, пока из его слов не очень понятно. «Как к этому подойти, мы пока думаем», — отметил чиновник и обрисовал свое видение пожеланий: «Здесь речь идет, как мы это понимаем, о расширении возможности для пенсионных фондов вкладывать средства, делать это безопасно, но при этом давать, возможно, где-то большую доходность своим вкладчикам».
На той же встрече с членами «Деловой России» председатель Банка России Эльвира Набуиллина напомнила позицию регулятора: с вложениями НПФ в акции надо быть осторожными: «Мы [здесь] еще более жесткие, чем по отношению к банкам, потому что это сохранность денег будущих пенсионеров».
Впрочем, как указала она, осторожные движения по либерализации вложений пенсионных фондов в акции делаются.
«Мы, кстати... смягчили требования для участия НПФ в IPO… В этом году планируем предусмотреть увеличение лимита на активы с повышенным уровнем риска и расширить возможности по покупке акций не из индекса Мосбиржи», — указала Эльвира Набиуллина. То есть, по ее словам, к расширению инвестиционных возможностей ЦБ готов двигаться, но это должно быть осуществлено «аккуратно», с пониманием того, что «здесь… управление, которое связано с деньгами будущих пенсионеров».
Фондам по акции
Давление на ЦБ с тем, чтобы подтолкнуть НПФ к инвестициям в акции, оказывается уже несколько лет. Наверное, самым активным пропонентом этой идеи является президент саморегулируемой организации (СРО) НАУФОР — лоббиста профессиональных участников фондового рынка (брокеров, управляющих компаний и т.п.) — Алексей Тимофеев, который заинтересовался этой темой в 2021 году. Именно к этому времени относятся первые упоминания об излишней зарегулированности НПФ в официальных документах НАУФОР (см., например, совместный доклад лоббиста с РАНХиГС (Российской академией народного хозяйства и государственной службы при Президенте Российской Федерации) или отзыв на подготовленные ЦБ основные направления развития финансового рынка до 2024 года), а также первые же публичные заявления Алексея Тимофеева. Сразу после заявления Владимира Путина он не преминул вновь поднять эту тему.
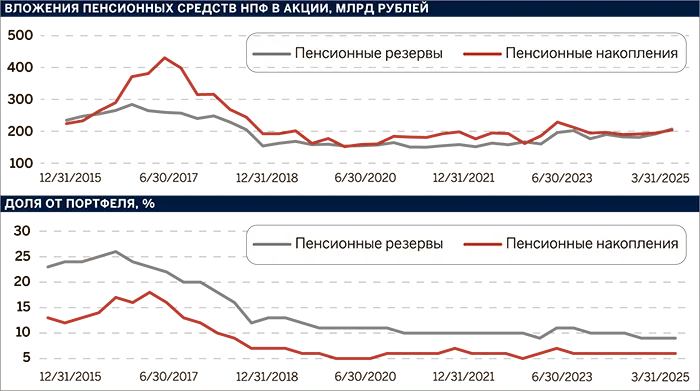
Упомянув, что НПФ на данный момент инвестируют лишь 6% пенсионных накоплений и 9% резервов в акции, глава НАУФОР привел вырванную из общего контекста статистику о том, что «в мире принято инвестировать около 30% активов НПФ на рынке акций».
«Нам не хватает НПФ как институциональных инвесторов на рынке ценных бумаг, в первую очередь на рынке акций», — заявил он.
По его мнению, причины здесь в основном регуляторные: во-первых, это стресс-тестирование («в случае с НПФ закон предусматривает, что в результате негативного стресс-тестирования фонд может быть объявлен несостоятельным»), во-вторых, «пятилетняя безубыточность», то есть обязательство фондов обеспечивать как минимум нулевую доходность на пятилетнем периоде («это… полностью исключает инвестиции в акции: этот рынок гораздо более непредсказуем, чем рынок облигаций») и, наконец, «фидуциарная ответственность» («когда сотрудники ЦБ оценивают инвестиционные решения негосударственных пенсионных фондов»).
Ответ регулятора
ЦБ никогда не согласится с тем, чтобы развитие рынка акций происходило «за счет повышения риска для будущих пенсионеров», парировала Эльвира Набиуллина: «Мы помним прекрасно и проходили все вместе с вами, скажем мягко, наведение порядка в НПФ, когда пенсионные фонды брали на себя достаточно много риска. И те механизмы, от которых вы предлагаете отказаться, — это как раз страховка для того, чтобы не вернуться в эту ситуацию».
Хотя в последние несколько лет (с начала 2020 года) доля вложений пенсионных накоплений в акции колеблется в диапазоне 5,2–7,1%, а доля пенсионных резервовнаходится в пределах 9,1–11,3%, Алексей Тимофеев не учитывает инвестиции НПФ в акции, сделанные через паевые инвестиционные фонды (ПИФы). Например, через ПИФы в пенсионных фондах хранятся крупные инвестиции в Газпромбанк, Севергазбанк или ВТБ.
Но председатель регулятора говорила не об этом, она напоминала о не столь давних событиях. На середину 2017 года в инвестициях в акции (не считая ПИФов) было сконцентрировано 17,8% пенсионных накоплений, а в резервах — 22,5%, т.е. показатели были весьма близки к целевые ориентирам НАУФОР. При этом большинство таких вложений приходилось на так называемые стратегические инвестиции, то есть вложения, которые сделаны не с главной целью получения доходности для клиента НПФ, а прежде всего в интересах владельцев пенсионных фондов. Были даже созданы специальные механизмы, чтобы параметры акций сохранялись на уровне, необходимом для возможности инвестиций в них НПФ, сообщал ЦБ.
Именно в середине 2010-х годов НПФ стали одним из элементов «московского пенсионно-банковского кольца» (см. интервью Эльвиры Набиуллиной «Ведомостям»), которое ЦБ разрубил в 2017 году, санировав несколько крупнейших частных финансовых групп.
Именно в качестве ответа на подобные действия ЦБ ввел определенные защитные механизмы, против которых, в частности, выступает НАУФОР: стресс-тестирование портфелей НПФ и их фидуциарную ответственность, то есть обязательства совершать сделки на наилучших доступных условиях.
Впрочем, «стратегические инвестиции» НПФ не исчезли из повестки даже после разрушения «московского пенсионно-банковского кольца» и введения защитных механизмов. О подобной практике напоминают, например, вложения НПФ «Газфонд» и «Газфонд Пенсионные накопления» в акции ВТБ в ходе состоявшейся в 2023 году допэмиссии банка. Об этом писало издание Frank Media. Однако новые меры значительно осложнили подобные инвестиции.
Фонды сомнений
Регуляторы обратили внимание на НПФ как на возможного благонадежного инвестора в акции лишь после 2022 года, когда в Россию был ограничен приток иностранных инвестиций и задача фондирования компаний была перенесена на отечественный капитал. Из этого, в частности, вырос тезис о необходимости повышения капитализации фондового рынка к 2030 году до 66% ВВП (эта задача была поставлена Владимиром Путиным в начале 2024 года).
Во-первых, в НПФ сконвертированы весьма значительные средства — 3,4 трлн рублей в пенсионных накоплениях и 2,3 трлн рублей в пенсионных резервах (на конец первого квартала 2025 года, потенциально к ним могут прибавиться 2,6 трлн рублей пенсионных накоплений из Социального фонда России), а во-вторых, НПФ остались одними из немногочисленных институциональных инвесторов после того, как с российского фондового рынка ушли иностранцы.
ЦБ в прошлом году, по сути, снял заградительные требования к участию пенсионных фондов в IPO. Банк России планирует также отменить часть требований к структуре и составу активов фондов, в том числе снять существующие лимиты на вложения в акции (40% — для «голубых фишек», т.е. бумаг из индекса Мосбиржи и первого котировального списка), а также расширить возможность для инвестиций фондов во второразрядные акции, увеличив при этом требования к стресс-тестированию, писало издание Frank Media.
Впрочем, эффект от этих мер не столь очевиден: например, несмотря на наличие заградительных требований, фонды при желании могли участвовать в IPO с помощью разных схем и даже в 2024 году делали это, но выкупали меньше 1% всего объема размещения. Об этом рассказывала директор департамента инвестиционных финансовых посредников ЦБ Ольга Шишлянникова. А лимиты на инвестиции в акции далеко не выбираются.
По-видимому, все-таки таких регуляторных мер для увеличения вложений фондов в акции недостаточно. В интервью Frank Media куратор пенсионного бизнеса ГК «Регион» (в ее НПФ сконцентрировано около 1 трлн пенсионных средств) Галина Морозова называла две проблемы: недостаточное раскрытие информации эмитентами после 2022 года и узость российского рынка акций, когда НПФ не может создать себе позицию, не «двинув» серьезно цену бумаги.
Нарастающая динамика выплат, необходимость показывать безубыточность на разных периодах — все это также влияет на нежелание НПФ связываться с акциями, пояснил «Б.О» на правах анонимности один из топ-менеджеров крупного пенсионного фонда.
Значительная часть ежегодного вознаграждения рыночных УК, работающих с НПФ, да и самих фондов привязана к годовой доходности.
«“Пересиживать” долгую рецессию в акциях без дохода проблематично», — рассказал заместитель гендиректора УК «ААА Управление капиталом» Вадим Сосков (цитируется по изданию «Деловой Петербург»). «Инвестиции в акции… приводят к риску возмещения рыночных колебаний за счет прибыли фондов, даже при условии восстановления цен. В результате НПФ стремятся выполнить бенчмарки по краткосрочной доходности, часто в ущерб долгосрочным стратегиям», — отметили в компании «Совкомбанк Страхование» (в группу с ней входит НПФ «Совкомбанк»).
Без госинтереса
Вряд ли помогут устранить эти факторы и предложения Владимира Путина. Инструмент, который мог бы давать какие-то советы для инвестиций в акции, фондам не нужен. «За десятилетия работы с накоплениями НПФ нарастили компетенции в управлении ими и могут делать это частично или полностью самостоятельно. Однако фонды также могут выбрать УК с соответствующей компетенцией и передать средства ей в доверительное управление», — объяснила портфельный управляющий департамента по управлению инвестициями НПФ «Альфа» Мария Потапова.
«Сегодня любая сделка по вложениям средств предпринимается после глубокого анализа всех параметров сделки с учетом соотношения возможных рисков и будущих доходов», — добавил президент пенсионного лоббиста, Национальной ассоциации негосударственных пенсионных фондов (НАПФ), Сергей Беляков. «Подобный инструмент не нужен», — говорят и в НПФ «ВЭФ.Жизнь»: «Крупные финансовые компании и банки, работающие на фондовом рынке, постоянно дают рекомендации своим клиентам по вариантам инвестирования (в том числе по акциям). Рекомендации на уровне государственных структур по негосударственным ценным бумагам будут помещать эмитентов в неравные конкурентные условия».
Не устранив фундаментальные причины отсутствия интереса НПФ к акциям, государственные гарантии смогут лишь частично стимулировать фонды обратить внимание на этот инструмент.
«Это может привести к увеличению доли вложений в рисковые и потенциально более доходные активы, так как часть риска перекладывается на государство. Но нужно больше подробностей о возможностях и механизмах государственного гарантирования, чтобы оценить их эффективность», — считает портфельный управляющий УК «Первая» Михаил Цагарели.
«Для стимулирования участия НПФ в IPO можно предусмотреть такой простой, прозрачный и эффективный способ государственной поддержки: НПФ участвует пенсионными средствами в IPO, а государство обязуется, например, через три года выкупить эти акции по цене не ниже цены IPO — такой своеобразный put-опцион на акции», — предположила руководитель службы управления рисками НПФ «Альфа» Светлана Ткаля.
«Возможно создание списка системно значимых эмитентов акций, на которые будут распространяться госгарантии (что поможет снизить их кредитный риск. — «Б.О»)», — полагают в НПФ «ВЭФ.Жизнь». При этом, по словам представителя фонда, это будет иметь ограниченное влияние на инвестиционную привлекательность вложений в акции, «поскольку рыночный риск при инвестировании в акции, как правило, выше кредитного риска».
Само регулирование направлено «на достижение [НПФ] гарантированной доходности, сопоставимой с депозитами», подчеркнули в СК «Совкомбанк Страхование»: «Задача НПФ — наиболее эффективно использовать доступные инструменты инвестирования в интересах участников и вкладчиков, формируя инвестиционную стратегию с учетом рыночной конъюнктуры на определенный горизонт инвестирования и с приемлемым уровнем риска». «Акции же, как инструмент волатильный и, по сути, не предполагающий гарантированного дохода, не всегда соответствуют заявленной задаче НПФ, поэтому наращивание объемов вложении НПФ в акции не может рассматриваться как самостоятельная задача», — пояснил представитель компании.
Источник: Банк России
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




