16.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

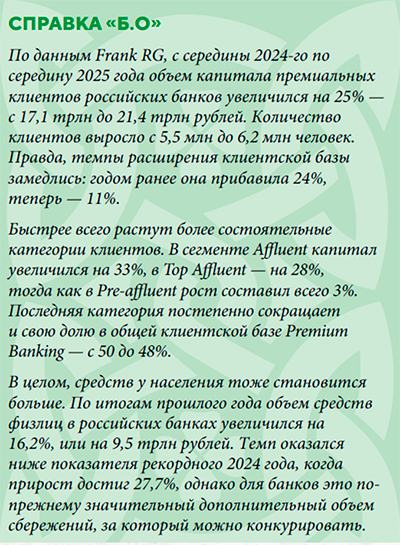
Клиент становится более требовательным, он лучше ориентируется в предложениях и все реже ограничивает себя отношениями с одной финансовой организацией. Наличие премиального пакета сегодня уже не означает, что именно в этом банке клиент хранит большую часть капитала или решает основные финансовые задачи. На первый план выходит конкуренция не столько за статус клиента, сколько за его деньги, внимание и лояльность.

Но просто привлечь клиента становится недостаточно. Премиальная аудитория давно привыкла сравнивать предложения и пользоваться услугами нескольких банков. В одном могут быть выгоднее вклады, в другом — инвестпродукты, в третьем — карты, travel-сервисы или программы лояльности. В результате капитал клиента оказывается распределен между несколькими финансовыми организациями.
Для Premium Banking такая модель становится одной из основных сложностей. Клиент может одновременно соответствовать премиальным критериям сразу нескольких банков, а значит, количество подключенных к программе клиентов уже не всегда показывает реальную глубину отношений с ними. Банкам приходится бороться не только за самого клиента, но и за большую долю его средств и операций.

Последние два года во многом были удобны для банковского вкладчика: высокие ставки делали депозит простым и понятным способом размещения свободных денег. Для Premium Banking это означало, что значительную часть потребностей клиента можно было закрыть привычными банковскими инструментами.
Теперь ситуация начинает постепенно меняться. Снижение доходности вкладов заставляет клиентов снова смотреть в сторону инвестиционных продуктов. По данным Банка России, чистый приток средств на индивидуальные инвестиционные счета в 2025 году составил 230 млрд рублей — в 3,7 раза больше, чем годом ранее. Общее количество ИИС достигло 6,4 млн. Банк России прямо связывает повышенный интерес к инструменту в том числе с постепенным снижением доходности банковских депозитов. Растет и рынок коллективных инвестиций. За 2025 год чистый приток средств в ПИФ увеличился более чем на треть, до 2,8 трлн рублей.
Для премиальных банков это означает возвращение к более сложной конкуренции. Высокой ставки по вкладу становится мало — клиенту снова необходим выбор между депозитами, облигациями, фондами и другими способами размещения капитала.
Еще несколько лет назад хорошее мобильное приложение само по себе могло быть заметным конкурентным преимуществом премиального банка. Сейчас это скорее обязательное условие. Однако премиальный сегмент остается одним из тех направлений банковского бизнеса, где полная цифровизация вряд ли является самоцелью.
Чем сложнее финансовая ситуация клиента и чем значительнее его капитал, тем больше вопросов невозможно свести к стандартной операции в приложении. Это может быть структура инвестиций, налоговая ситуация, передача капитала семье или просто необходимость быстро решить нестандартную задачу. Поэтому технологии здесь скорее меняют роль персонального менеджера, чем вытесняют его. Рутинных действий становится меньше, а требований к скорости реакции и качеству консультации — больше.
Практически прежним остается еще один тренд — развитие нефинансовой части премиальных программ. Бизнес-залы, трансферы, консьерж-сервис и страхование в поездках настолько широко представлены в пакетах банков, что сами по себе уже редко позволяют существенно отличаться от конкурентов. Поэтому программы постепенно расширяются за пределы travel-направления.
В фокусе оказываются медицина, спорт, образование, мероприятия, рестораны и сервисы для семьи. Для банков это вполне закономерный шаг: premium должен быть заметен клиенту не только в момент совершения финансовой операции.
Одновременно меняется и сама состоятельная аудитория. Банкам приходится учитывать не только объем капитала, но и образ жизни клиента, его возраст, семейную ситуацию и структуру расходов. Именно поэтому нефинансовое наполнение программ становится все более разнообразным, а универсальный набор привилегий постепенно уступает место персонализированным предложениям.
Особое внимание банки начинают уделять семьям клиентов. Если раньше большинство сервисов строилось вокруг владельца пакета, то сейчас предложение все чаще распространяется на супругов, детей и родителей. Но расширять пакет бесконечно невозможно. Чем больше в нем сервисов, тем дороже для банка его обслуживание. А если клиент держит основную часть капитала у конкурента, экономика таких отношений становится еще менее очевидной.
Экосистемный подход также остается актуальным, хотя за последние годы несколько изменился его смысл.
Раньше банки стремились собрать как можно больше сервисов внутри собственной экосистемы, рассчитывая, что клиент будет решать большинство задач в одном месте. Но состоятельный клиент привык сам выбирать лучшее предложение на рынке. Он может инвестировать через одну организацию, хранить основные сбережения в другой, пользоваться картой третьей и одновременно подключать отдельные сервисы за пределами банковских экосистем. В результате экосистему вокруг себя формирует уже не только банк, но и сам клиент.
Для финансовой организации это означает необходимость не обязательно закрыть все его потребности собственными продуктами, а стать той точкой, вокруг которой сосредоточена большая часть финансовых отношений. Это приводит к росту партнерств, которые позволяют банкам быстрее расширять предложение в тех областях, где создавать собственный сервис дорого или нецелесообразно.

После нескольких лет резкой перестройки премиальный банковский рынок окончательно вошел в более спокойный режим. Однако спокойнее от этого самим банкам не стало. Набор банковских продуктов, цифровых сервисов и привилегий в целом унифицирован, любое удачное решение достаточно быстро появляется у конкурентов, а премиальный клиент, в отличие от массового, сравнительно легко может выполнить условия обслуживания сразу в нескольких банках. В такой ситуации удерживать его становится сложнее.
До сих пор одним из наиболее очевидных показателей развития Premium Banking был рост клиентской базы. Он остается важным, но куда больше о качестве отношений может сказать динамика капитала под управлением: если количество клиентов растет быстрее, чем объем их средств, это может означать, что банк получает статус, но не становится для них основным.
Отсюда возникает и новый уровень конкуренции — борьба за share of wallet, т.е. долю средств клиента. Банк, который знает только ту часть финансовой жизни клиента, которая находится внутри собственного периметра, может существенно недооценивать его потенциал. И наоборот: клиент с премиальным статусом и небольшим остатком на счетах далеко не всегда является некрупным клиентом — возможно, основная часть его денег просто находится в другом месте.
Поэтому в центре внимания руководителей подразделений Premium Banking все чаще оказывается не только привлечение, но и удержание, развитие отношений и увеличение числа задач, которые клиент доверяет одному банку.
 Машина закупается на десять лет, регуляторика за это время уходит дальше
Директор по развитию бизнеса компании «Эйч.Эс.Ар» Мария Синягина в разговоре с генеральным директором АЦ «БизнесДром» Павлом Самиевым рассказала «Б.О» о том, почему банки сегодня пересматривают подход к закупке счетно-сортировальной техники, как меняются требования Банка России и почему стоимость владения оборудованием становится важнее цены его приобретения
 Обзор рынка Premium & Private (1–15 сентября)
С 1 сентября заработал быстрый перенос ценных бумаг между депозитариями, крупнейшие банки подключились к новому этапу цифрового рубля, а новый закон о цифровых валютах начал формировать регулируемый контур для криптоактивов. В premium ВТБ заработала новая многоуровневая архитектура «Привилегии», а Sber Private Banking выступил партнером Cosmoscow