



19.11.2026

- Аналитика
- Клиентам важна ценность, а не число привилегий
20.11.2026Аналитика, Банки
Клиентам важна ценность, а не число привилегий
О том, какие lifestyle-сервисы востребованы состоятельными клиентами, как меняются их запросы и почему персонализация становится ключевым направлением развития Private Banking, Екатерина Серединская, старший управляющий директор Sovcombank Wealth Management, рассказала в интервью Павлу Самиеву, генеральному директору АЦ «БизнесДром» и председателю Комитета по финансовым рынкам «ОПОРЫ РОССИИ», для «Банковского обозрения»
— Екатерина, что сегодня входит в понятие lifestyle-сервисов в Private Banking? Какие направления наиболее интересны и востребованы клиентами?
— Для начала стоит разделить понятия. Нефинансовые сервисы — более широкая категория, чем lifestyle. Я бы выделила в ней три блока. Первый — альтернативные инвестиции: например, недвижимость, драгоценные металлы и другие активы. Второй — консультационные услуги в юридической, налоговой и комплаенс-сферах. В некоторых классификациях, в том числе у Frank RG, этот блок относят к риск-менеджменту. Третий блок — непосредственно lifestyle-сервисы.
В lifestyle входят программы лояльности, в том числе связанные с банковскими картами, партнерские предложения, организация мероприятий и формирование клиентского сообщества. Именно об этом третьем блоке мы и говорим, но важно помнить, что он существует в рамках более широкой системы нефинансовых услуг.
— А если говорить непосредственно о lifestyle, какие услуги сейчас входят в этот набор?
— Рынок постоянно меняется, и банки ищут решения, которые действительно создают ценность для клиентов. При этом востребованность конкретных услуг сильно зависит от сегмента.
В премиальном сегменте по-прежнему популярны сервисы для путешествий: страхование выезжающих за рубеж, доступ в бизнес-залы, трансферы и другие подобные опции. В классическом Private Banking интерес к таким предложениям несколько ниже. Здесь на первый план выходят более индивидуальные и значимые для клиента услуги. Например, мы одними из первых сделали акцент на программах, связанных со здоровьем. Для меня как для private-клиента ежегодный чекап в хорошей клинике гораздо ценнее ряда стандартных бонусов. Мы также включали бесплатные программы ДМС в пакеты услуг. Сначала предлагали более компактные решения, в том числе в премиальном сегменте, а сейчас видим спрос на них и в Private Banking.
Еще одно важное направление — мероприятия и формирование сообщества. С 2022 года у нас действует закрытый клуб. Это не площадка для продаж: повестка здесь исключительно дискуссионная и строится вокруг нашей экспертизы. Мы обсуждаем макроэкономику, финансовые рынки, приглашаем представителей компаний реального сектора. Такие встречи интересны клиентам и укрепляют отношения с банком. Постепенно появились и другие форматы по интересам: шахматный клуб, сейчас развиваем литературный. Это тоже заметно влияет на лояльность.
Наконец, партнерские программы. Клиенты обращаются к нам за подбором решений, связанных с недвижимостью, образованием, интересами детей и вопросами преемственности поколений. Здесь мы фактически действуем как buy-side консультант. Например, рекомендуя застройщика, мы можем хорошо знать его бизнес, кредитный риск и деловую репутацию, поскольку сами работаем с ним и финансируем его.
— Собираете ли вы обратную связь? Что клиенты считают наиболее ценным и как меняется спрос?
— Безусловно, востребованы классические программы лояльности. Клиентам нравится хороший кешбэк по карте, причем именно реальными деньгами, а не баллами. Но если говорить о lifestyle в Private Banking, особенно высок спрос на сервисы в сфере здоровья, клубные форматы и партнерские программы. Последние у нас продолжают набирать обороты.
Travel-сервисы также сохраняют популярность, особенно в сегменте уровнем ниже. При этом важно не смешивать lifestyle с другими нефинансовыми услугами. Например, юридическое и налоговое консультирование — неотъемлемая часть структурирования активов, а значит, одна из базовых задач Private Banking.
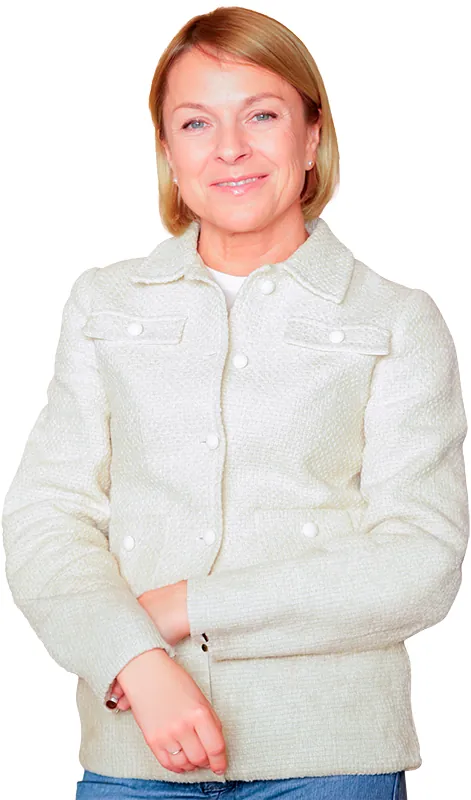
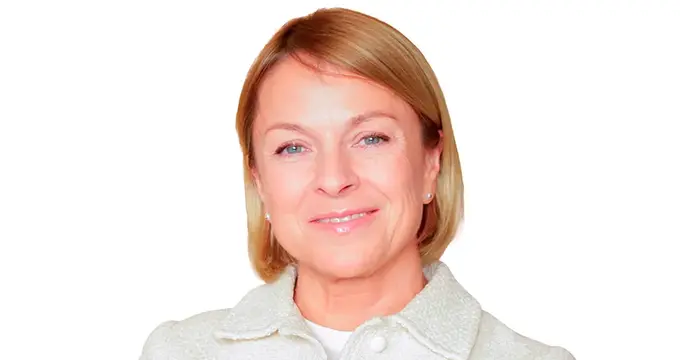
Фото: Совкомбанк
Екатерина Серединская
В банковской отрасли более 26 лет: была членом правления Deutsche Bank, операционным директором Банка Зенит, генеральным директором инвестиционной компании ARUMPRO Capital. Создала брокерско-дилерскую инфраструктуру Lehman Brothers в РФ.
В команде Совкомбанка с 2019 года, сначала в должности руководителя Департамента развития бизнеса, а с 2022 года возглавляет Sovcombank Wealth Management — направление по работе с привилегированными клиентами.
— Планируете расширять набор сервисов или какие-то предложения будут заменяться новыми?
— Мы постоянно анализируем запросы клиентов и корректируем предложение. Но у нас нет цели включить в линейку все, что существует на рынке. Для маркетинга большой перечень может выглядеть привлекательно, однако сам по себе он не создает ценности для клиента.
Нельзя забывать и об экономике. Каждый банк рассчитывает финансовую модель и маржинальность сегментов, понимая, какие дополнительные услуги он может себе позволить. Поэтому на рынке все чаще встречается более тонкая сегментация: даже внутри одной клиентской категории могут действовать разные наборы привилегий. Некоторые банки предлагают витрину, где клиент выбирает, например, две-три услуги из двадцати; другие формируют фиксированные пакеты для отдельных групп.
Конечно, всем хочется найти собственное ноу-хау, первыми предложить то, что еще сильнее укрепит отношения с клиентом. Но главный критерий неизменен: сервис должен быть действительно полезным и соответствовать потребностям конкретного сегмента.
— Насколько важна персонализация lifestyle-сервисов?
— Для Private Banking персонализация принципиальна. Даже если у нас есть стандартное предложение (например, ежегодный чекап), мы обсуждаем с клиентом, какая клиника ему подходит. Значение могут иметь и местоположение, и другие индивидуальные обстоятельства.
В партнерских программах этот подход еще заметнее: мы отталкиваемся от конкретного запроса и подбираем решение под задачу определенного клиента.
— Как вы оцениваете эффективность сервисов? По каким критериям и как часто?
— С экономической точки зрения lifestyle-сервисы можно разделить на расходную и доходную части.
Программы лояльности — прежде всего расходы, в том числе маркетинговые. Их финансовую модель мы пересматриваем не реже одного раза в полгода, а иногда ежеквартально, особенно когда меняем набор услуг или добавляем новые предложения. Важно понимать, какие сервисы можно включить в пакет: банковский бизнес должен оставаться рентабельным.
Но есть и доходная составляющая. Партнерские программы способны генерировать существенный комиссионный доход. В условиях высоких требований к достаточности капитала, когда возможности наращивать отдельные виды сделок ограничены, такой доход может вносить заметный вклад в P&L. При этом речь идет о качественных, тщательно отобранных партнерских предложениях, где мы действуем в интересах клиента.
Мероприятия в основном относятся к расходной части, хотя совместные проекты с партнерами позволяют разделять затраты и привлекать дополнительные бюджеты на клиентские события.
— Какие тенденции будут определять развитие lifestyle-сервисов в Private Banking в ближайшие годы?
— Нефинансовые сервисы продолжат развиваться. Конкуренция на рынке очень высока, а по качеству классических банковских и инвестиционных продуктов многие игроки уже находятся на сопоставимом уровне. Поэтому дополнительные сервисы становятся способом удовлетворить более широкий круг запросов клиентов и выстроить с ними устойчивые долгосрочные отношения.
Я вижу три основных направления: дальнейшую персонализацию, развитие партнерских программ и более точную сегментацию предложений. Банки будут все лучше понимать, какие услуги особенно ценны для каждой категории клиентов, и формировать предложения с учетом этих потребностей.
Сейчас на главной
 Клиентам важна ценность, а не число привилегий
О том, какие lifestyle-сервисы востребованы состоятельными клиентами, как меняются их запросы и почему персонализация становится ключевым направлением развития Private Banking, Екатерина Серединская, старший управляющий директор Sovcombank Wealth Management, рассказала в интервью Павлу Самиеву, генеральному директору АЦ «БизнесДром» и председателю Комитета по финансовым рынкам «ОПОРЫ РОССИИ», для «Банковского обозрения»
Екатерина Серединская, Павел Самиев 20.11.2026

ПЕРЕЙТИ НА ГЛАВНУЮ

СОЦПРОГРАММЫ
 УБРиР выступает партнером форума «Время карьеры» в УрФУ
Уральский банк реконструкции и развития (УБРиР) проведет мастер-класс и предложит студентам вакансии на мероприятии «Время карьеры» в пятницу 20 ноября 2026 года. Событие впервые пройдет в новом корпусе ИРИТ-РТФ Уральского федерального университета в Новокольцовском
19.11.2026


