06.11.2026

- Аналитика
- Клиентский опыт — это бизнес-модель, а не сервис
06.11.2026Аналитика, Банки
Клиентский опыт — это бизнес-модель, а не сервис
Международная практика и конкурентные возможности российских банков
На зрелом банковском рынке новая технология помогает конкурировать, но сама по себе не объясняет, почему клиент будет развивать отношения с конкретным банком. Хороший сервис становится базовым ожиданием. Устойчивое преимущество определяется тем, какую ценность банк создает для выбранных групп клиентов, насколько последовательно ее воспроизводит и как это отражается на экономике отношений.
Международный рынок: от цифрового доступа — к экономике отношений
Для разработки банковской стратегии важно соотнести международную практику с локальной конкуренцией: какие бизнес-модели работают, чьи потребности недостаточно хорошо закрыты и где банк способен создать преимущество. Исследования пользовательских сценариев — один из инструментов такого анализа, а не самостоятельная цель. Их ценность — в выявлении разрывов между предложением рынка и реальными задачами клиента.
Исследовательская практика, лежащая в основе этих наблюдений, охватила 17 стран. Программа Global Customer Choice Index (GCCI) 2026 включает в себя 10 стран СНГ и региона MENA (Ближнего Востока и Северной Африки), в том числе Россию. Пока публично представлены результаты Кыргызстана, Узбекистана, Казахстана и Армении.
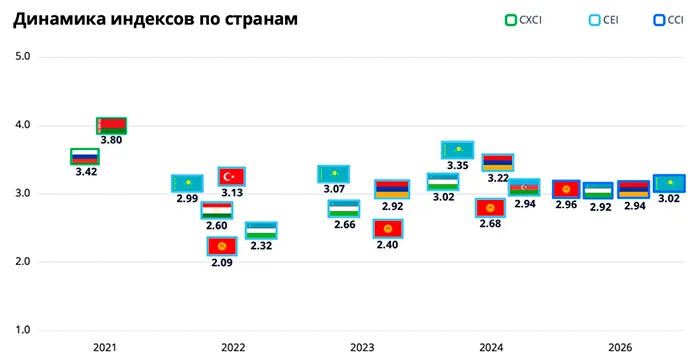
Срезы исследований клиентского опыта по странам, 2021–2026 годы: CXCI — Customer Experience Culture Index: культура взаимодействия с клиентами от Senteo Inc.; CEI — Customer Experience Index: клиентский опыт от Senteo Inc.; CCI на рисунке — обозначение Global Customer Choice Index (GCCI), оценивающего опыт в пользовательских сценариях выбора и продолжения взаимодействия от Interise Group. Показаны разные методики и выборки, а не единый сопоставимый временной ряд. Смена индекса не позволяет напрямую трактовать разницу баллов как улучшение или ухудшение состояния рынка. Значения 2021 года для России и Беларуси относятся к Москве и Минску. Источник: результаты исследований клиентского опыта, 2021–2026 годы
На графике виден рост опубликованных оценок CEI в 2022–2024 годах: в Казахстане — с 2,99 до 3,35, в Узбекистане — с 2,32 до 3,02, в Кыргызстане — с 2,09 до 2,68. В волне GCCI 2026 средние значения четырех рынков находятся в диапазоне 2,92–3,02. Близость средних оценок не означает одинакового устройства рынков: для стратегии важнее различия внутри сегментов, каналов и конкретных задач.
В узбекистанской выборке онлайн-банки и необанки получили более высокие оценки клиентского опыта, чем классические банки. В Казахстане и Армении оценки начала цифрового пути оказались выше оценок результата и связи каналов. Состав сценариев различается, но управленческий вопрос общий: превращается ли удобный вход в согласованное продолжение взаимодействия? Именно здесь стоит искать возможности для развития бизнес-модели.
Развитие необанкинга показывает ту же стратегическую развилку. Удобный цифровой доступ и быстрое открытие счета были важными отличиями цифровых игроков от классических. По мере распространения таких возможностей их становится недостаточно для устойчивой дифференциации. У части необанков фокус смещается дальше интерфейса — к качеству поддержки, сопровождению сложных решений и роли основного банка. Открыть счет и доверить банку значимую часть финансовой жизни — разные результаты.
Для универсального банка ответ начинается с выбора субсегментов, а не с очередного продукта для всей базы. Продавец маркетплейса и производственный подрядчик могут иметь сходные обороты, но разные денежные циклы, потребности в финансировании и требования к сопровождению. Под них согласуются ценностное предложение, тарифы, процессы и кредитные решения в рамках риск-аппетита. Это настройка бизнес-модели, а не персонализированная рассылка поверх прежнего продукта.
Экономика привлечения делает этот выбор особенно важным. Чем дороже обходится новый активный клиент, тем существеннее срок окупаемости и последующее использование продуктов.
Рост числа договоров сам по себе не означает роста ценности клиентской базы: затраты на привлечение должны оцениваться вместе с активацией, удержанием и доходностью отношений.
Выбранная модель определяет и хореографию взаимодействия. Фиджитал — не «цифровой офис», а сочетание сильных сторон онлайна и офлайна, выстроенное под конкретного клиента, определенные задачу и момент. Если для выбранного субсегмента содержательная консультация повышает конверсию сложной продажи и окупает участие специалиста, ее стоит сохранять. Регулярные сервисные операции, напротив, разумно переводить в удобное самообслуживание. Консультация может быть очной или дистанционной; важны необходимая помощь в нужное время и сохранение контекста.
Но сочетание каналов еще не создает систему. Должна сохраняться ответственность за результат всего пути, даже когда клиент переходит между подразделениями. ИИ полезен, когда сокращает лишние действия, помогает распознать задачу и вовремя подключить эксперта, а не просто увеличивает частоту предложений. Разные маршруты допустимы; случайное качество — нет.
Поэтому измерять нужно не яркость отдельного контакта, а качество и воспроизводимость опыта. Пользовательские сценарии выявляют затруднения; волатильность показывает неоднородность зафиксированных оценок. Ее важно рассматривать вместе с уровнем качества: стабильно неудобный процесс не становится хорошим из-за своей повторяемости. Цель — высокий и предсказуемый результат в сопоставимых ситуациях.
NPS полезен для обратной связи, оценки отношений и бенчмаркинга при сопоставимой методике. Но сам балл не раскрывает причины поведения клиента и не рассчитывает доходность отношений. Задача — не заменить его другим индексом, а соединить обратную связь, наблюдения в сценариях и данные об активации, использовании, удержании, доходах и затратах по субсегментам и когортам. Исследование показывает, где искать причину; долгосрочный эффект проверяется на данных банка.
Россия: эффективность как условие устойчивости
Для российского рынка с его зрелым цифровым банкингом эта логика особенно актуальна. Конкуренция идет не только за нового клиента, но и за долю его операций, остатков и значимых финансовых задач. Поэтому международную практику полезнее рассматривать не как набор функций для копирования, а как материал для проверки собственной модели отношений.
Вопрос уже не в наличии канала, а в том, насколько он помогает банку становиться основным для выбранного клиента.
При этом эффективность — не дополнительное преимущество, а обязательная управленческая дисциплина. Стоимость фондирования, кредитный риск, расходы на персонал и инфраструктуру требуют строгого отбора инвестиций. При сжатии маржинальности конкретного бизнеса оптимизация становится условием его жизнеспособности. Капитал, ликвидность и безопасность нельзя подчинять обещаниям будущей лояльности: клиентская стратегия должна работать внутри этих ограничений.
Однако сокращение расходов канала и улучшение экономики отношений — не одно и то же. Быстрый ответ чат-бота еще не доказывает экономии, если затем клиент обращается к оператору и приходит в отделение. Считать нужно полную стоимость корректного решения задачи, включая повторные контакты и ручные доработки. Перевод в дешевый канал имеет смысл, когда там действительно решается вопрос, а не просто завершается диалог.
Такая оценка меняет и приоритеты оптимизации. Устранение повторного ввода данных, сохранение результатов консультации и согласование правил между каналами могут одновременно снижать расходы и улучшать опыт. Напротив, сокращение доступа к экспертизе без изменения процесса способно лишь перенести затраты в другое подразделение. Выбирать следует между способами решения задачи, а не между «экономией» и «заботой о клиенте».
Следующий цикл: как выиграть, сохраняя отношения
Здесь возникает стратегическая дилемма: как сократить издержки сегодня и не ослабить источник будущих доходов? Если при оптимизации у части игроков помощь станет менее доступной, привычные ожидания клиентов не снизятся автоматически. Для банка, сохраняющего высокое качество значимых взаимодействий, появляется возможность укреплять лояльность и увеличивать долю операций и остатков. Это может происходить задолго до формального закрытия клиентом счетов у конкурентов.
Ответ — не сохранять сервисы любой ценой, а различать избыточные действия и взаимодействия, на которых держатся отношения. На общей платформе можно настраивать обслуживание приоритетных субсегментов, автоматизировать рутину и сохранять экспертизу там, где она создает ценность.
Ответственность и мотивация команды должны учитывать весь результат: не только продажу, но и последующее использование, качество решения задачи и экономику обслуживания.
Начинать целесообразно с нескольких субсегментов с понятным потенциалом и с критичных для них сценариев. Эффект изменений стоит проверять в пилотном режиме относительно сопоставимой группы — по использованию, удержанию и финансовому результату с учетом фондирования, ожидаемых кредитных потерь, затрат на привлечение и обслуживание. Проверка нужна и после окончания стимулирующих акций: так устойчивое развитие отношений отделяется от временного всплеска активности.
В следующем цикле конкуренции преимущество получат банки, которые совместят низкую стоимость рутинных операций с высоким предсказуемым качеством значимых взаимодействий. Эффективность позволяет оставаться в игре. Понимание клиента и сохранение ценности отношений дают основание в ней выигрывать.