22.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента
В названии колонки намеренно нет запятой. Поставить ее предлагаем читателю — прежде всего руководителям кредитных компаний. «Кредитовать малый бизнес, нельзя дорого» или «Кредитовать малый бизнес нельзя, дорого»? Место запятой определяет бизнес-модель.
По данным Банка России, в I квартале 2026 года МФО выдали бизнесу около 40 млрд рублей — на 2% больше кварталом ранее, тогда как потребительские выдачи сократились на 8%. NPL 90+ в бизнес-сегменте вырос до 8,3%, а у коммерческих МФО — до 13%, прибавив 1,4 п.п. за квартал. Это не объясняет причин, но вопрос качества роста становится все острее.
Сначала немного про ситуацию с банковским кредитованием МСП. По данным аналитического обзора «Финансовые инструменты для МСП в I полугодии 2026 года: стагнация кредитования на фоне роста альтернативных механизмов», подготовленного АЦ «БизнесДром» и Московским гарантийным фондом, в I полугодии 2026 года выдачи сократились на 4,5% — годом ранее снижение составляло 21,4%. При этом при объеме выдач 6,6 трлн рублей кредитный портфель практически не вырос: погашения и списания оказались сопоставимы с новыми выдачами. По сути, бизнес в значительной степени рефинансирует прежнюю задолженность, не наращивая кредитование развития.
Отдельный сигнал — качество портфеля. Просроченная задолженность достигла 655,8 млрд рублей, увеличившись на 11,6% с начала года, а число заемщиков с просрочкой выросло на 17,9%, до 105 тыс. Снижение доли просрочки с 5,02% год назад до 4,18% само по себе не означает улучшения: абсолютный объем проблемной задолженности за год вырос на 68 млрд рублей, причем число проблемных заемщиков растет быстрее объема долга.
На фоне усиления регулирования необеспеченного потребкредитования собственники все чаще рассматривают займы для бизнеса. Логика проста: есть кредитный конвейер, команда, CPA-сети. Запустим продукт по привычной технологии. Что может пойти не так? Спойлер: практически всё.
Это не история одной компании: меняются команды и презентации, но последовательность ошибок остается похожей.
Диагноз обычно один: PDL-продукт в контуре МСБ. Короткий срок, ставка 100%+, дополнительные услуги, низкий чек, отсутствие продукта под денежный цикл и отдельного андеррайтинга, взыскания и продуктовой разработки. Зато — вера в привычный трафик и идеальный Excel.
Как после любого веселого вечера, похмелье наступает утром. В нашем случае — через 6–9 месяцев жизни «уникального продукта». В ряде неудачных запусков стоимость привлечения оказывалась выше модели: CPA-сети не волшебная палочка, трафика по МСБ на рынке арбитража в разы меньше, чем в массовом потребкредитовании.
Конверсия одобрения в выдачу в отдельных случаях падала ниже 5%: предприниматель хотел обсудить сделку с человеком, а качественный клиент, посчитав стоимость денег, отказывался. NPL 90+ в отдельных неудачных портфелях превышал 40% — кроме скоринга нужно понимать финансовое положение и денежный цикл заемщика. Досудебный сбор тоже оказывался далек от запланированных 90%: стандартные розничные скрипты работают хуже.
График платежей может не совпадать с поступлением денег, а клиент обнаруживает, что стоимость финансирования — не только ставка: обязательные дополнительные услуги уже оплачены из суммы займа до поступления денег на счет.
Отдельным смертным грехом считается высокий средний чек. Выдать 10 млн рублей качественному заемщику и строить долгосрочные отношения — слишком рискованно. Гораздо надежнее раздробить те же деньги на двести займов по 50 тыс., собрать 40%+ NPL 90+ и сохранить верность технологии.
Высокая цена сама способна ухудшать портфель. Чем дороже деньги, тем быстрее уходят устойчивые компании, умеющие считать и имеющие альтернативы. Остаются те, кому деньги нужны настолько срочно, что цена становится вторичной.
На стоимость и устойчивость кредитования давит и структура ставок. В июне 2026 года средневзвешенная ставка составляла 18,0% по краткосрочным и 15,1% по долгосрочным кредитам. Доля портфеля с плавающей ставкой достигла 64,9% против 59,8% годом ранее; 81,3% таких кредитов привязаны напрямую к ключевой ставке — это 52,8% всего портфеля МСП. Поэтому для малого бизнеса важна не только номинальная цена займа, но и то, насколько предсказуемой останется долговая нагрузка.
Повторный заем сам по себе не проблема: хорошо, если он финансирует новый оборот; плохо, если закрывает разрыв от предыдущего займа. Тогда высокая повторность начинает маскировать ухудшение портфеля, а новые выдачи постепенно превращаются в скрытую реструктуризацию: идут не на развитие бизнеса, а на обслуживание прежнего долга.
Кредитование малого бизнеса — отдельный бизнес. Его нужно строить вокруг экономики клиента: зачем ему деньги, сколько действительно нужно, когда он сможет их вернуть и сколько способен заработать на привлеченном капитале. Миграция предпринимателей из розничной клиентской базы в МСБ имеет смысл только тогда, когда вместе с типом заемщика меняется и сам продукт.
Если заем вымывает оборотный капитал, не соответствует денежному циклу, а повторные выдачи постепенно превращаются в способ обслуживать ранее возникшую долговую нагрузку, никакой скоринг, CPA-сеть или автоматизация эту модель не спасут. Сначала продукт должен сходиться в экономике клиента — и только потом в Excel кредитора.
Поэтому запятую все-таки стоит поставить так: кредитовать малый бизнес — можно. Дорого — нельзя.
Графики по кредитованию МСП
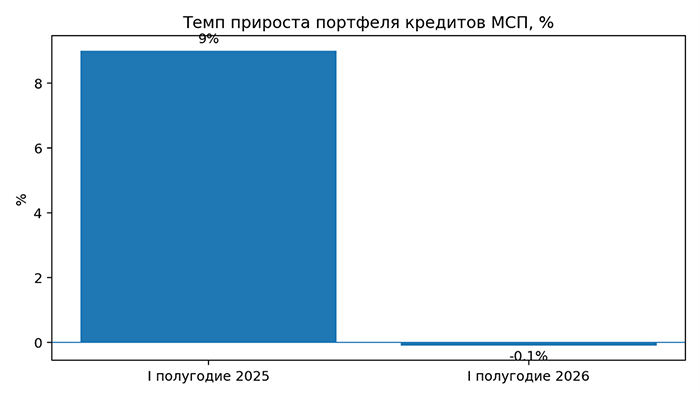
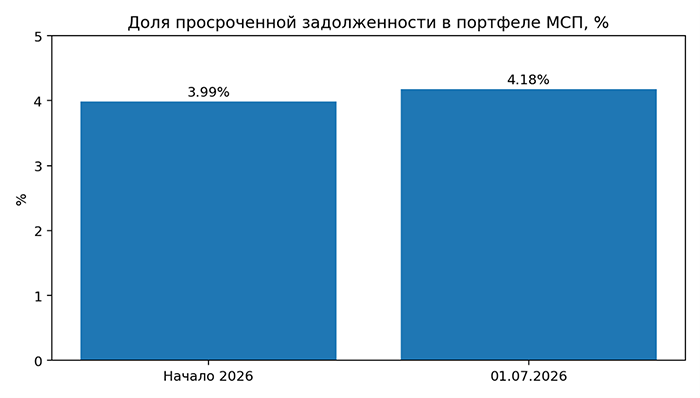
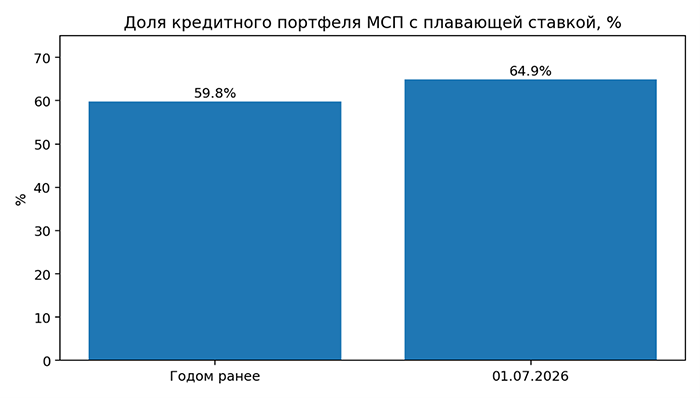
Источник данных для графиков: аналитический обзор АЦ «БизнесДром» и Московского гарантийного фонда по итогам I полугодия 2026 года
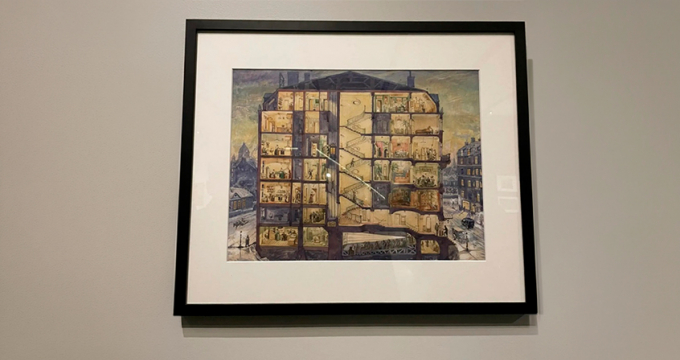 Память как долгосрочный актив
Вчера вечером в Музее русского импрессионизма прошел закрытый предпоказ выставки «Время музейных поэтов. Вадим Знаменов и его Петергоф» — совместного проекта с музеем-заповедником «Петергоф». ОТП Банк собрал на вечере своих друзей и партнеров, чтобы вместе вспомнить легендарного музейщика, полвека отдавшего восстановлению императорской резиденции
 Секьюритизация: потолок далеко
Объем рынка секьюритизации в России в 2025 году достиг исторического максимума — 1,1 трлн рублей, однако проникновение в ипотечный портфель составляет лишь около 8%. О том, что будет драйвером роста в ближайшие три года и какие неипотечные активы готов упаковывать ДОМ.РФ, шеф-редактору «Б.О» Павлу Самиеву рассказал Иван Ларионов, заместитель председателя правления ДОМ.РФ Банка
 Состоятельному клиенту нужен не продукт, а человек, решающий задачу
О том, как меняются запросы состоятельных инвесторов, почему персональный менеджер остается важной частью private-сервиса и какие инвестиционные подходы сегодня востребованы у клиентов, рассказал директор департамента по работе с ключевыми клиентами компании «Цифра брокер» Никита Гришунин