


11.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Массовый приток на рынок капитала новых клиентов мотивирует инвестиционные компании регулярно переосмысливать подходы к цифровизации сервисов для новых и действующих клиентов
Компании автоматизируют управление инвестициями, предлагая услуги робоэдвайзинга — программно-аппаратных комплексов, чтобы организовать и упростить трейдинговые операции клиентов-инвесторов. Математические алгоритмы учитывают риск-профиль инвестора, предлагая клиенту нужные рекомендации и оставляя за ним возможность принятия конечного решения о сделке.
Понятная себестоимость и доступность позволяют инвестиционным компаниям использовать робоэдвайзинг для массового потребителя, не имеющего доступа к персональным финансовым консультациям. Автоматизированные сервисы эффективны для отдельных клиентских сегментов, например домохозяйств с небольшим доходом или молодежи, не инвестирующей из-за малых свободных средств. Робоэдвайзинг помогает таким клиентам избегать эмоционального дискомфорта, при этом открывая доступ к рынкам капитала.
Но автоматизированные консультации и поддержка востребованы не только новыми клиентами. Робоэдвайзинг эффективен в том числе для искушенных в инвестициях профессионалов. Ведь благодаря повышенной вычислительной мощности и теоретической объективности робоэдвайзинг способен формировать более доходные стратегии и портфели по сравнению с людьми. Алгоритм имеет постоянный доступ к анализу большего массива данных и обременен меньшим количеством поведенческих предубеждений инвестора-человека.
Присутствие на рынках капитала большого количества непрофессиональных инвесторов требует современного регулирования и надзора со стороны государства. Это базовый элемент доверия клиентов к робоэдвайзингу, поскольку доход — это успех инвестора, а убыток — это плохая репутация автоматизированного сервиса. Превентивные правила контроля и неотвратимость наказания заставят инвестиционные компании программировать логику робоэдвайзинга в соответствии с потребностями и рисками целевого клиента.

Например, регуляторы требуют доступа к оценке базовых алгоритмов и анализу логики риск-профилирования клиентов. Но отдельно надзорные органы фокусируются на необходимости просвещения потребителей. Ведь потенциальные и уже работающие клиенты должны обладать информацией, достаточной для понимания и оценки рисков использования автоматизированного консультирования.
Регуляторы не забывают про вопросы кибербезопасности и конфиденциальности данных. Но это реализуемо по примеру других направлений инвестиционного бизнеса. Больший вызов — в этичности компаний, продающих робоэдвайзинг. Идентичные советы большому количеству клиентов в нужные промежутки времени позволят недобросовестным компаниям манипулировать рынком. Это потенциальный риск и постоянный фокус внимания регулятора.
Остаются открытыми вопросы: заменит ли робоэдвайзер финансового консультанта или останется дополнением для обслуживания выбранных сегментов клиентов? И как соотносятся норма прибыли и структура затрат между автоматизированным персонализированным и персональным персонализированным обслуживанием?
Через цифровые сервисы обычной жизни — смартфоны, голосовые помощники, проверки орфографии и другие — люди привыкают к советам электронных устройств. Уверен, робоэдвайзинг из продукта инвестиционных компаний станет приложением на экране смартфона.
Там, где для профессионального инвестора нужен терминал Bloomberg, для частника достаточно смартфона с хорошим робоэдвайзером. В мире меньше 1 млн профессиональных инвесторов против 4 млрд частников со смартфонами. И почти каждому нужен финансовый совет. Честный совет.
 ФИНЛИГАЛ Реформа институтов защиты облигационеров
ЦБ опубликовал доклад с предложениями по реформированию институтов коллективной защиты облигационеров: требования к представителям владельцев облигаций ужесточаются, а механика общих собраний смягчается через введение кворума — чтобы повысить число успешных реструктуризаций, не открывая лазеек для мажоритариев и аффилированных лиц
 Активы с приветом
Под активами обычно понимают ценные бумаги, недвижимость, золото, но свою цену имеют и менее очевидные вещи. Некоторые из них можно поставить на полку, другие существуют только на сервере, но всех их объединяет одно: кто-то готов платить за их редкость, происхождение, функциональность или право владения ими
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
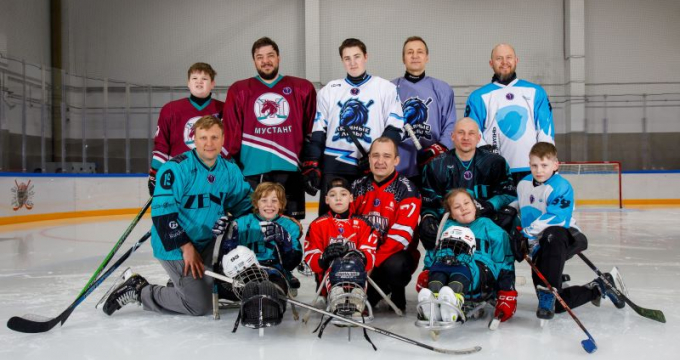 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



