




21.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

О том, почему премиум-банкинг переходит к максимальной персонализации и как оставить довольными 1,2 млн требовательных клиентов, в интервью «Б.О» рассказал вице-президент, заместитель руководителя Private Banking и «Привилегии» ВТБ Дмитрий Кобяков
Дмитрий, в прошлом году премиальная программа ВТБ «Привилегия» перешла на новую механику — была введена система так называемых преференций. Почему вы решили пойти на этот шаг и к каким результатам привела смена механики?
Если говорить о нефинансовых сервисах и программах лояльности, то классика премиальных банков была в предоставлении всем клиентам лимитированного количества оказанных услуг. Однако даже на примере бесплатных проходов в бизнес-залы аэропортов видно, что такой принцип подходит не всем. Многие предпочитают рестораны или выбрали бы компенсацию такси, а кто-то в целом избегает перелетов. Получается парадоксальная ситуация: банк предлагает набор интересных опций для укрепления лояльности, а клиент не видит ценности.
Мы решили, что не будем ограничивать клиентов в выборе возможностей, предложим определенное количество преференций, которыми можно воспользоваться по собственному усмотрению.
И это только первый этап. Дальше мы планируем развивать эту систему — построить своего рода маркетплейс, где клиент сможет использовать преференции не только на путешествия, но и на другие сервисы, например медицинские или lifestyle. В частности, недавно в ВТБ «Привилегии» мы добавили телемедицину, следуя успешному опыту ВТБ Private Banking. Не будем забегать вперед и раскрывать все карты, но у нас есть намерения в принципе перейти к механике предоставления тех сервисов, которые нужны конкретному клиенту в конкретный момент, даже без выбора внутри категорий.
Кажется, наметилась тенденция постепенного отхода премиального банкинга от зацикленности на путешествиях. Почему это происходит?
Мне кажется, мы были в какой-то степени заложниками кейсов международных платежных систем (МПС). Помните, у карт Visa и Mastercard были свои собственные бизнес-залы, например зал Mastercard в Шереметьеве? Такие коллаборации были завязаны именно на путешествиях.
Когда иностранные партнеры приняли решение уйти из России, банки попытались компенсировать эти сервисы с НСПК «МИР». Сейчас клиенты ищут чего-то большего, чем базовый набор услуг для путешествий, поэтому мы активно развиваем весь спектр lifestyle-направления совместно с нашим интеллектуальным консьерж-сервисом «AMA». Партнеры не ограничиваются привычной функцией бронирования столиков в ресторанах, они полностью сфокусированы на создании «под ключ» незабываемых впечатлений для всей семьи: организуют поездки на концерты, доставку подарков из любой страны, индивидуальные и групповые туры, посещение культовых выставок и театральных постановок, персональные экскурсии и посещения музеев, решают образовательные и медицинские вопросы, а также могут стать проводником к приобретению инвестиционно привлекательной недвижимости.
Параллельно развивается ВТБ Family — агрегатор, где более 10 тыс. партнерских эксклюзивов практически по всей стране, в том числе от локальных брендов. Благодаря этой платформе банк не просто расширяет спектр предложений, но и формирует бизнес-сообщество. Многие наши клиенты являются собственниками бизнеса: у кого-то парикмахерская, у кого-то пекарня, у кого-то ресторан. И здесь возникает взаимовыгодное сотрудничество. В любом городе клиент может выбрать лучшие предложения от наших партнеров, которые, по сути, тоже наши клиенты. Получается ситуация «win-win».
Резюмируя, отмечу: конкуренция в премиальном сегменте идет не только вокруг цены. Да, ставки по вкладам важны, как и условия по инвестиционным продуктам. Но люди обращают внимание и на качество обслуживания, и на удобство получения решений ежедневных задач в одном окне банка, и на релевантность и персонализацию этих решений.
А каков баланс финансовой выгоды и нефинансовых преимуществ от банка? Есть ли формула успеха?
Здесь важно понимание: если у банка прекрасные lifestyle-сервисы или хорошие скидки у партнеров, но при этом нет возможности конкурировать за счет собственно банковских, финансовых продуктов, клиентов не удержать.
ВТБ следит за продуктовой линейкой и, что отмечено многими экспертами рынка, регулярно запускает первым новые финансовые инструменты. Например, мы первыми предложили золото как защитную стратегию в 2022 году и стали лидером по доле продаж (более 20%). В 2023 году также первыми запустили вклад-флоатер: он, кстати, произвел настоящий фурор — ключевая ставка активно повышалась, и наши клиенты, открыв депозит один раз, просто наблюдали, как их ставка по вкладу растет вслед за ключевой.
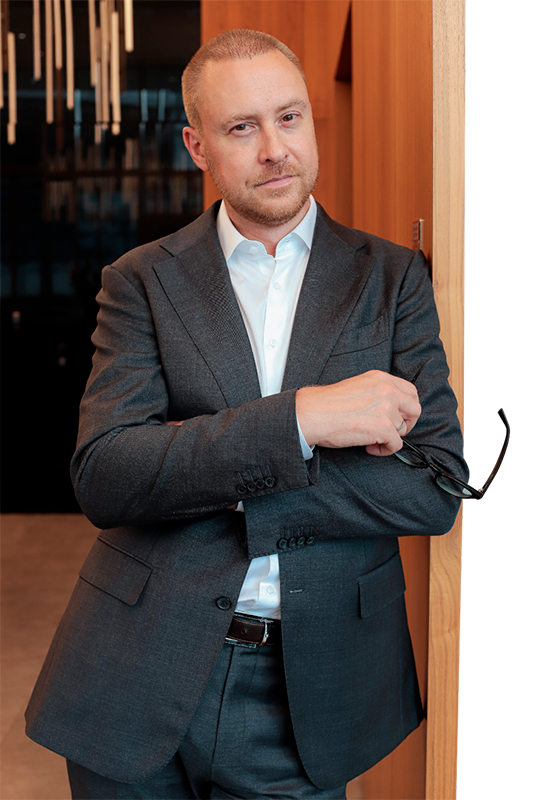
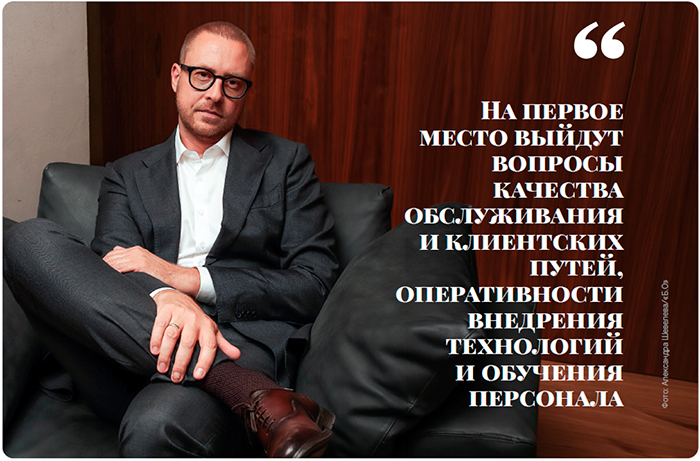
Дмитрий Кобяков (ВТБ). Фото: Александра Шевелева/«Б.О»
У менеджеров ВТБ «Привилегии» есть полномочия принимать решения о персональных условиях по разным продуктам. Этот принцип пришел в ВТБ «Привилегию» из Private Banking, когда в 2021 году ВТБ объединил два сегмента состоятельных клиентов под одним управлением. Стратегия оказалась успешной: за пять лет общий портфель под управлением (AUM) состоятельных клиентов ВТБ увеличился в 2,5 раза и превышает 10 трлн рублей, сейчас в ВТБ «Привилегии» обслуживаются 1,2 млн человек и в сегменте Private Banking — еще 100 тыс.
Насколько велик простор для индивидуального подхода персональных менеджеров ВТБ «Привилегии»? Например, насколько они могут поднять ставку по вкладу?
Конкретные цифры называть не буду, но менеджер всегда понимает, что может решить на своем уровне, а что нужно согласовывать с руководством. Ценовое предложение у нас очень гибкое — этим мы, наверное, больше похожи на наш Private Banking. У других банков премиум-сегмент — зачастую менее гибкая история, и подобных полномочий у менеджеров нет.
Так что, отвечая на ваш вопрос, скажу: финансовая составляющая никуда не делась, но и нефинансовая тоже по-настоящему важна. Нет формулы в процентном соотношении, так как у клиентов и их семей разные интересы. Главное — поддерживать вовлеченность, предлагать именно то, что нужно, и помнить, что банк должен прежде всего оставаться надежным финансовым партнером. Долгосрочным. Аналитика рынка подтверждает: если клиент переходит в премиум-банк, который в основном конкурирует только ценой или только lifestyle-сервисами, он, как правило, использует там лишь один продукт, например держит накопительный счет по welcome-ставке или просто посещает мероприятия — и больше ничем не пользуется.
Сейчас на рынке в премиум-сегменте заметен тренд на создание семейных банковских продуктов. Вы следуете ему? С чем связано развитие этого направления?
Во-первых, члены семьи нередко работают в разных организациях, имеют разные зарплатные проекты, и им постоянно приходится переводить средства друг другу. Поэтому банки задумались о том, как аккумулировать капитал клиентов в одном месте.
Для этого нужен подходящий совместный продукт: например, общий накопительный счет. У нас такой есть, а еще есть семейная группа, которая дает дополнительный кешбэк за счет участия в ней, детские карты и так далее.
Мы планируем распространить систему преференций и на членов семей наших клиентов. Думаю, это даст очень хороший эффект: генератор капитала в семье сможет легко и просто подарить близким положенные нефинансовые сервисы.
Вы сказали, что сейчас в ВТБ «Привилегии» обслуживаются более 1,2 млн человек. Как осуществлять персонализацию работы с таким количеством клиентов?
В ВТБ «Привилегии» работают почти 3 тыс. сотрудников, регулярно повышающих квалификацию, у нас 700 отделений по всей стране. Фокус также направлен на технологическое развитие, усовершенствование удаленных и цифровых каналов. Внедряем ИИ, например сервис «Умный портфель», предлагающий комплексные финансовые решения на основе конъюнктуры рынков и риск-профиля клиентов. Прокачиваем внутреннюю CRM-систему и платформу Wealth Management, позволяющую анализировать портфели и своевременно предлагать актуальные продукты.
Как изменится функционал менеджмента с внедрением технологий и переходом к платформенной экономике?
Пять лет назад, в 2021 году, когда мы писали стратегию, действительно, думали, что роль персонального менеджера постепенно будет уменьшаться за счет технологичности и автоматизации процессов. Тогда нам казалось, что, возможно, мы будем сокращать количество офисов, потому что клиенты, особенно в условиях пандемии, все реже общались лично. Но потом маятник качнулся в другую сторону. Когда происходит что-то непредсказуемое, всем нам хочется живого человеческого общения — поговорить, узнать, как дела, все ли в порядке.
Мы поняли, что к таким вызовам тоже нужно быть готовыми. Поэтому, мне кажется, функция персонального менеджера сохранится, но будет трансформироваться в сторону финансового советника, консультанта, даже партнера клиента.
Мы стараемся повышать инвестиционную экспертизу и сервисную составляющую менеджеров. Все чаще с ускорением бизнес-процессов и повышением динамики перемен возникают сложные вопросы, например налоговые или по страховым продуктам.
А сейчас вы расширяете сеть? Меняется ли формат самого офиса?
Сейчас у ВТБ очень масштабная программа обновления офисов: в целом по банку обновляется по несколько десятков отделений в неделю, то есть сеть существенно эволюционирует.
В следующем году мы планируем выпустить принципиально новый формат выделенного типа, основанный на культурном коде: в офисах будут присутствовать элементы дизайна, отсылающие к конкретному региону присутствия. Мы уже обкатываем эту концепцию в Private Banking, первые такие офисы открываются, и дальше мы будем масштабировать идею на сегмент ВТБ «Привилегия».
Вы говорили о том, как меняются сеть и функционал менеджера. А изменяется ли профиль состоятельного клиента?
Клиент стал более внимательным не только к цене продукта, но и к сервису, и к lifestyle-составляющей.
Клиент стал более требовательным, менее терпимым к ошибкам, более мобильным, и, как правило, он держит в кошельке карту не одного банка, а нескольких, что подтверждает и внешняя аналитика. Мы к этому относимся спокойно: главное, чтобы наш банк оставался для клиента основным, за это мы активно боремся.
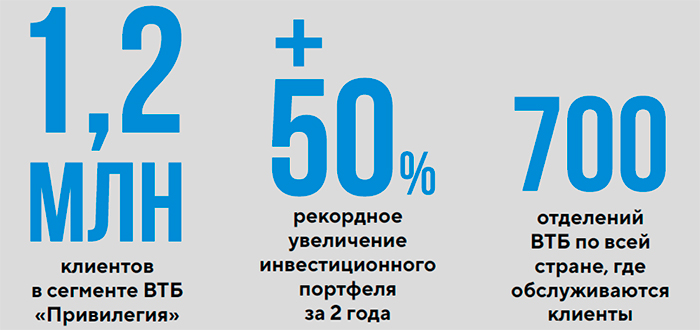
Еще одно изменение: сейчас клиент стал заметно активнее пользоваться инвестиционными продуктами. В 2022–2023 годах спрос на них сильно упал, но с 2024 года мы видим большой рост, за два года в сегменте ВТБ «Привилегия» зафиксировали рекордное увеличение инвестиционного портфеля — на 50%.
Куда движется рынок премиального банкинга в перспективе двух-трех лет? Какое место в этом будущем займет ВТБ?
ВТБ — всегда в авангарде рынка. В среднесрочной перспективе банковский рынок столкнется с вызовом смещения фокуса от классических продуктов к новым комплексным решениям. На первое место выйдут вопросы качества обслуживания и клиентских путей, оперативности внедрения технологий и обучения персонала. У российского рынка постепенно выстраивается новая инфраструктура, основанная на импортозамещении и развитии отношений с дружественными и нейтральными странами. Это привнесет импульс для развития как инвестиционных продуктов и транзакционных возможностей, так и нефинансовых сервисов и услуг. Отдельным трендом, думаю, будет возникновение легких форматов семейных финансовых офисов для решения задач наследования, а также иных юридических, налоговых и страховых вопросов премиальных клиентов.
 Премиальный банк — это технологии и комплексные решения
О том, почему премиум-банкинг переходит к максимальной персонализации и как оставить довольными 1,2 млн требовательных клиентов, в интервью «Б.О» рассказал вице-президент, заместитель руководителя Private Banking и «Привилегии» ВТБ Дмитрий Кобяков
 От продуктовой полки к роли Chief Wealth Officer
15 сентября сессия «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на четвертом форуме РБК «Кэпитал Маркетс» начиналась вполне ожидаемо — с вопроса, куда пойдут деньги по мере снижения депозитных ставок. Но почти час разговора довольно быстро вывел дискуссию далеко за пределы инвестиционной полки





