23.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Объем рынка секьюритизации в России в 2025 году достиг исторического максимума — 1,1 трлн рублей, однако проникновение в ипотечный портфель составляет лишь около 8%. О том, что будет драйвером роста в ближайшие три года и какие неипотечные активы готов упаковывать ДОМ.РФ, шеф-редактору «Б.О» Павлу Самиеву рассказал Иван Ларионов, заместитель председателя правления ДОМ.РФ Банка
— ДОМ.РФ Банк активно развивает синдицированное кредитование. Ключевая сделка — первый на рынке недвижимости синдикат с Альфа-Банком по проекту «Гранель» на 31 млрд рублей, где ДОМ.РФ Банк выступает финансирующим кредитором и держателем счетов эскроу, а Альфа-Банк — внешним участником. Что будет способствовать расширению применения синдикатов на рынке?
— Мы считаем важным включение соглашения о финансировании участия в кредите (СФУК) в состав высоколиквидных активов (ВЛА-3), а также их включение в дополнительный механизм получения ликвидности у Банка России. При этом создание специальной платформы для торгов вторичным риском через СФУК и уступку позволило бы эффективнее задействовать капитал банковской системы.
— Вторичный рынок кредитных требований практически отсутствует: сделки заключаются индивидуально, ликвидности нет. Как должна быть организована такая платформа — с центральным контрагентом или по внебиржевой модели валютного ранка?
— Платформа должна быть доступной для всех участников, должно быть прозрачное ценообразование. Поскольку рынок пока маленький, скорее, надо начинать с внебиржевого (OTC) формата и стандартизировать документацию, а потом, уже при наличии спроса и достаточной ликвидности рынка, можно внедрять центрального контрагента.
— В июне 2026 года Мосбиржа начала тестирование кредитно-дефолтных свопов (CDS) на рынке стандартизированных производных инструментов с центральным контрагентом. ДОМ.РФ Банк как опорный институт на рынке недвижимости имеет концентрированный портфель кредитов застройщикам. Рассматриваете ли вы CDS как инструмент хеджирования кредитного риска по проектному финансированию?
— Да, мы рассматриваем кредитно-дефолтные свопы. Причем мы готовы как продавать кредитный риск застройщиков, так и покупать риск по крупнейшим заемщикам из других отраслей, которые израсходовали лимиты концентрации в банках, где они обслуживаются.

Иван Ларионов, заместитель председателя правления ДОМ.РФ Банка
Но есть нюанс: внешнему продавцу страховки сложно оценить риск по проекту, который находится в другом банке. Нет соответствующих рейтингов от агентств, а подходы к анализу проектного финансирования жилья в разных банках различаются.
Возможно, новое постановление 590-П, которое регулирует формирование резервов по кредитам застройщикам, гармонизирует оценку. Хотя оно достаточно дискретное — это, так или иначе, опросник, а не какая-то скоринговая система.
Более вероятна передача риска по проектному финансированию через синдицированное кредитование и СФУК, где механизмы оценки риска более понятны. Мы готовы продавать страховку по сделкам с другими банками, которые испытывают нагрузку по концентрации на крупнейшие группы. Кредиты «голубым фишкам» утилизировали лимиты концентрации почти во всех крупных банках, тогда как у нас этот бизнес молодой.
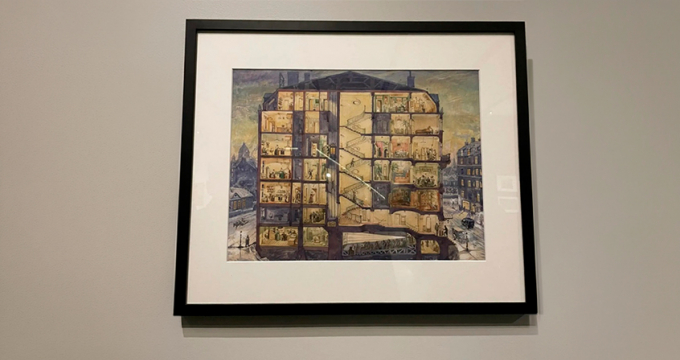 Память как долгосрочный актив
Вчера вечером в Музее русского импрессионизма прошел закрытый предпоказ выставки «Время музейных поэтов. Вадим Знаменов и его Петергоф» — совместного проекта с музеем-заповедником «Петергоф». ОТП Банк собрал на вечере своих друзей и партнеров, чтобы вместе вспомнить легендарного музейщика, полвека отдавшего восстановлению императорской резиденции