



30.10.2026

- FinRetail
- Спрос на индивидуальные стратегии продолжает устойчиво расти
06.11.2025FinRetail, Аналитика
Спрос на индивидуальные стратегии продолжает устойчиво расти
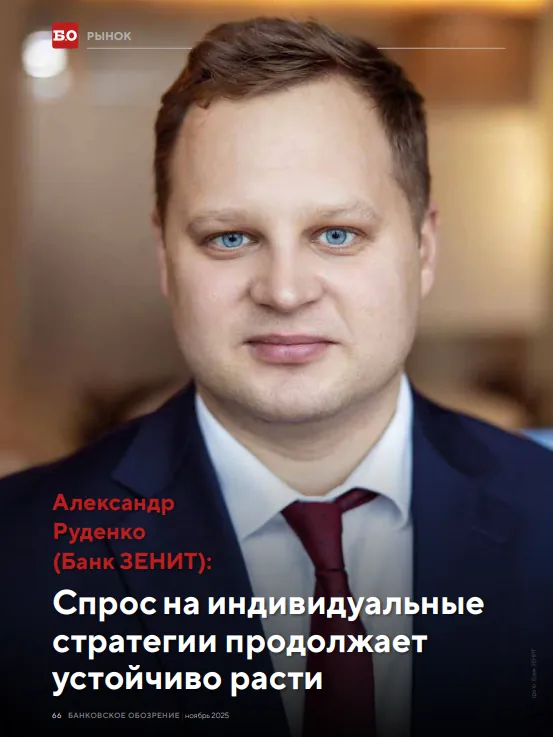
Об уникальном опыте адаптации рынка Private Banking к росту числа состоятельных клиентов и повышению их требований к качеству обслуживания «Б.О» рассказал директор ЗЕНИТ Private Banking Александр Руденко
— Александр Геннадьевич, поздравляем вас с 30-летним юбилеем банка. Как давно в периметре организации существует ЗЕНИТ Private Banking? С чего он начинался и что в банке считают основными достижениями в обслуживании состоятельных клиентов сегодня?
— Большое спасибо за поздравление! Для банка это действительно важная веха, и, пользуясь случаем, хочу выразить искреннюю благодарность нашим клиентам. Именно их доверие и партнерство являются надежным фундаментом для развития и мотивируют нас постоянно совершенствоваться.
Идея создания полноценного Private Banking в Банке ЗЕНИТ появилась в начале 2000-х. Уже в 2001 году было основано подразделение, а в 2002-м оно начало развиваться как самостоятельный бизнес внутри банка. Толчком послужил запрос со стороны первых VIP-клиентов — акционеров и топ-менеджеров компаний, которые обслуживались у нас в Москве и Татарстане. Мы опирались на лучшие западные практики, в том числе на опыт швейцарских и мировых банков, но переосмыслили их и адаптировали под российскую специфику, создав собственную модель частного обслуживания.
Важно отметить, что ЗЕНИТ был одним из первых банков в стране, которые запустили private banking в классическом формате.
Сегодня наша стратегия строится вокруг качественной, по-хорошему консервативной работы с клиентами, высокой экспертизы и гарантии конфиденциальности. Мы предлагаем действительно уникальные продукты и решения — от эксклюзивных инвестиционных инструментов до премиальных сервисов, соответствующих самым высоким международным стандартам. Многие клиенты остаются с нами долгие годы, и это для нас главный показатель успеха.
— Банки организуют для VIP-клиентов много мероприятий и активностей. Что устраивали в ЗЕНИТЕ к юбилею?
— Действительно, к своему 30-летию Банк ЗЕНИТ подготовил целую серию особенных событий, отражающих наш стиль, философию и внимание к клиентам.
Для клиентов ЗЕНИТ Private Banking юбилей стал поводом встретиться на закрытых мероприятиях. Они проходят всю осень с участием руководства банка в Москве, Казани и Альметьевске. Такой вечер традиционно сочетает в себе официально-деловую и развлекательную программы. Это не просто праздник, а теплая встреча, где можно почувствовать атмосферу доверия, которая формировалась вместе с нашим Private Banking на протяжении более двух десятилетий.
— Какие продукты вы вывели на рынок за последние два года? Как меняется линейка в связи со смягчением ДКП и замедлением экономики?
— Последние два года для нас стали временем активного развития и переосмысления продуктовой линейки. Мы сосредоточились на создании решений, которые отвечают на реальные запросы клиентов. Это и исламские финансовые продукты, и обновление наших премиальных пакетов, и добавление востребованных сервисов.
У клиентов возрос запрос на международные карты и безопасные трансграничные переводы, и благодаря партнерским решениям нам удалось реализовать эти продукты в современном, надежном формате.
В продуктовой линейке мы также усилили присутствие партнерских страховых продуктов с акцентом на повышенный доход и запустили комбинированный продукт, который сочетает вклад и доверительное управление активами.
В корпоративном сегменте мы продолжаем развивать брокерское обслуживание для юридических лиц. Мы улучшили условия по маржинальному кредитованию — наша ставка установлена на уровне ключевой ставки ЦБ РФ плюс 2%, что заметно выгоднее среднерыночных предложений, где маржинальные и инвестиционные займы чаще всего превышают 20% годовых. Кроме того, по тарифу «Профессиональный» комиссия по сделкам РЕПО начинается от 0,0007% и снижается по мере роста совокупного объема операций в день — для крупных сделок это более чем в два раза выгоднее по сравнению с предложениями других банков и брокеров.
— Какие тенденции на рынке управления крупным частным капиталом вы сегодня выделили бы в качестве наиболее значимых?
— Во-первых, мы по-прежнему видим спрос на сберегательные продукты. Однако по мере снижения ставок клиенты все активнее ищут альтернативные инструменты с высокой потенциальной доходностью. Все больший интерес вызывают доверительное управление, цифровые финансовые активы и облигации надежных эмитентов.
Одновременно растет внимание к новым формам управления активами: личным фондам, закрытым паевым инвестиционным фондам (ЗПИФ) и долевому страхованию жизни (ДСЖ). Этот тренд среди состоятельных клиентов обусловлен желанием иметь гибкие и надежные инструменты для защиты и наследования капитала, а также управления им с учетом современных финансовых, налоговых и правовых реалий.
Так, личные фонды предоставляют полную свободу в управлении, позволяя владельцу самостоятельно формировать структуру управления и определять выгодоприобретателей. Долевое страхование жизни, в свою очередь, сочетает страховую защиту, инвестиционный доход и налоговые льготы. ДСЖ обеспечивают защиту средств от ареста или раздела имущества и предоставляет налоговые вычеты при сроке договора от пяти лет. Это выгодно для инвесторов с крупным капиталом, которым важны юридическая защита и оптимизация налоговой нагрузки.
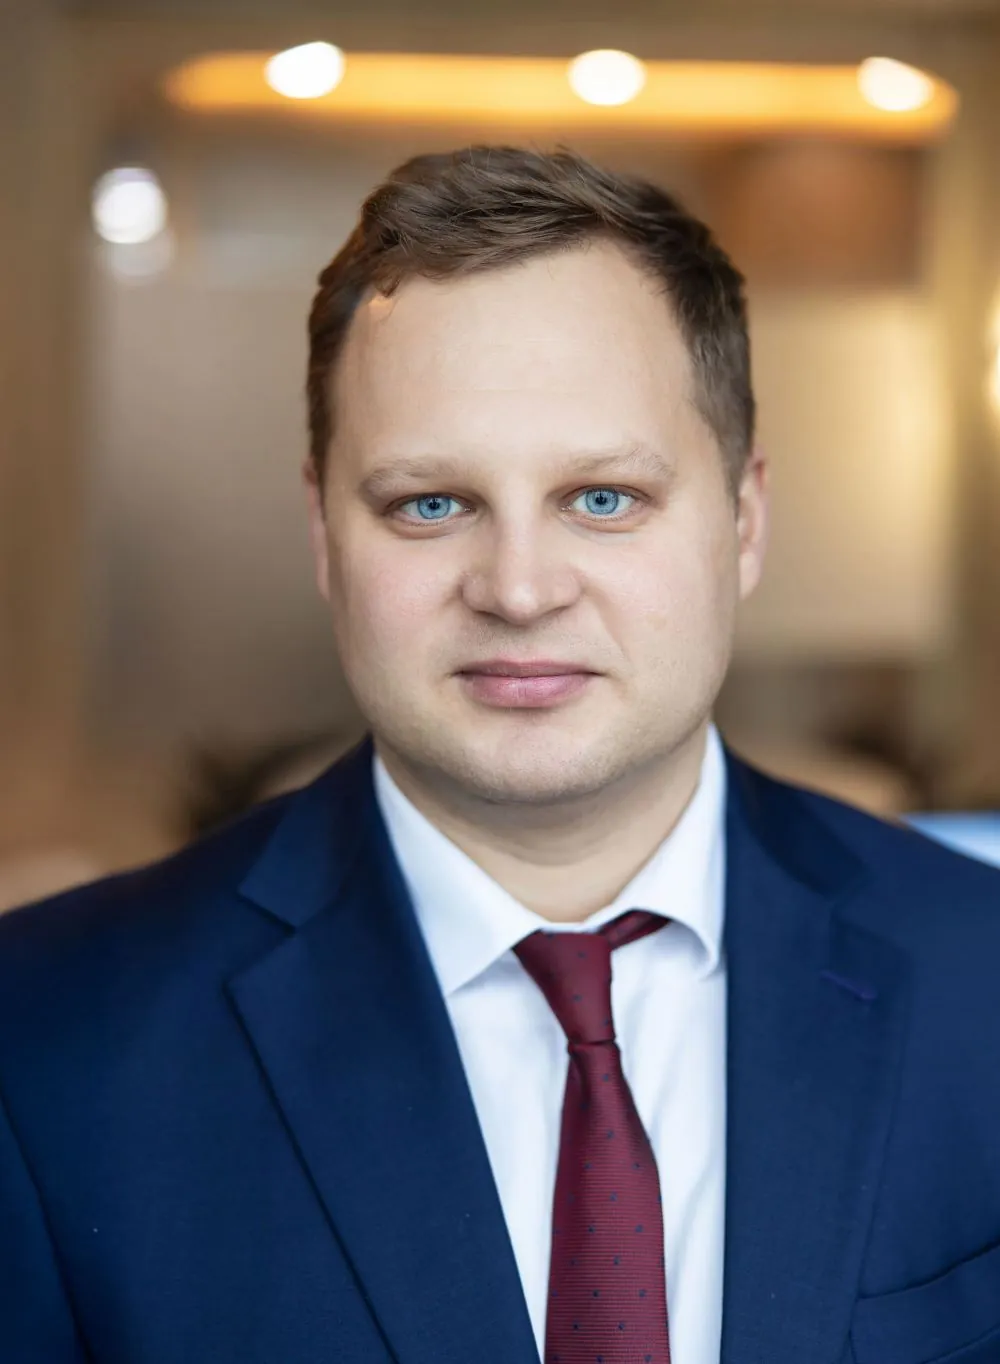
Александр Руденко (банк ЗЕНИТ). Фото: банк ЗЕНИТ
— На фоне снижения удовлетворенности клиентов, особенно в сегментах UHNWI и VHNWI, которое отмечают аналитики Frank RG, как вы перестраиваете бизнес? Как работаете с претензиями?
— В нашем случае мы не наблюдаем такой тенденции. Напротив, уровень лояльности остается стабильно высоким, и во многом это связано с нашим подходом. В отличие от крупных универсальных игроков, мы можем быстро адаптироваться и выстраивать индивидуальные решения под конкретного клиента.
Еще один фактор — наша стабильность. Банк ЗЕНИТ более 30 лет работает на рынке, демонстрируя устойчивость и опираясь на опытную команду.
Многие наши персональные менеджеры сотрудничают с клиентами более десяти лет, знают их семьи, бизнес и предпочтения. Это создает особую атмосферу доверия, которую коллеги укрепляют из года в год, неизменно оправдывая ожидания наших клиентов.
Сегодня действительно сложно удивить рынок новым продуктом — любые инновации быстро становятся массовыми. Поэтому мы делаем ставку на стабильность: неизменно высокий уровень сервиса, внимание к деталям, личное отношение и укрепление доверия. и наша стратегия показывает отличные результаты.
— Почему Банк ЗЕНИТ решил начать активно развивать исламские финансовые продукты?
— Решение о запуске и развитии этого направления в Банке ЗЕНИТ прежде всего связано с уважением к ценностям наших клиентов и стремлением предоставить им возможность пользоваться банковскими услугами, полностью соответствующими их мировоззрению. Мы провели глубокий анализ рынка и убедились в стабильном росте интереса и большом потенциале партнерского финансирования в России.
Сегодня Банк ЗЕНИТ предлагает широкий спектр продуктов: исламская карта для клиентов Private Banking, а также для розничных и зарплатных клиентов, комплексный пакет услуг «Исламский» для бизнеса, корпоративная карта, а также индивидуальную стратегию доверительного управления «НУР».
Мы гордимся тем, что входим в число немногих российских банков, которые не просто говорят о развитии исламских финансов, а действительно создают работающие продукты, вносят вклад в развитие этого перспективного направления и поддерживают клиентов с уважением к их ценностям.
Отдельно хочу поблагодарить профессиональное сообщество, которое высоко оценивает нашу работу.
В этом году исламская карта для клиентов Private Banking заняла почетное третье место на XV премии FINAWARD, учрежденной изданием «Банковское обозрение», — в номинации «Продукт или сервис для клиентов уровня Private или Premium».
Мы ценим, что вы замечаете нашу работу.
— Чем наполнение исламской карты МИР для ваших клиентов отличается от стандартного для прайвета пакета по рынку?
— Наша исламская карта действительно уникальна, и не так много подобных предложений есть сегодня на рынке. Кроме того, что она полностью соответствует нормам шариата, ее выделяет солидный пакет дополнительных преимуществ для владельца. Это индивидуальное обслуживание и особые нефинансовые бонусы: доступ в бизнес-залы, компенсируемые поездки на такси, круглосуточный консьерж-сервис, возможность участия в эксклюзивных культурных и бизнес-мероприятиях и другие востребованные сервисы и услуги.
— В мае 2025 года вы запустили в рамках исламского банкинга индивидуальную стратегию доверительного управления (ИСДУ «НУР»). Насколько этот продукт уникален?
— ИСДУ «НУР» — это индивидуальная стратегия доверительного управления, разработанная в полном соответствии с требованиями и нормами шариата. Инвестирование в рамках стратегии осуществляется исключительно в дозволенные финансовые инструменты, торгуемые на Московской бирже. Методология отбора таких инструментов была создана совместно с Российским исламским институтом и согласована Советом улемов Духовного управления мусульман Республики Татарстан. На сегодня инвесторам доступно более 75 таких инструментов.
В отношении денежных средств и ценных бумаг, находящихся под управлением в рамках ИСДУ «НУР», ведется обособленный учет, что обеспечивает прозрачность и соответствие принципам исламского финансирования. Ожидаемая доходность такого портфеля на горизонте 1–1,5 лет находится на уровне 22%.
— Велик ли спрос на ИСДУ с учетом высоких ставок по депозитам и волатильности на МОЕХ?
— Спрос на индивидуальные стратегии доверительного управления сейчас продолжает устойчиво расти. Снижение ставок по депозитам и волатильность на рынке акций стимулируют клиентов искать более гибкие и персонализированные решения для управления капиталом.
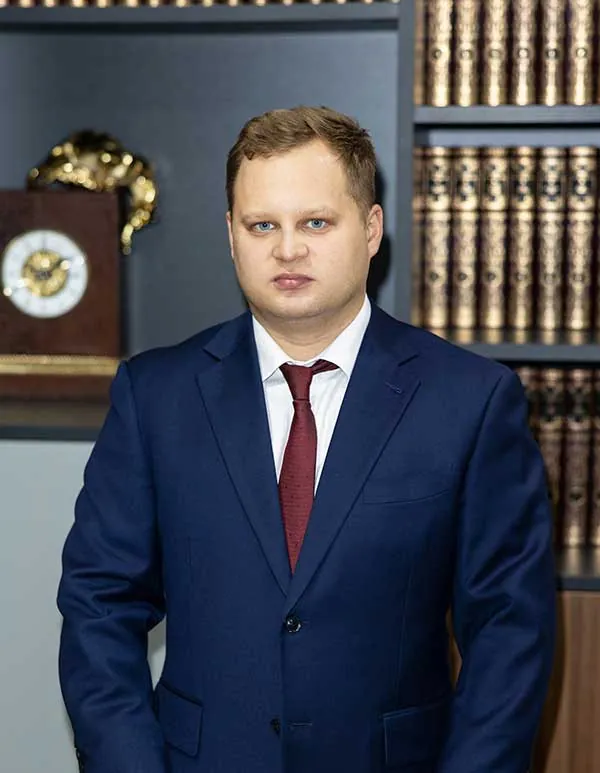
Александр Руденко (банк ЗЕНИТ). Фото: банк ЗЕНИТ
Все больше инвесторов выбирают доверительное управление и инвестиционное консультирование, которые учитывают их индивидуальные цели и рисковые предпочтения. Только с начала года объем активов под доверительным управлением вырос в два раза. Помимо этого, растет спрос на аналитическую экспертизу, которая позволяет принимать более эффективные инвестиционные решения в условиях неопределенности рынка.
Клиенты все чаще предпочитают комплексный подход, ориентированный на стратегические решения.
Именно поэтому индивидуальные стратегии становятся реальной альтернативой традиционным депозитам и стандартным инвестиционным продуктам.
— Способствуют ли региональные и духовные власти продвижению исламского банкинга?
— Региональные и духовные власти действительно играют большую роль в продвижении исламского банкинга. В Татарстане это выражается в активной поддержке руководства республики.
Например, одним из ключевых событий делового года является ежегодный международный форум в Казани «Россия — Исламский мир», который объединяет представителей власти, бизнеса, религиозных организаций и финансовых институтов из России и стран исламского мира. Форум — важная площадка для обмена опытом и выстраивания партнерских отношений в сфере исламского банкинга. Мы традиционно принимаем в нем участие и с удовольствием делимся нашими наработками с коллегами.
Хочу отметить, что руководство Татарстана последовательно оказывает поддержку и создает благоприятные условия для развития инструментов партнерского финансирования. Это не только способствует росту исламского банкинга в регионе, но и укрепляет позиции Казани как одного из центров исламской экономики России и Евразии.
Особого внимания заслуживает федеральный эксперимент Банка России по партнерскому финансированию, стартовавший 1 сентября 2023 года в Башкортостане, Дагестане, Татарстане и Чечне. Недавно он был продлен до сентября 2028 года. С ноября 2024 года Банк ЗЕНИТ является его официальным участником.
Мы уверены, что по мере расширения числа участников проект станет драйвером масштабного развития и распространения партнерского финансирования на российском рынке.
Это не только создаст новые возможности для клиентов, но и поможет укрепить нормативную базу и повысить доверие к партнерскому финансированию среди широкой аудитории.
— Как вы видите дальнейшее развитие ЗЕНИТ Private Banking? И что бы вы хотели пожелать вашим клиентам?
— Я вижу будущее ЗЕНИТ Private Banking в гармоничном сочетании традиций и современных технологий. Мир меняется и не перестает нас удивлять, но ценность личного отношения, внимания и доверия остается неизменной. Мы продолжаем совершенствовать сервисы, расширять инвестиционные возможности и разрабатывать продукты, которые действительно соответствуют ожиданиям наших клиентов.
Главная цель — сохранить ту атмосферу партнерства и персонального подхода, которая отличает ЗЕНИТ Private Banking уже более двух десятилетий. Руководствуясь стратегией, мы стремимся сохранить и приумножить капитал для трех поколений семьи и хотим, чтобы каждый клиент чувствовал: его интересы — в надежных руках.
Нашим клиентам и их родным и близким я хочу пожелать здоровья, гармонии в рабочих вопросах и в домашнем кругу, неиссякаемой энергии и вдохновения. Мы благодарны за доверие и гордимся тем, что можем идти с вами рядом.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




