01.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

По результатам исследования «Банковский рейтинг страховых компаний», проведенного журналом «Банковское обозрение» в 2004 году, первое место в номинации «Страхование банковских служащих» присуждено страховой компании «Энергогарант». 11 ноября 2004 года диплом журнала «Банковское обозрение» был вручен директору департамента по работе с корпоративными клиентами СК «Энергогарант» Юрию Чукавину.
По результатам исследования "Банковский рейтинг страховых компаний", проведенного журналом «Банковское обозрение» в 2004 году, первое место в номинации "Страхование банковских служащих" присуждено страховой компании "Энергогарант". 11 ноября 2004 года диплом журнала «Банковское обозрение» был вручен директору департамента по работе с корпоративными клиентами СК "Энергогарант" Юрию Чукавину.

Юрий Чукавин
СК "Энергогарант"
-Я бы не стал делить, кто в сотрудничестве банков и страховых компаний ведущий, а кто - ведомый. Сама жизнь, сам рынок подталкивает участников рынка, предоставляющих финансовые услуги, к объединению. Последние веяния, - например ипотека, потребительское кредитование, новые документы Центробанка РФ, - свидетельствуют, что нас объединяют клиенты и продукты, которые мы им предлагаем.
Мы прекрасно понимаем, что, находясь на рынке, банки и страховщики должны продавать свои продукты. Заложенные нормы доходности ориентированы на ту конечную стоимость, которая может быть востребована потребителем. Мы рассматриваем с банками конкретные продукты по автокредитованию, ипотеке, анализируем нормы доходности, заложенные на страхование. Мы стараемся сокращать свои расходы, чтобы тарифы для клиентов получались более приемлемыми. В результате получаются компромиссные ставки и совместный продукт, востребованный рынком.
Банки остаются приоритетными партнерами для компании "Энергогарант", несмотря на кризис, последствия которого еще не вполне преодолены. Вероятно, мы будем более внимательно оценивать деятельность наших партнеров, но работа в этом направлении будет продолжаться.
Банки все так же интересуются размещением страховых резервов, и это нормально. Мы по-прежнему готовы договариваться о размещении наших резервов в банках, о других банковских услугах.
Еще особо хотелось бы отметить работу в регионах. Те начинания, которые мы видим в Москве, хотелось бы распространить и на сотрудничество с банками в регионах. Там своя специфика. Но мы с пониманием и серьезно относимся к различным конкурсам, тендерам и рейтингам, которые банки выставляют для страховых компаний.
Крупный бизнес сейчас более внимательно относится к своим рискам и осуществляет страхование вне зависимости от требований банков, от своих кредитных потребностей. Наши корпоративные клиенты консультируются у нас и интересуются теми банками, с которыми мы можем их познакомить. И мы выступаем в качестве партнеров, которые приносят в банк новый бизнес. Несколько слов о банках как о клиентах. Они одни из самых первых начали страховать основные фонды, персонал. Соответственно, мы готовы подбирать определенные программы под бюджеты банков так, чтобы потребности банков как клиентов полностью удовлетворялись. Что касается непосредственно финансов, мы рассматриваем такую перспективу и уже начали страхование лизинговых платежей, работаем над программой страхования эмитентов пластиковых карт. За такими программами, безусловно, будущее. Но пока мы к ним относимся осторожно, и примеры подобного сотрудничества еще единичны. Мы пошагово продвигаемся в этом направлении.
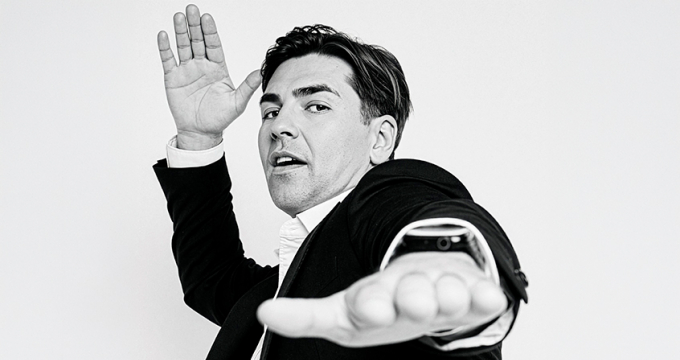 Наши преимущества там, где конвейер бессилен
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
 Кредитовать малый бизнес нельзя дорого
Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента
 АОИП участвует в создании цифровой экосистемы участников индустрии здоровья
Основным направлением работы АОИП станет интеграция в платформу инструментария инвестиционных платформ, который позволит привлекать финансирование для развития проектов в сфере медицинской инфраструктуры, технологий и оборудования