09.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

С октября 2026 года клиенты смогут иметь не более двух договоров займа с полной стоимостью от 200% годовых, а с апреля 2027 года — только один со стоимостью от 100% годовых
Госдума приняла во втором и третьем чтении закон, постепенно ужесточающий правила выдачи МФО потребительских займов. С октября 2026 года россияне смогут иметь не более двух договоров займа с полной стоимостью свыше 200% годовых каждый. Закон направлен на защиту прав потребителей и снижение долговой нагрузки, с 1 апреля 2026 года размер переплаты по займам снизится с 130% до 100% годовых.
Также ограничивается количество одновременно действующих договоров: с 1 октября 2026 года физлицо сможет иметь только два договора с полной стоимостью от 200% годовых, а с 1 апреля 2027 года — лишь один с полной стоимостью более 100% годовых. С 1 января 2027 года водится трехдневный период охлаждения при получении нового займа после погашения старого, и кроме того, МФО не смогут заключать дополнительные договоры о включении в тело долга непогашенных задолженностей по процентам, штрафам и иным платежам.
Максимальная сумма микрозайма для юрлиц и индивидуальных предпринимателей (ИП) увеличивается до 15 млн рублей. Закон вступит в силу с момента официального опубликования, за исключением некоторых положений с иными сроками.
Источник: ПРАЙМ
 ИИ у штурвала личного капитала
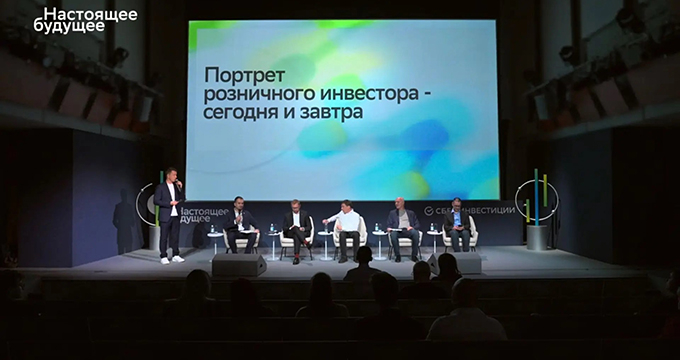
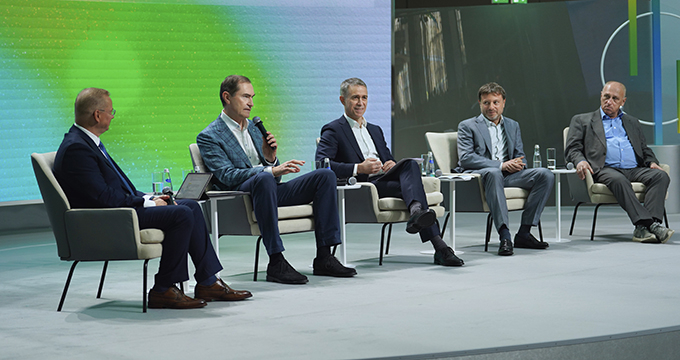
ИИ уже объясняет инвесторам движение рынка и помогает собирать портфели. Следующий логичный шаг — передать ему право распоряжаться деньгами. На сессии «Личный капитал в агентной экономике: инвестиции в эпоху ИИ» форума «СберИнвестиций» «Настоящее будущее» обсуждали, насколько далеко в этом готовы зайти брокеры, их клиенты и регулятор
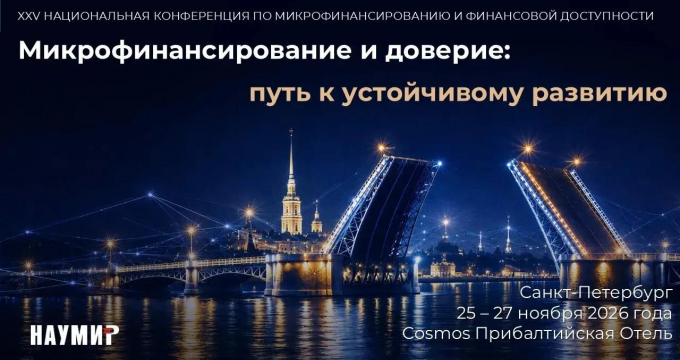 На Национальной конференции по микрофинансированию отметят лучшие социальные проекты
На рынке микрофинансирования ежегодно реализуются десятки инициатив и практик, которые помогают решать социальные задачи, развивать финансовую культуру, поддерживать людей и сообщества, сохранять культурно-историческое наследие и способствовать развитию бизнеса