05.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

На спрос и платежеспособность клиентов повлияли высокие процентные ставки
Агентство «Эксперт РА» представило исследование «Рынок лизинга за 9М2025: бьет ключом». По итогам первых девяти месяцев 2025 года объем текущего портфеля рынка лизинга составил 12,05 трлн рублей, сократившись на 9,1%, при этом объем активов нового бизнеса сократился на 47,7% по сравнению с аналогичным периодом 2024 года, составив 1,38 млрд рублей.
Высокие процентные ставки негативно сказались на спросе и платежеспособности клиентов, что привело к снижению количества лизинговых сделок на 38% до 215 тыс., а объем сделок по новым договорам с января по сентябрь 2025 года составил 2,85 трлн рублей, что на 47,7% меньше год к году. Доля лизинга в ВВП упала до 0,9% с 1,8% годом ранее.
Средняя сумма сделки также снизилась до 13,3 млн рублей, что обусловлено увеличением доли сделок в сегменте легковых автомобилей и падением сегмента грузовых автомобилей на 67%. Средний срок заключаемого договора также уменьшился, так как лизингополучатели предпочитают избегать долгосрочных обязательств при высоких ставках. Доля автолизинга в объеме рынка сократилась на 2%, до 47%, а доля МСБ в новом бизнесе уменьшилась до 60,9%.
По прогнозам агентства «Эксперт РА», рынок лизинга завершит 2025 год с падением на 45%, объем нового бизнеса составит менее 2 трлн рублей. Жесткая денежно-кредитная политика негативно повлияла на спрос и платежеспособность клиентов, а начавшееся снижение ключевой ставки с июня пока не дало ожидаемых результатов.
В 2026 году реализация отложенного спроса и постепенное снижение ключевой ставки могут стать драйверами рынка лизинга, однако рост цен на имущество и ужесточение налоговой политики будут сдерживать обновление основных фондов. В базовом сценарии ожидается рост рынка лизинга на 15–20% в 2026 году, что приведет к превышению отметки в 2 трлн рублей. Более высокие темпы роста возможны при быстром снижении ключевой ставки.
Источник: Эксперт РА
 Наши преимущества там, где конвейер бессилен
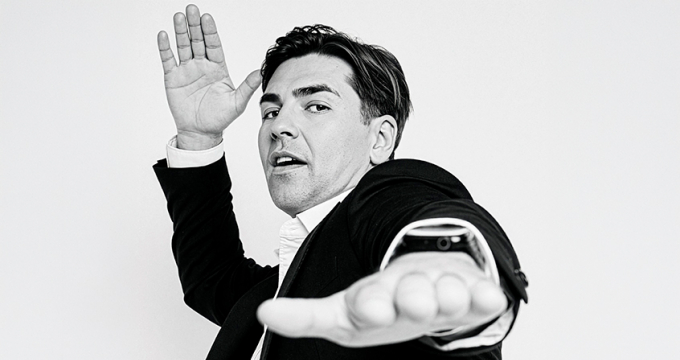
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
 Кредитовать малый бизнес нельзя дорого
Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента
 АОИП участвует в создании цифровой экосистемы участников индустрии здоровья
Основным направлением работы АОИП станет интеграция в платформу инструментария инвестиционных платформ, который позволит привлекать финансирование для развития проектов в сфере медицинской инфраструктуры, технологий и оборудования