05.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

За 10 месяцев 2025 года средний платеж достиг трехлетнего максимума в 6,8 тыс. рублей
Средний платеж коллекторам от самозанятых должников банков и МФО достиг трехлетнего максимума в 6,87 тыс. рублей за 10 месяцев 2025 года, увеличившись на 9% по сравнению с аналогичным периодом 2024 года. Это следует из данных коллекторских компаний ПКБ и ID Collect, на которые ссылается издание «Ведомости».
При этом средний платеж банковских должников в январе — октябре составил 5,59 тыс. рублей. Самозанятые продолжают опережать «классических» должников по средней сумме платежа, которая в 2025 и 2024 годах была на 23% выше, чем у всех розничных банковских должников, а в 2023 году — на 15% выше.
Средняя задолженность самозанятых составила 70 тыс. рублей, тогда как у «классических» должников — 217,3 тыс. рублей. Высокая платежная дисциплина обусловлена деловой репутацией самозанятых и кредитным рейтингом; для них доступ к кредитам критически важен для продолжения деятельности. Кроме того, банкротство самозанятых сложнее из-за прозрачности их доходов, отражаемых в приложении «Мой налог».
При этом получить ссуду самозанятым сложнее, чем обычным физлицам, из-за непостоянного дохода и повышенных рисков для кредиторов. Это приводит к более консервативной политике банков и МФО в отношении этой категории клиентов, считают эксперты.
Источник: Ведомости
По данным НАПКА, объем переданных коллекторам долгов за три квартала 2025 года составил 1,2 трлн рублей долгов, что на 57,6% больше по сравнению с тем же периодом прошлого года. Объем стал рекордным даже по сравнению с годовыми результатами.
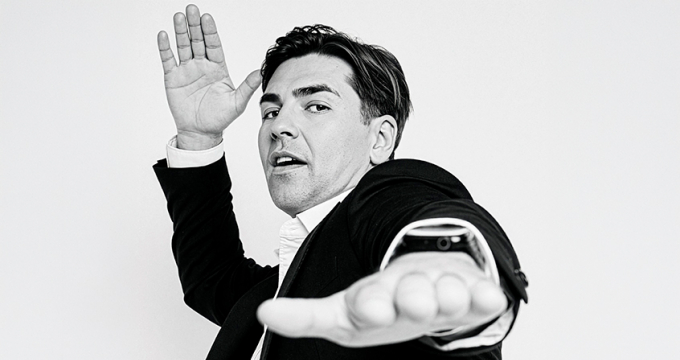 Наши преимущества там, где конвейер бессилен
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
 Кредитовать малый бизнес нельзя дорого
Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента
 АОИП участвует в создании цифровой экосистемы участников индустрии здоровья
Основным направлением работы АОИП станет интеграция в платформу инструментария инвестиционных платформ, который позволит привлекать финансирование для развития проектов в сфере медицинской инфраструктуры, технологий и оборудования