




30.10.2026

- Аналитика
- Finmachine: роботы как средство сэкономить и удержать клиентов
24.11.2017Аналитика
Finmachine: роботы как средство сэкономить и удержать клиентов
Больше половины участников форума Finmachine, прошедшего 23 ноября 2017 года в Москве, считают искусственный интеллект своим другом, а не фактором риска
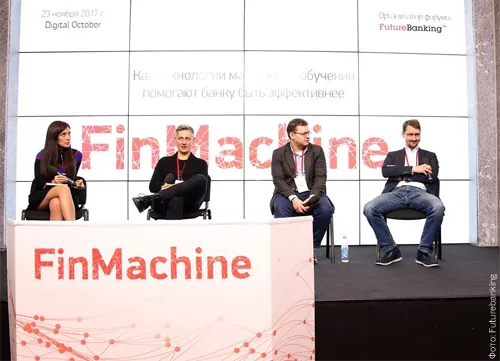
Технологии искусственного интеллекта (Artificial Intelligence — AI) и машинного обучения (Machine Learning — ML) обсуждаются очень бурно, но сотрудников банков в первую очередь интересуют реальные кейсы и идеи решения бизнес-задач с помощью таких инструментов. На форуме Finmachine, прошедшем в Москве 23 ноября 2017 года, именно кейсы были в центре внимания. В формате онлайн-голосования участники обсудили области применения ML. Были названы в качестве перспективных: продажи и маркетинг — 24%, клиентская поддержка — 24%, риски — 18%, антифрод — 15%, коллекшн — 4%, принятие управленческих решений — 4%, управление финансами — 3%. Обсуждались проекты именно в этих областях и примерно в таком же соотношении.
Основной посыл применения искусственного интеллекта в финансовой отрасли изложил Аркадий Сандлер, руководитель направления Artificial intelligence МТС. Маржинальность банковского бизнеса падает, считает он, а хочется ее не только сохранять, но и наращивать. В условиях, когда очень крупные игроки, располагающие государственными деньгами, борются между собой за долю рынка, что могут делать остальные? Растить лояльность клиентов и снижать издержки. Именно в этом искусственный интеллект и может помочь. Коммуникация робота с клиентом не стоит ничего. Поэтому ее можно строить совершенно иначе, чем традиционно строится общение людей, подчеркнул Сандлер. Не стоит пытаться роботизировать процессы «как есть», их необходимо реконструировать.
Принципиальное направление развития очертил Алгирдас Шакманас, вице-президент, руководитель блока «Цифровой бизнес» Промсвязьбанка. Реальную ценность для бизнеса дает не использование каких-то инструментов само по себе, а изменение бизнес-процессов, которое влечет их применение. Он напомнил ситуацию с появлением CRM-систем лет 10–15 назад. Разговоров и тогда было очень много, однако выигрыш получили те, кто смог перестроить процессы, применяя возможности автоматизации. То же самое нужно делать и сейчас, но на другом уровне. Технологии искусственного интеллекта позволяют работать с обратной связью: воздействовать на клиента, оценивать результат, изменять модель, причем делать все это быстро и массово. Шакманас сообщил, что к концу 2018 года в Промсвязьбанке половина всех розничных продаж будут связаны с машинным обучением.
Никита Блинов, CEO и со-основатель Rubbles (SBDA Group), считает такой показатель уже обычным. Он напомнил, что в прошлом у тех немногих, кто пользовался финансовыми услугами, обычно был свой персональный банкир, способный давать содержательные советы. Теперь же с помощью новых технологий рекомендации могут стать востребованным сервисом. Примеры подобного сервиса, построенного для финского банка, привел Александр Фонарев, Chief Data Scientist и со-основатель Rubbles (SBDA Group). Для формирования рекомендаций используется информация внешних по отношению к банку источников — более 10 тыс. публичных сайтов. 45% клиентов сервиса сообщили при опросе, что полученные советы повлияли на их поведение, были приняты к сведению. Пример совета: «Вы собираетесь в Европу. Лучше платить не в рублях, а в евро. Если бы вы поступали так раньше, то сэкономили бы за прошлый год 12 тыс. рублей».
На форуме в разных контекстах не раз обсуждалась эта идея, где банк как агрегатор информации, в первую очередь персональных данных клиента, причем доверенный хранитель таких данных. Все согласны с тем, что это потенциальный источник ценности, другой вопрос — как же ее получить. Один путь был назван: объединение данных самого банка о клиенте с данными внешних источников для анализа средствами искусственного интеллекта.
Примеры применения машинного обучения привел Сергей Гмызин, заместитель начальника управления розничными рисками Райффайзенбанка. Первый касался анализа оттока клиентов. Был выделен ряд факторов, идентифицирующих тех, кто с высокой вероятностью уйдет и тех, кто скорей всего останется. Среди последних было много клиентов, кто воспользовался различными возможностями для повышения удобства. А именно настроил систематические платежи с карты или подобные сервисы. После этого сотрудникам, работающим с клиентами, были установлены показатели мотивации по настройке таких «привязывающих» сервисов.
Второй кейс был связан с выделением кластеров потребления с тем, чтобы подстраивать коммуникацию под особенности клиента. Например если известно, что клиент любит путешествовать, то нужно ему предлагать карту со страхованием путешественников и это работает. Третий кейс Райффайзенбанка касался прогнозирования притока средств на депозиты. Удалось так настроить инструменты машинного обучения, что предсказание получается очень точным.
Еще один пример был связан с визуализацией данных. Все транзакции всех клиентов в России были положены на карту. В этом массиве можно искать по сегментам. Сразу становится видно, где в Москве самые состоятельные клиенты. Можно, как минимум, размещать в этих местах рекламу, предлагать персональные скидки именно там, где клиент действительно покупает, а так же оптимизировать размещение отделений и банкоматов.
Михаил Шебалков, руководитель дирекции клиентской аналитики и отчетности банка Уралсиб напомнил, что число предложений клиентам растет стремительно, а число коммуникаций с ними существенно ограничено. Поэтому необходима кластеризация. Одна из построенных в банке моделей анализирует склонность клиентов использовать ДБО. Ставилась задача выделить сегмент, которому это будет выгодно. Такой сегмент действительно был найден, что позволило снизить стоимость коммуникации в 60 раз.

Заместитель руководителя блока рисков и комплаенса Бинбанка Вадим Ковалев рассказал о применении машинного обучения для коллекшн. Выход в просрочку сокращен на 22%. Ожидаемый эффект — 1 млрд рублей до конца 2018 года. «ML дает выигрыш до 30% по сравнению с логической регрессией», — сообщил Ковалев. Другие процессы банка тоже будут переводиться на машинное обучение. «ML целесообразно всегда» — подчеркнул он.
Антифроду был посвящен кейс компании Яндекс.Деньги. В нем использовалось «глубокое обучение» (Deep learning) и анализ внешних данных, в том числе истории посещения клиентом различных сайтов. В результате создан механизм, блокирующий платежи честных граждан в кошельки тех, кого считают мошенниками.
Несколько кейсов были посвящены чат-ботам: Рокетбанк, банк «Открытие», «Ак Барс». О своих исследованиях в этой области рассказал Сбербанк. Общие заключения — качество работы ботов пока еще далеко от желаемого, поэтому есть смысл не делать их приоритетным интерфейсом при общении с клиентом, а использовать в гибридных решениях. Пусть бот помогает оператору действовать быстрей и четче. Некоторые чисто информационные запросы боты отрабатывают весьма удачно, даже лучше операторов —таков опыт Рокетбанка. Общее мнение: системы с применением чат-ботов необходимо разрабатывать внутри банка из готовых «кирпичиков» — инструментов и известных алгоритмов. Купить готовыми их не удастся.
Отдельная сессия форума была посвящена практике Сбербанка в области искусственного интеллекта. Андрей Черток, Head of R&D, Data Science видит цель применения искусственного интеллекта в сокращении затрат и улучшении клиентского сервиса. Для успешной работы необходимы релевантные структуры, возможность специалистам одного профиля обсуждать общие проблемы несмотря на подчиненность разным департаментам. Это позволит реже изобретать велосипеды.
Сбербанк использует искусственный интеллект для многих задач: отказ от использования справки 2НДФЛ при выдаче кредита без роста рисков, анализ транзакций фирм МСБ для принятия решений по их обслуживанию, выявление фальсификации отчетности для среднего бизнеса, выявление скрытых холдингов и выведенцев наличности. Подробно была рассмотрена задача управления наличностью в банкоматах и отделениях, предсказание снятия/внесения. Целью была минимизация «пролеживания» денег и стоимости перевозок. Удалось сократить затраты на 10–15%.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




