




30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

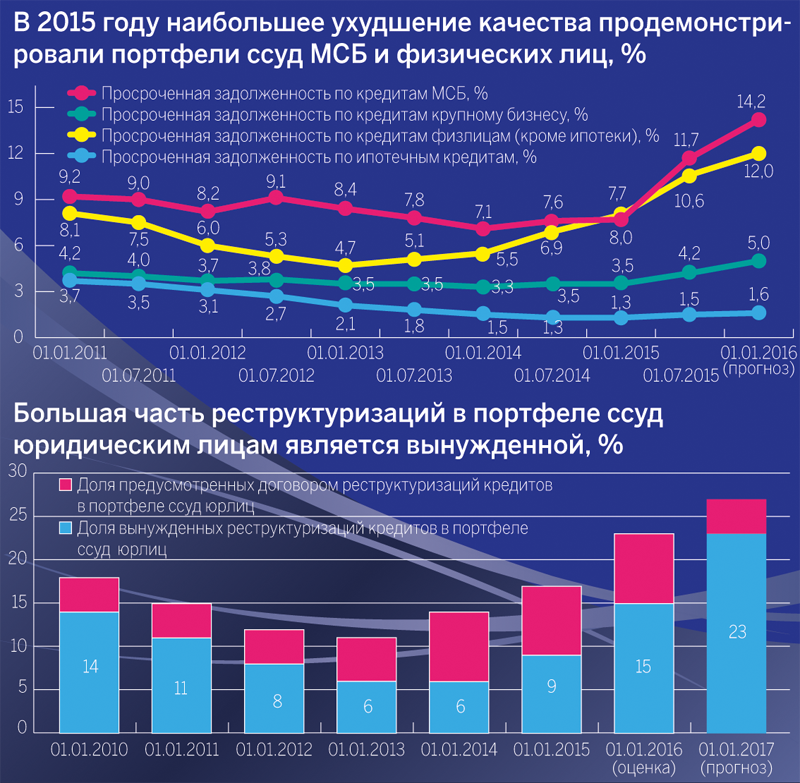
2015 год ознаменовался ухудшением качества кредитных портфелей банков практически по всем сегментам: на заемщиках отразились падение реальных доходов, сокращение потребительского спроса и взаимные санкции России и стран Запада. Просроченная задолженность по совокупному кредитному портфелю превысила 5%, однако истинное качество ссуд скрывается за высокой долей реструктуризаций, две трети из которых стали вынужденными
В сегменте кредитования физических лиц (за исключением ипотечных кредитов) доля просроченной задолженности за год выросла с 8 до 12% — сказались девальвация рубля, падение реальных доходов и рост безработицы. Ужесточение подходов банков к розничному кредитованию и ухудшение платежной дисциплины заемщиков крайне негативно отразилось на доходах лидеров банковской розницы. Из-за замедления темпов роста потребительского кредитования и досоздания резервов по ухудшающемуся портфелю большинство из них в 2015 году получило многомиллиардные убытки.
Рост отчислений в резервы и падение доходов, которое еще годом ранее ощутили на себе розничные банки, в 2015 году коснулось всех участников рынка. Так, если на 1 января 2015 года доля резервов в активах банковского сектора составляла 6,7%, то к началу 2016 года она выросла до 7,9%. Совокупная прибыль банков за год сократилась в три раза — с 589 млрд рублей до 192 млрд рублей, а убыточным стал каждый четвертый банк. Необходимость дополнительного резервирования кредитных портфелей продолжает оказывать сильное давление на достаточность капитала банковского сектора: в 2014-2015 годах норматив Н1.0 опустился ниже 13% и на 1 января 2016 года составил 12,9%.
Основной объем резервов создается банками по кредитам корпоративному сектору, в котором также наблюдается рост доли проблемных кредитов, нередко скрытый пролонгациями. Наиболее чувствительным к ухудшающимся макроэкономическим условиям оказался сегмент кредитования МСБ: в нем просроченная задолженность выросла почти в два раза: с 7,7 до 14,2%. Падение потребительского спроса на продукты и услуги привело к снижению продаж малых и средних предприятий в сфере торговли, а введение взаимных санкций — к существенному сокращению бизнеса по экспорту/импорту товаров. Резкий рост просрочки в данном сегменте также связан со снижением объемов выдачи ссуд банками, которые начали сворачивать свои кредитные фабрики и возвращаться к оценке заемщиков на индивидуальной основе. По нашим данным за год объем выданных кредитов МСБ сократился на 32% (–6% в 2014 году), а совокупный портфель — на 5% (–1% за 2014 год).
|
|
На фоне существенного ухудшения портфелей физических лиц и МСБ качество ссудной задолженности крупного бизнеса на первый взгляд остается приемлемым: на 1 января 2016 года доля просроченной задолженности в портфеле составила около 5%. Однако в отличие от сегмента МСБ, к которому банки не так лояльны, при возникновении проблем с обслуживанием долга у крупных заемщиков кредиторы часто идут им навстречу и не выносят кредит на просрочку, а меняют график погашения либо каким-то иным образом реструктурируют ссуду. По нашим оценкам, если на начало 2015 года доля реструктурированных кредитов юридическим лицам (большая часть из которых являются кредитами крупным корпоративным клиентам) составляла около 17%, то к 1 января 2016 года она выросла до 23%. При этом доля вынужденных (не предусмотренных договором) реструктуризаций, которые могут свидетельствовать об ухудшении финансового положения заемщика, достигает 70% всего объема пролонгированных кредитов.
По нашим прогнозам, в 2016 году тенденция ухудшения качества активов банковского сектора сохранится, что приведет к дальнейшему росту отчислений в резервы и числа убыточных кредитных организаций. Стабилизация цен на нефть и снижение турбулентности российской экономики позволят снизить темпы прироста просроченной задолженности физических лиц и МСБ, а кредитным портфелям этих сегментов — продемонстрировать рост. При этом практика маскировки проблемных кредитов реструктуризациями продолжится — к середине 2016 года их доля может превысить 23% всего объема выданных юридическим лицам ссуд.
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?




