16.11.2026

- Аналитика
- Между удобством и безопасностью
16.11.2026Аналитика, Колонки, Технологии
Между удобством и безопасностью
Когда в Древнем Риме говорили «Сaveat emptor» («Пусть покупатель будет бдителен»), никто не думал, что спустя тысячелетия эта фраза станет слоганом криптоэпохи
 Сегодня мы балансируем на той же грани: рынок цифровых валют в России выходит из «серой зоны» и переходит в правовое поле, но цена этого перехода — изменение самого понятия «безопасность денег». Российский регулятор и банки готовы дать «криптоклиенту» привычный уровень удобств — такой же, как в платежах и брокерских сервисах. Но за этим удобством скрывается сложнейшая архитектура: брокер, цифровой депозитарий, клиринговый центр и разного рода специализированные требования по информационной безопасности. И чем больше звеньев в цепи, тем сложнее ее защитить.
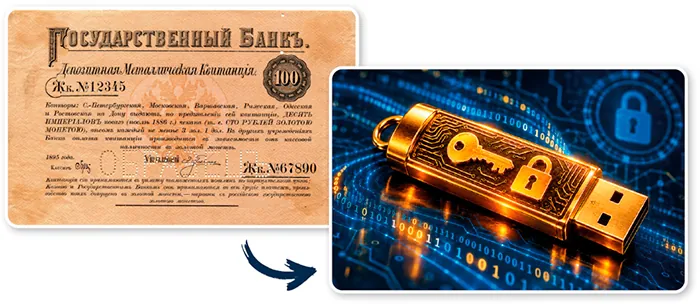
В начале XIX века, когда в стране активно развивалась система государственных займов, Министерство финансов столкнулось с парадоксом: чем проще и доступнее делались облигации для населения, тем выше становился риск мошенничества и подделок. В итоге удобство пришлось сознательно ограничивать ради безопасности: вводились сложные формы бланков, многоуровневые подписи, особые водяные знаки. По сути, это была первая в России «инфраструктурная защита» розничного инвестора. Сегодня мы проходим похожий путь — только вместо водяных знаков у нас криптография, а вместо бланков — цифровые кошельки и реестры.
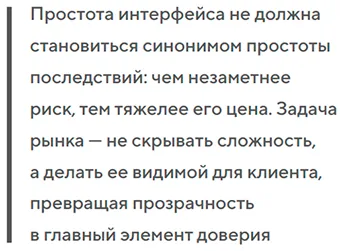
Сейчас перед рынком стоит задача, которую можно сформулировать как «удобство без иллюзий». Клиент не хочет разбираться в юридических конструкциях: он скачивает приложение, регистрируется и ожидает, что все будет работать, «как в банке». Но есть принципиальная разница между наличием «крипты» и правом требования на нее — и именно эту разницу регулятор обязан сделать видимой. Примерно в таких словах описывал эту проблему Ян Шабельский на нашей недавней профильной конференции.
Еще один тонкий момент — трансграничные операции и ВЭД. Объем теневого (а другого пока нет) рублевого сектора цифровой валюты оценивается некоторыми экспертами в 38 трлн рублей, причем значительная часть этой суммы связана именно с внешнеэкономической деятельностью. Здесь регулирование сталкивается с реальностью: то, что удобно для бизнеса, не всегда укладывается в привычные рамки финансового надзора. И вопрос не в том, «разрешать или запрещать», а в том, как сделать так, чтобы легальная инфраструктура была не менее удобной, чем «серые» схемы. Для банков и финтех-компаний это означает необходимость заново продумать клиентский путь: не просто «купить крипту в один клик», а «понять, где она хранится, кто отвечает за перевод и что делать, если что-то пойдет не так». И здесь на первый план выходит прозрачность: понятные договоры, четкое разделение зон ответственности, тестирование инвесторов и (возможно, в будущем) страхование хранения.
В этом номере мы собрали материалы, которые помогут разобраться в новой реальности. Кроме того, у нас есть отдельный медиапроект «ПроЦФА», где мы регулярно отслеживаем новости повестки цифровых финансовых активов и криптовалют: изменения в регулировании, новые лицензии, судебные кейсы и практики применения норм в российской юрисдикции, а также самые интересные события, тренды и кейсы зарубежного криптомира.
Сейчас на главной
 Best Practice Что нейросети рассказывают клиентам о банках и как банку это проверить
Мы задали пяти нейросетям 22 вопроса о вкладах, картах, кредитах и госпрограммах и сверили утверждения о ставках и условиях с сайтами банков в день ответа: где ответы расходятся с сайтами, откуда нейросети берут сведения и как банку проверять это
Марат Аксанов 13.11.2026
 Российский арт-рынок после 2022 года: цены, спрос и новые правила игры
После 2022 года рынок не исчез, но изменился: часть произведений русского искусства, уходивших в Лондон и Париж, стала продаваться внутри России. Трансграничные расчеты, перевозка и страхование усложнились. Российский и международный рынки стали более автономными
Алиса Прейс 13.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ