13.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

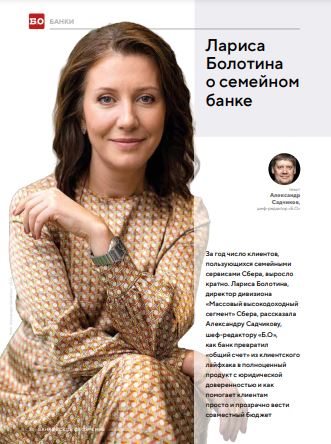
За год число клиентов, пользующихся семейными сервисами Сбера, выросло кратно. Лариса Болотина, директор дивизиона «Массовый высокодоходный сегмент» Сбера, рассказала Александру Садчикову, шеф-редактору «Б.О», как банк превратил «общий счет» из клиентского лайфхака в полноценный продукт с юридической доверенностью и как помогает клиентам просто и прозрачно вести совместный бюджет
Лариса Вячеславовна, семейный банкинг часто сводят к стандартному набору функций: общий счет, вклад. Как вы в Сбербанке развиваете это направление?
Стратегией семейного банка мы начали заниматься три года назад. Тогда мы заметили, что клиенты, не имея специального инструментария, сами адаптировали существующие продукты под потребности семьи — например, выпускали дополнительные карты, чтобы не переводить деньги, а пользоваться общим счетом в рамках лимита. Такие карты оформляли не только супругам, но и детям, няням и даже водителям.
Мы начали с исследований: спрашивали клиентов не столько о ведении хозяйства, сколько о том, как они заботятся о семье и что для них значит семейный бюджет. В ответах проявились важные тренды. Во-первых, мужчины все чаще выбирали банк с учетом возможности совместного ведения хозяйства: обслуживания только его как физлица уже было недостаточно. Во-вторых, усилилась потребность в заботе о детях, особенно тех, кто уехал учиться в другие города.
Опираясь на эти данные, мы стартовали с самых востребованных сервисов — вклада и счета, затем добавили возможность делиться премиальным обслуживанием. Например, если жена с детьми отправляется в отпуск без главы семьи, она не должна терять доступ к бизнес-залу. Такие бытовые неудобства и стали поводом задуматься о шеринге привилегий. Я и сама с удовольствием делюсь премиальным обслуживанием с близкими: мой старший сын, например, может во время путешествия возместить траты на такси и ресторан, воспользоваться медстраховкой — все, что предусмотрено моей категорией Premium, становится доступно и ему.

Как вы определяли, какие сервисы будут востребованы?
Сначала мы думали выводить продукты последовательно и смотреть на реакцию клиентов, но в итоге решили сразу предложить комплекс решений. В августе прошлого года мы вышли на рынок сразу с несколькими сервисами, и результаты оказались значительными: хотя бы одним продуктом семейного банка на сентябрь месяц текущего года воспользовались уже 24,5 млн клиентов.
Мы сейчас говорим об официально зарегистрированных семьях?
Не обязательно. Речь идет о людях, которые ведут общее хозяйство и заботятся о своем круге близких. Круг близких у каждого свой: для кого-то это жена и дети старше 18 лет, для кого-то — пожилые родители и даже няни, водители. Все они могут равноправно вносить деньги на счет и тратить их, а в истории операций видно, кто сколько внес и сколько потратил.
Мы сознательно не привязываемся к формальному понятию «семья». Анализ обезличенных данных первых 500 тыс. клиентов, воспользовавшихся совместными сервисами, показал самые разные конфигурации. Например, среди них есть студенты, которые вместе снимают квартиру и ведут совместное хозяйство — это не семья в прямом смысле, но близкие люди, которым важно учитывать общие траты.
Особенно показательны изменения в структуре ответов на вопрос «Кто для вас семья?»: в четыре раза выросло число случаев, когда опрошенные включает в семью три поколения — родителя, ребенка и пожилого родственника. В три раза увеличилась доля одиноких мужчин с ребенком — на мой взгляд, это парадоксально. Нередко мужчина уходит из семьи, но делит с бывшей женой платежный счет, чтобы содержать детей и при этом быть в курсе расходов.
Можно выделить четыре крупных категории близких: супруги; молодежь в возрасте от 18 до 24 лет и их родители; дети до 18 лет и их родители; взрослые дети и их родители.
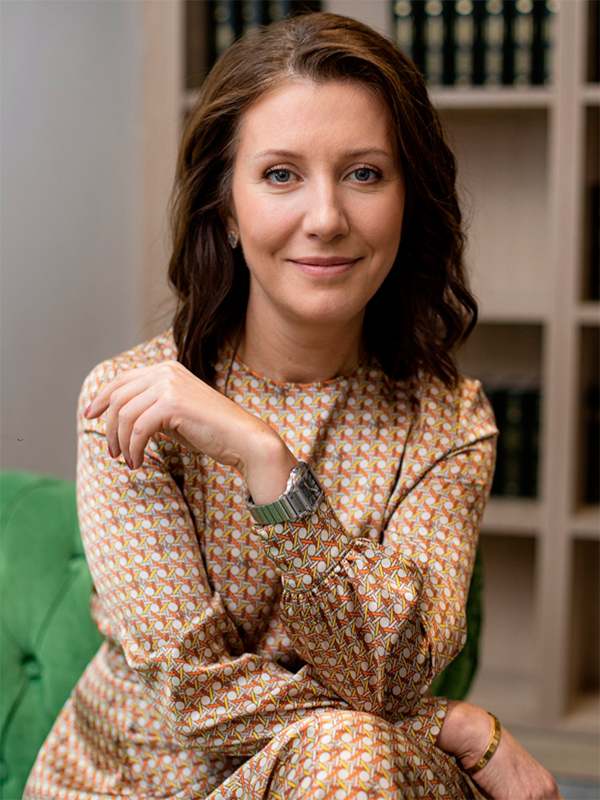
Лариса Болотина (Сбер). Фото: Александра Шевелёва / «Б.О»
Что еще, кроме общих трат и шеринга привилегий, пользуется спросом в семейном банкинге?
Когда мы преодолели отметку в 20 млн пользователей, мы провели еще одно исследование. Оно показало, что общие вклады активно используют для целевых накоплений. В краткосрочной перспективе чаще всего копят на отпуск. На втором месте — образование детей: от оплаты репетиторов до поступления в вуз. В долгосрочной перспективе накопления идут, как правило, на первоначальный взнос за квартиру или на покупку машины.
Какими тремя словами вы бы охарактеризовали семейный банкинг?
Мы сформулировали для себя такую философию: «Семейный банк — это простота, безопасность и выгода». При этом «выгода» стоит на третьем месте. До 11 августа, пока Сбербанк не отказался от комиссий, это было особенно актуально: теперь переводы между клиентами банка и оплата ЖКХ в мобильном приложении бесплатны. Сейчас выгода больше связана с шерингом привилегий премиального обслуживания.
Но еще важнее слово «забота» — для разных людей оно имеет разный смысл. Для мужчин забота часто означает обеспечение семьи, для родителей — чтобы даже взрослый ребенок не остался у кассы с нулевым балансом: общий счет снимает лишние переживания. Для тех, кто поддерживает пожилых родителей, забота — это в первую очередь безопасность: вовремя среагировать на подозрительные операции, например на крупные переводы, которые могут быть спровоцированы мошенниками. Именно для этого мы создали сервис «Доверенный контакт».
При этом у нас нет цели нарастить клиентскую базу: эти клиенты уже с нами. Задача семейного банка — помочь людям просто и прозрачно вести семейный бюджет, понимать, на что они тратят деньги и сколько это стоит.
Важно и то, что у нас под «капотом» — не просто общий счет через дополнительные карты с ограниченными правами, а реальная доверенность с соблюдением всех юридических норм. Это позволяет полноценно использовать все функции платежного счета. Поэтому сегодня мы — единственная на рынке экосистема, которая предоставляет полноценный семейный сервис.
А кому, кстати, достается кешбэк в этой истории?
Кешбэк начисляется каждому: например, мне — по моим пяти категориям, мужу — по его категориям. А если у нас общий платежный счет, бонусы можно переводить друг другу по курсу 1:1.
Был ли у вас случай, когда семейный продукт сработал не так, как задумывалось?
Были интересные кейсы, причем некоторые эффекты оказались положительными, хотя и не планировались изначально. Например, в 2025 году Банк России ввел период охлаждения по кредитам — от четырех до 48 часов в зависимости от суммы для защиты от мошеннических действий. Мы создали сервис «Подтверждение кредита близким», который позволяет не ждать двое суток. Для этого нужно заранее назначить в мобильном приложении человека, который в момент выдачи сможет подтвердить действие. Это стало неожиданным, но полезным эффектом.
Еще один незапланированный результат — влияние совместного доступа к кредиту на платежную дисциплину. Коллеги из направления проблемных кредитов рассказали, что просрочки на ранних этапах (до 30 дней) часто возникают из-за простой забывчивости: клиент не пополнил вовремя счет, с которого идет списание. Благодаря дополнительному контролю со стороны доверенного лица такие просрочки снизились на 10%. Это полезно и для банка, и для самих заемщиков, поскольку положительно влияет на кредитную историю.
Лариса Болотина (Сбер). Фото: Александра Шевелёва / «Б.О»
Наверняка к неожиданным эффектам привел и сервис «Доверенный контакт». Он изначально задумывался для детей и пожилых родителей, но, как оказалось, супруги часто назначают друг друга.
Да, мошенники проявляют большую изобретательность, и сервис мы действительно разрабатывали в первую очередь для защиты пожилых людей. Взрослые же часто уверены, что с ними такого не случится. Бывает, что антифрод фиксирует подозрительную активность, сотрудники колл-центра звонят клиенту, а он убеждает их, что ни с кем не разговаривал. При этом наши системы показывают, что звонки и разговоры все-таки были. В таких случаях доверенный контакт дает возможность повлиять на человека, который попал под влияние мошенников. Сотрудники колл-центра могут позвонить доверенному лицу и сказать: «Ваш близкий попал под влияние мошенника, но мы не можем его убедить. Пожалуйста, поговорите с ним». И очень часто это срабатывает.
За счет чего планируете рост аудитории семейного банкинга?
Всегда есть над чем работать, чтобы сделать клиентский путь более простым и нативным. Мы будем расширять сервисы и обязательно рассказывать об этом через рекламные кампании. У нас уже есть успешный опыт: перед Новым годом мы выпустили телевизионный ролик, где показали, как можно блокировать перевод при подозрении на мошенничество, — и зафиксировали рост аудитории. В этом году планируем повторить кампанию с другим сюжетом: семья известных блогеров Кукояк простым языком расскажет о семейных сервисах.
Какие планы по расширению сервиса на ближайшее время?
Во-первых, планируем развивать детский профиль, в котором собраны все детские сервисы. Это удобно и позволит родителям отслеживать финансовую активность ребенка.
Во-вторых, планируем добавить в приложение больше школьных сервисов, в этом году запустили проект в нескольких школах Ленинградской области.
Также в планах — PFM-сервисы для анализа трат и накоплений как всей группы близких, так и каждого участника отдельно. Кроме того, мы рассматриваем сервисы, связанные с мобильной связью для всей семьи.
Нам за продукт не стыдно: я считаю, что мы сделали лучший семейный банк на рынке. Показатель 20 млн клиентов говорит сам за себя.
 Мы сделали лучший семейный банк
За год число клиентов, пользующихся семейными сервисами Сбера, выросло кратно. Лариса Болотина, директор дивизиона «Массовый высокодоходный сегмент» Сбера, рассказала Александру Садчикову, шеф-редактору «Б.О», как банк превратил «общий счет» из клиентского лайфхака в полноценный продукт с юридической доверенностью и как помогает клиентам просто и прозрачно вести совместный бюджет