30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Несмотря на рост резервов, банки остаются рентабельными: прибыль до формирования резервов выросла до 1,5 трлн рублей
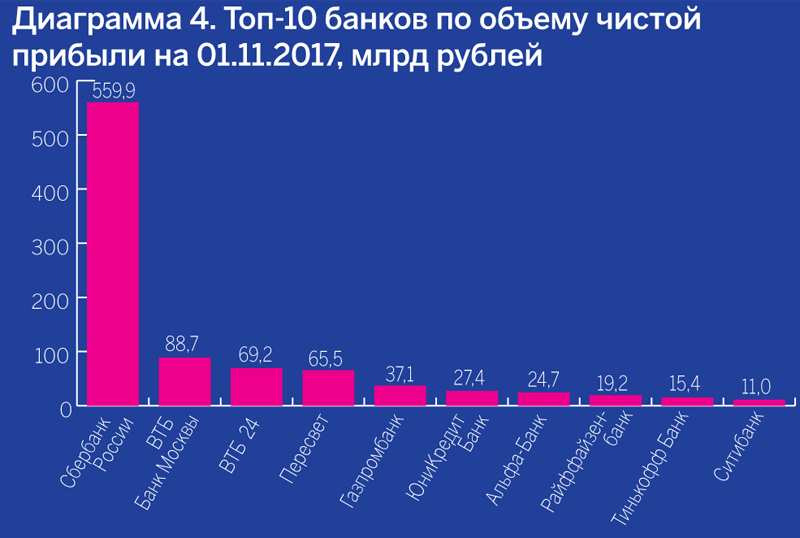
По данным обзора ЦБ «О динамике развития банковского сектора Российской Федерации в октябре 2017 года», за десять месяцев 2017 года российские банки продемонстрировали сдержанный рост прибыли: прибыль банковского сектора по итогам октября составила 693 млрд рублей. Месяцем ранее она была 675 млрд рублей. По сравнению с аналогичным периодом прошлого года динамика вообще выходит отрицательная: за десять месяцев 2016-го кредитными организациями получена прибыль в размере 714 млрд рублей.
В то же время такой результат обусловлен рядом причин. Во-первых, это доформирование резервов на потери по проблемным активам крупных санируемых банков. Во-вторых, в 2017 году банки стали консервативно переоценивать качество своих активов. По мнению ЦБ, «более адекватно оценивать», что также вылилось в повышение резервов. По данным регулятора, на 1 октября уровень покрытия ссуд IV-V категорий качества вырос с начала года по корпоративному портфелю с 62,4 до 63,3%, а по розничному — с 86,4 до 87,8%.
Резервы продолжили расти в октябре: прирост за октябрь составил 2,6%, до 6,4 трлн рублей.
Но даже с учетом более консервативной оценки качества активов и двух мегасанаций российский банковский сектор сохраняет прибыльность. Прибыль банков до формирования резервов в 2017 году выросла до 1,5 трлн рублей.
При этом качество портфеля постепенно стабилизируется — требования по новым кредитам и к новым заемщикам остаются жесткими, дефолтов и проблемных клиентов становится меньше. Особенно это заметно в розничном сегменте, новые ссуды населению в итоге демонстрируют более высокое качество, в том числе благодаря более качественному ипотечному кредитованию, которое в 2017 году также демонстрирует рост. Покрытие резервами совокупного розничного портфеля снизилось по состоянию на 1 октября с 11,8 до 11,1%.
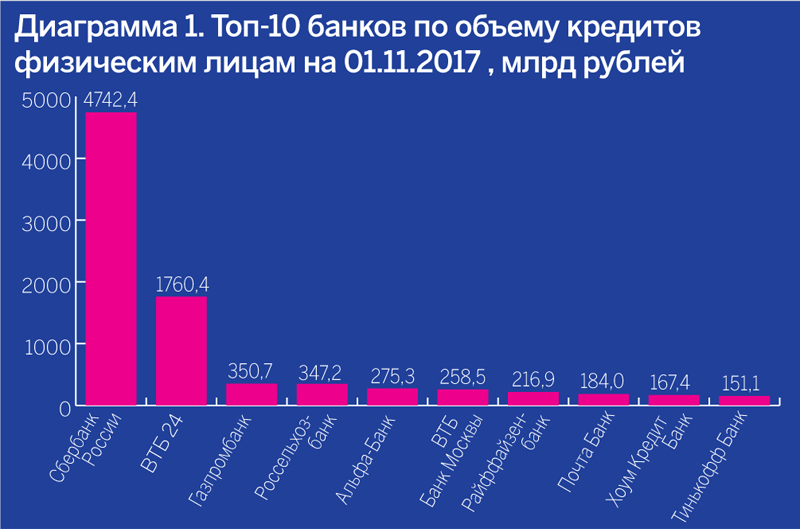
Ключевые показатели банков в 2017 году продолжают расти. Так, за десять месяцев текущего года активы банковского сектора увеличились на 5,7%; кредиты экономике — на 4,7% (до 41,8 трлн рублей); кредиты нефинансовым организациям — на 2,9% (до 30 трлн рублей). Розничный портфель увеличился почти на 10% (до 11,8 трлн рублей).
Просрочка за месяц показала прирост на 0,9% по корпоративному портфелю и на 0,7% — по розничному. С начала года объем «плохих» долгов по корпоративному портфелю увеличился на 7,1%, а по розничному — на 3,4%. В то же время, если доля просрочки по бизнесу за январь — октябрь выросла с 6,3 до 6,7%, то по рознице она снизилась с 7,9 до 7,5%. С учетом того, что розничный портфель растет быстрее, чем просрочка, снижение доли проблемных долгов — особенно позитивная тенденция для рынка.
Вклады населения остались на прежнем уровне — около 25 трлн рублей, прирост с начала года — 5,3%. С марта 2017 года доля вкладов населения в пассивах банков превышает долю корпоративного фондирования: на 1 ноября 2017 года они составляют 29,9 и 28,7% соответственно.
В целом, банковский сектор демонстрирует неплохие результаты, в том числе по росту кредитования. На днях перед Государственной думой выступила Эльвира Набиуллина, глава ЦБ, и представила Основные направления денежно-кредитной политики Банка России. По ее словам, регулятор продолжит далее плавно снижать ключевую ставку. При отсутствии неблагоприятных внешних факторов она может снизиться с 8,25 до 6–7% в течение одного года — двух лет. В этом случае темпы роста и корпоративного, и розничного кредитования будут увеличиваться. Кроме того, одним из фокусов ЦБ станет повышение финансовой доступности для малого бизнеса. Это также может стать точкой роста для банковского бизнеса.
Источник: «БизнесДром» по данным ЦБ
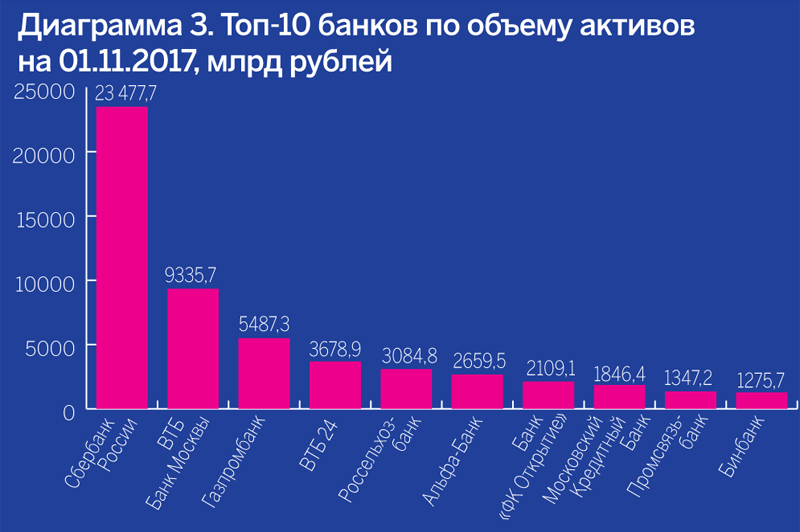
Таблица1. Топ-20 банков по объему активов
|
Позиция в рейтинге |
Название банка |
Ноябрь, 2017, млрд рублей |
Октябрь, 2017, млрд рублей |
Изменение, % |
|---|---|---|---|---|
|
1 |
Сбербанк России |
23 477,7 |
23 313,6 |
0,7 |
|
2 |
ВТБ Банк Москвы |
9 335,7 |
9 442,6 |
–1,13 |
|
3 |
Газпромбанк |
5 487,3 |
5 578,0 |
–1,63 |
|
4 |
ВТБ24 |
3 678,9 |
3 645,9 |
0,91 |
|
5 |
Россельхозбанк |
3 084,8 |
2 979,5 |
3,54 |
|
6 |
Альфа-Банк |
2 659,5 |
2 648,3 |
0,43 |
|
7 |
Банк «ФК Открытие» |
2 109,1 |
2 175,1 |
–3,04 |
|
8 |
Московский Кредитный Банк |
1 846,4 |
1 752,0 |
5,39 |
|
9 |
Промсвязьбанк |
1 347,2 |
1 327,2 |
1,5 |
|
10 |
Бинбанк |
1 275,7 |
1 160,4 |
9,93 |
|
11 |
ЮниКредит Банк |
1 137,5 |
1 151,2 |
–1,19 |
|
12 |
Райффайзенбанк |
848,7 |
840,5 |
0,98 |
|
13 |
Росбанк |
841,4 |
877,9 |
–4,15 |
|
14 |
Рост Банк |
824,0 |
787,9 |
4,58 |
|
15 |
«Россия» |
774,6 |
775,9 |
–0,16 |
|
16 |
Совкомбанк |
684,83 |
665,4 |
2,91 |
|
17 |
БМ-Банк (бывш. Банк Москвы) |
614,0 |
612,4 |
0,27 |
|
18 |
Национальный Банк «Траст» |
609,9 |
620,0 |
–1,63 |
|
19 |
Банк «Санкт-Петербург» |
608,5 |
611,0 |
–0,38 |
|
20 |
Банк «Уралсиб» |
537,2 |
556,1 |
–3,41 |
Источник: «БизнесДром» по данным ЦБ
Таблица 2. Топ-20 банков по объему чистой прибыли
|
Позиция в рейтинге |
Название банка |
Ноябрь, 2017, млрд рублей |
Октябрь, 2017, млрд рублей |
Изменение, % |
|---|---|---|---|---|
|
1 |
Сбербанк России |
23 477,7 |
23 313,6 |
0,7 |
|
2 |
ВТБ Банк Москвы |
9 335,7 |
9 442,6 |
–1,13 |
|
3 |
Газпромбанк |
5 487,3 |
5 578,0 |
–1,63 |
|
4 |
ВТБ24 |
3 678,9 |
3 645,9 |
0,91 |
|
5 |
Россельхозбанк |
3 084,8 |
2 979,5 |
3,54 |
|
6 |
Альфа-Банк |
2 659,5 |
2 648,3 |
0,43 |
|
7 |
Банк «ФК Открытие» |
2 109,1 |
2 175,1 |
–3,04 |
|
8 |
Московский Кредитный Банк |
1 846,4 |
1 752,0 |
5,39 |
|
9 |
Промсвязьбанк |
1 347,2 |
1 327,2 |
1,5 |
|
10 |
Бинбанк |
1 275,7 |
1 160,4 |
9,93 |
|
11 |
ЮниКредит Банк |
1 137,5 |
1 151,2 |
–1,19 |
|
12 |
Райффайзенбанк |
848,7 |
840,5 |
0,98 |
|
13 |
Росбанк |
841,4 |
877,9 |
–4,15 |
|
14 |
Рост Банк |
824,0 |
787,9 |
4,58 |
|
15 |
«Россия» |
774,6 |
775,9 |
–0,16 |
|
16 |
Совкомбанк |
684,83 |
665,4 |
2,91 |
|
17 |
БМ-Банк (бывш. Банк Москвы) |
614,0 |
612,4 |
0,27 |
|
18 |
Национальный Банк «Траст» |
609,9 |
620,0 |
–1,63 |
|
19 |
Банк «Санкт-Петербург» |
608,5 |
611,0 |
–0,38 |
|
20 |
Банк «Уралсиб» |
537,2 |
556,1 |
–3,41 |
Источник: «БизнесДром» по данным ЦБ
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?