



30.10.2026

- События
01.02.2006
События
Важнейшие события в банковской сфере за месяц
Центробанк приступает к конвертации рубля
 Процесс будет проходить постепенно и не отразится серьезно на обменном курсе рубля, заявил первый зампред Центробанка Алексей Улюкаев.
Реальный эффективный курс рубля в 2005 году, по прогнозам ЦБ РФ, вырос на 10,5%. Однако, по мнению аналитиков, поскольку сегодня обменный курс национальной валюты регулируется Банком России, то курс доллара сильно завышен. Если снять все ограничения и «отпустить» рубль, то рынок все откорректирует и доллар может подешеветь до 20 рублей. В случае такого «низкого» доллара российским производителям придется серьезно поработать, чтобы сохранить конкурентоспособность своих товаров.
Помочь им в этом смогут дешевые кредиты, которые будут обусловлены в следующем году снижением с 13 до 12% ставки рефинансирования ЦБ РФ, по которой он ссужает коммерческие банки. По словам А. Улюкаева, Центробанк намерен рассмотреть и другие процентные ставки «по всему спектру взаимоотношений ЦБ РФ с коммерческими банками», которые определяют цену кредитных денег на внутреннем рынке России. Кроме того, зампред Центробанка обнадежил банкиров, заявив, что в 2006 году «корректировка» ставки рефинансирования в сторону понижения продолжится. После этого можно ожидать и снижения банковских ставок по потребительским и ипотечным кредитам для населения. Правда, многие аналитики серьезно опасаются, что снижение ипотечной ставки усугубит дальнейший рост цен на недвижимость.
Вклады населения выросли на 36%
По данным Росгосстата, вклады физических лиц на рублевых и валютных счетах в российских банках к 1 ноября 2005 года составили 2 трлн 496,6 млрд рублей, увеличившись за год на 36,3%. Доля Сбербанка в общем объеме сбережений сократилась на 4,2 п.п. и составила на 1 ноября 2005 года 55,7%.
На рублевых счетах в российских банках к 1 ноября прошлого года было сосредоточено 1 трлн 879,4 млрд рублей (рост по сравнению с аналогичной датой 2004 года на 42,3%). Вклады в иностранной валюте в пересчете на российские рубли на 1 ноября составляли 617,2 млрд рублей (рост на 20,9%).
AmEx открывает банк в России
ЦБ РФ зарегистрировал новый банк — Американ Экспресс Банк. Действующее в России ЗАО «Американ Экспресс — Международные услуги», которое специализируется на туризме, дорожных чеках и картах American Express, после открытия банка будет сохранено и продолжит работу с чеками. А банк будет заниматься пластиком.
В прошлом году банк «Русский Стандарт» получил эксклюзивное право на выпуск и продвижение карт AmEx в России. Остальным банкам было предложено стать агентами «Русского Стандарта». Каким образом будет осуществляться взаимодействие участников рынка в новых условиях, пока непонятно.
Черный ход в систему страхования — через суд
 10 января в арбитражном суде Москвы состоялись предварительные заседания по жалобам Межотраслевого промышленного банка (252-е место по сумме чистых активов) и Стройбанка (964-е место по сумме чистых активов) к Банку России. Центробанк отказал им во вхождении в систему страхования вкладов в августе прошлого года, однако заявления в суд банки подали только в декабре. Таким образом, они не уложились в трехмесячный срок, отпущенный для подачи подобных исковых заявлений Арбитражным процессуальным кодексом. Однако представители ЦБ РФ не стали просить суд прекратить дела из-за пропуска срока. По мнению экспертов, это означает, что Банк России скорректировал свою позицию, оставив банкам, прошедшим в нем все инстанции и получившим отказ его председателя, реальную возможность прибегнуть к судебной защите.
«Сейчас любой банк, не принятый в ССВ, может обратиться в суд, и, по моим представлениям, значительная часть из них воспользуется этой возможностью», — считает зампред банковского комитета Госдумы Павел Медведев. Если учесть, что из примерно 130 жалоб банков, поданных председателю ЦБ РФ, удовлетворено около десяти, в суде можно ожидать более сотни заявлений.
После кредитных ставок ФАС принялась за страхование залогов
Мордовское управление Федеральной антимонопольной службы (ФАС) России не ожидало громкого резонанса, когда открывало дело в отношении филиала Росбанка. Как сообщил «БО» начальник отдела Мордовского УФАС Виктор Шавензов, управление совместно с региональным подразделением Банка России проводило плановое обследование финансового рынка и запрашивало тексты договоров финансово-кредитных организаций с другими юрлицами. Таким образом было обнаружено, что банк направлял клиентов по актокредитованию страховать залоги в одну аккредитованную компанию. По мнению В. Шавензова, такое положение дел имеет признаки нарушения ст. 6 Закона о конкуренции на финансовых рынках, которая говорит о недопустимости согласованных действий финансовых организаций с другими юрлицами, если они имеют или могут иметь результатом ограничение конкуренции на рынке финансовых услуг. Национальный банк Мордовии, по словам начальника отдела Мордовского УФАС, разделяет позицию антимонопольной службы.
Это не первый подобный случай в практике мордовских антимонопольщиков. Некоторое время назад они выявили подобное нарушение в другом банке, но оно было устранено в добровольном порядке и широкой огласки не получило.
На сей раз информация, едва появившись на сайте ФАС, стала предметом пристального внимания со стороны бизнес-кругов и профильной прессы. И неудивительно. На самом деле практика страхования залогов при кредитовании физлиц в аккредитованных компаниях — практически повсеместная. Стремясь к максимальному сокращению сроков выдачи кредитов и заботясь о надежности своих партнеров-страховщиков, банки устраивают конкурсы и выстраивают с компаниями-победителями сложные технологические отношения. Если «мордовское дело» станет прецедентом, который ФАС и ЦБ РФ возьмутся воплощать в жизнь, налаженные схемы отношений рухнут.
Как будет выстроена технология выдачи кредитов, требующих страхования залогов, в новых условиях, не берется предсказать никто. Если клиент сможет сам выбирать страховщика, то банку при оценке рисков придется всякий раз изучать не только заемщика, но и страховую компанию. Это, несомненно, увеличит сроки, затраты банка и может привести к отказам в страховании. Причем банку ведь не обязательно давать письменное объяснение клиенту, что ему отказано именно из-за «неправильного» выбора страховщика. Достаточно шепнуть на ушко, что с другой компанией дело пойдет лучше.
С другой стороны, ФАС права в том, что «эксклюзивные» отношения банка и страховщика нередко приводят к увеличению реальной эффективной ставки, и эта проблема тоже проходит по линии антимонопольного ведомства.
Очевидно, что задача ФАС и ЦБ РФ — предложить какое-то иное технологическое русло, если они видят нарушения закона в сложившемся порядке вещей.
Начальник управления контроля и надзора на рынке финансовых услуг ФАС РФ Юлия Бондарева сообщила «БО», что и на московском рынке сегодня ведутся аналогичные исследования, найдены сходные признаки нарушения ст. 6. Впереди значительная работа по изучению результатов исследования. Пока же, исходя из буквы закона, представители антимонопольных органов настаивают, что свои собственные риски банк может страховать в любой компании, одной-единственной и даже аффилированной. Но ограничивать выбор клиента банк не имеет права.
Сбербанк прирастает Украиной
Сбербанк почти завершил приобретение банка «НРБ-Украина», для завершения сделки ему осталось получить лишь согласие украинского Нацбанка. Сумма сделки, по оценкам независимых экспертов, может составить около 100 млн долларов. При этом, по предварительной информации, Сбербанк не планирует развивать розничный бизнес на базе «НРБ-Украина»: последний будет обслуживать корпоративных клиентов СБ РФ в соседней республике.
«НРБ-Украина» принадлежит Национальной резервной корпорации (НРК), которую эксперты связывают с именем депутата российской Госдумы Александра Лебедева. При этом ни в НРК, ни в «Сбере» детали не раскрывают, не склонен комментировать сделку и Нацбанк Украины.
Банковские аналитики отмечают растущий интерес крупных международных и российских финансово-кредитных структур к украинскому банковскому рынку. Осенью прошлого года австрийская группа Raiffeisen Zentralbank купила 93,5% акций украинского «Аваля» за 1,028 млрд долларов. Вскоре после этого Внешторгбанк приобрел банк «Мрия», который входит в первую тридцатку украинских банков по размеру уставного капитала.
Уральский банк реконструкции и развития присоединил Свердлсоцбанк
Два крупных уральских банка — Уральский банк реконструкции и развития (УБРиР) и Свердлсоцбанк (ССБ) — полностью завершили процесс объединения, который длился около двух лет.
Объединение происходило путем присоединения ЗАО «Свердлсоцбанк» к ОАО «Уральский банк реконструкции и развития». В последних числах декабря прошлого года Свердлсоцбанк был исключен из единого государственного реестра юридических лиц и из реестра кредитных организаций. Уставный капитал нового банка равен 668,121 млн рублей.
ССБ стал структурным подразделением УБРиР. На базе отделений Свердлсоцбанка начали работу филиал «Ивдельский», филиал «ССБ», а также пять дополнительных офисов Уральского банка реконструкции и развития. Таким образом, сейчас общее количество филиалов и дополнительных офисов УБРиР составляет 35 пунктов присутствия. По подсчетам уральских экспертов, объединенный УБРиР занимает четверть рынка своего региона.
Parex Banka идет в Россию
 В Зале торжеств Екатерининского дворца состоялась первая церемония вручения Национальной банковской премии, учрежденной Ассоциацией российских банков.
Из 33 номинантов в основных номинациях лауреатами стали 16 банков. Так, за самую заметную благотворительную программу был награжден Промышленно-строительный банк. Лидерами в области ипотечного кредитования названы Сбербанк и Фора-Банк. Первым в сфере потребкредитования признан Росбанк. Наиболее динамично развивающимися банками по итогам года названы Ханты-Мансийский банк и Хоум Кредит энд Финанс Банк. Были также вручены поощрительные и специальные награды. По решению жюри Гран-при за выдающийся вклад в развитие банковской системы России достался президенту—председателю правления Сбербанка А. Казьмину и президенту—председателю правления Внешторгбанка А. Костину.
«Разгуляй» продался Внешэкономбанку
ОАО «Группа «Разгуляй», являющаяся управляющей компанией агрохолдинга «Разгуляй-УКРРОС», продала 10% акций агрохолдинга Внешэкономбанку. Предприятия, входящие в холдинг, контролируют 10% российского рынка зерна, 15,8% рынка крупы, 11,8% рынка сахара и 3,2% мучного рынка.
По словам финансового директора группы «Разгуляй» Дмитрия Тюхтенко, сделка по приобретению ВЭБом 10% акций агрохолдинга носит исключительно технический характер. Существующие акционеры обязались выкупить проданные банку акции через определенное время. Сделка понадобилась для проведения компанией IPO в 2006 году. По правилам РТС необходимо, чтобы одному лицу или аффилированным с ним структурам принадлежало не более 90% акций. Сегодня австрийской компании Globalco Holding AG принадлежит 50% акций группы «Разгуляй», также ее акционерами являются кипрские Tulino Trading Ltd. (15%), Ways Island Investments Ltd. (15%), Seperlino Trading Ltd. (10%), Balkontore Investments Ltd. (10%). По неофициальным данным, основной бенефициар этих компаний — президент холдинга Игорь Потапенко.
Финдиректор агрогруппы не стал раскрывать деталей сделки, ограничился только указанием на то, что переговоры велись одновременно с несколькими компаниями. Аналитики считают, что на исход переговоров повлиял тот факт, что ВЭБ является госбанком и располагает большими связями в правительстве.
АИЖК снизило ставку, но не повредило рынку
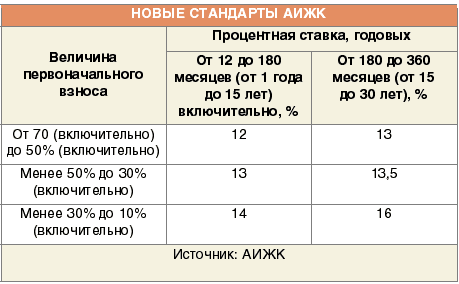
Государственное Агентство по ипотечному жилищному кредитованию (АИЖК) объявило, что с начала 2006 года вводит дифференцированную ставку по ипотечным кредитам в зависимости от суммы первоначального взноса и сроков кредитования, то есть в зависимости от оценки кредитного риска. Теперь вместо одного кредитного продукта со ставкой 14% годовых, 30-процентным первоначальным взносом и сроком 25 лет предусмотрено шесть различных продуктов в зависимости от условий кредитования.
В частности, ставка по ипотечному кредиту с первоначальным взносом 50% от стоимости приобретаемого жилья на срок до 15 лет составит 12%. Эксперты АИЖК ожидают, что данный кредитный продукт будет востребован семьями, использующими собственное жилье в качестве первоначального взноса для получения кредита на улучшение жилищных условий.
Для банков-партнеров АИЖК существенно, что с 1 января 2006 года более чем в два раза увеличивается предельный размер закладной, принимаемой Агентством к рефинансированию. Например, в Москве и Московской области максимальный размер ипотечного кредита по федеральной программе составляет 16,2 млн рублей, а в Челябинской и Курганской областях — 4 миллиона.
АИЖК утверждает, что изменения в стандарты были внесены с целью повышения доступности ипотечных кредитов для различных категорий населения. И новые стандарты, безусловно, будут способствовать достижению этой цели. Однако ипотечный рынок в конце прошлого года активно обсуждал перспективу снижения процентных ставок АИЖК с 14 до 12%, и многие эксперты оценивали такую перспективу как не очень благоприятную. АИЖК для ипотеки в некотором смысле то же, что Сбербанк для рынка вкладов, то есть некий ориентир. Безальтернативное снижение ставок АИЖК до 12% вынудило бы других операторов стремиться к такому же уровню, но стоимость ресурсов для ипотеки сегодня и так оставляет банкам-кредиторам буквально 1—2% маржи, и снижение процентных ставок по кредитам без пропорционального уменьшения цены ресурсов может серьезно повысить риски банков. Но, как мы можем видеть, АИЖК избрало более взвешенную «рыночноориентированную» тактику, предложив более дешевый продукт, но не нарушив сложившегося равновесия.
14 лет Страховому дому ВСК
11 февраля Страховой дом ВСК отмечает 14-ю годовщину своего создания. За эти годы ВСК удалось сформировать обширную клиентскую базу, включающую свыше 70 тыс. предприятий и организаций, добиться доверия 14 федеральных министерств и ведомств, которые доверяют компании страхование своих сотрудников, обеспечить страховой защитой свыше 10 млн россиян. Особо можно подчеркнуть успехи страховой компании в работе с банками. Многое из того, что сегодня уже является классикой банковского страхования, впервые в нашей стране вводилось и апробировалось именно ВСК совместно со Сбербанком РФ.
Страховой дом ВСК является одним из активных участников проекта «Лидеры банковского страхования» журнала «Банковское обозрение». На страницах журнала регулярно выступают ведущие эксперты и руководители ВСК, благодаря этому сотрудничеству тема банковского страхования в последние два года получила динамичное развитие, вызвав большой интерес рынка. Редакция «БО» поздравляет ВСК с Днем рождения и желает дальнейших успехов на рынке банковского страхования.
Лучшие ставки по депозитам
РБК предлагает на своем сайте обзор положения банков на рынке вкладов, подготовленный компанией «Экспресс-обзор».
Исследователи выделили семь основных групп банков: депозитные, привлекательные, потенциально привлекательные, потенциально недепозитные, независимые, консервативные и недепозитные. По мнению специалистов компании «Экспресс-обзор», лучшее положение на рынке вкладов физических лиц занимают банки, имеющие растущую долю рынка, высшие показатели процентных ставок, входящие в число лидеров по объемам привлечения депозитов физических лиц и лидирующие по чистым активам. Таким банкам присвоена категория «депозитные». Это, например, Импэксбанк и Росбанк. К категории «привлекательные» принадлежат банки, имеющие аналогичные показатели, за исключением объема привлеченных депозитов — он несколько ниже, чем у «депозитных». К «привлекательным» банкам относятся, например, Россельхозбанк и Инвестсбербанк.
В рейтинге процентных ставок по рублевым вкладам лидирует банк «Славянский Кредит». По валютным вкладам абсолютным лидером является Собинбанк.
Гайдар и Всемирный банк ждут кризиса, а Центробанк и Сбербанк — нет
 Если цены на нефть упадут, всем в России станет плохо. Эту нехитрую мысль высказал на своей январской пресс-конференции руководитель Института экономики переходного периода Егор Гайдар. По мнению известного экономиста, опасность такого сценария очень высока в ближайшие 3—5 лет, «начало конца» случится после выборов президента страны в 2008 году.
Банковская система, по мнению Е. Гайдара, отреагирует на системный кризис как в 1998 году — коллапсом. И на сей раз механизмом, который запустит кризис, станут государственные долги — в каком-то смысле. «Кроме рисков, связанных с неблагоприятной мировой конъюнктурой сырьевых товаров, возрастают риски, связанные с предоставлением крупных кредитов государственными банками крупным государственным компаниям», — говорит Е. Гайдар.
На эти заявления ЦБ РФ и Сбербанк РФ отреагировали синхронно. Их представители заявили, что не видят объективных причин к возникновению кризиса и не считают, что кредитный портфель банков может быть причиной кризиса банковской системы. В Сбербанке добавили, что по итогам прошлого года доля просроченных долгов по корпоративным клиентам Сбербанка составила всего около 1%.
На следующий день выступил главный экономист российского представительства Всемирного Банка Джон Литвак и сообщил, что «мы не можем исключать возможности банковского кризиса, но и не видим реальной угрозы в данный момент». В числе индикаторов кризиса г-н Литвак тоже назвал изменение цен на нефть, кризис доверия, ожесточенную конкуренцию, а также рисковое поведение банков.
Нижняя планка в 5 млн евро — все еще слишком низко?
В последние дни прошлого года банковский комитет Госдумы одобрил поправки в закон «О банковской деятельности». В соответствии с этими поправками с 1 января 2007 года норматив минимального размера банковского капитала будет установлен на уровне 5 млн евро. Эта новость вызвала горячую дискуссию между участниками российского финансового рынка. Глава Ассоциации региональных банков России Александр Мурычев, например, заявил, что принятие поправок может поставить под угрозу стабильность банковского сектора в целом (см. Pro & Contra). Однако эксперты рейтинговых агентств и представители крупных финансово-кредитных структур с этим не согласны: они считают, что ужесточение требований к финансовым показателям пойдет национальному банковскому сектору только на пользу.
По мнению Джеймса Уотсона, старшего директора аналитической группы по финансовым рынкам агентства Fitch Ratings, «крупные банки могут обеспечить более высокую эффективность за счет масштаба бизнеса, а также имеют лучшие возможности для диверсификации своих рисков». Кроме того, уменьшение количества банков будет способствовать эффективному регулированию сектора со стороны ЦБ РФ, считает эксперт. Более того, по его мнению, предлагаемый в настоящее время уровень в размере 5 млн евро является недостаточно высоким. «Он мог бы стать лишь первым шагом к установлению более жестких требований к капиталу. Указанный уровень лишь незначительно превосходит аналогичные требования, действующие в настоящее время в Казахстане и Азербайджане, при том, что ВВП этих стран меньше российского примерно в 15 и 60 раз соответственно», — подчеркивает Джеймс Уотсон.
Согласна с коллегой и ведущий банковский аналитик Standard & Poor’s по России и странам СНГ Екатерина Трофимова. Она особенно обращает внимание на то, что существует опасность в очередной раз погрязнуть в бесконечных дебатах о пользе и вреде данного шага и опять упустить драгоценное время.
Опрошенные «БО» эксперты не согласны с тем, что с уходом с рынка мелких региональных банков потребители начнут испытывать дефицит финансовых услуг. По мнению Алексея Когорева из АКБ «Промсвязьбанк», противники принятия поправок несколько преувеличивают драматизм ситуации. «Из тех 600 банков, капитал которых на текущий момент составляет менее 5 млн евро, большинство составят московские кредитно-финансовые структуры.
В регионах же действуют банки, которые являются сильными игроками не только на местном, но и на федеральном уровне», — считает банкир.
ФАС успела найти нарушения в Сбербанке
Управление Федеральной антимонопольной службы (ФАС) по Ульяновской области в самом конце 2005 года возбудило 52 дела по факту нарушений Сбербанком Кодекса РФ об административных правонарушениях, сообщила пресс-служба ФАС.
Нарушения заключались в том, что банк не уведомил ФАС о подписании договоров о сотрудничестве с целым рядом юрлиц, как того требует закон «О защите конкуренции на рынке финансовых услуг».
В соответствии с законом участники соглашения должны в конкретный срок сообщить в ФАС о заключении договора.
По информации ФАС, сотрудники Сбербанка России почти никогда не делали этого вовремя. А в конце года спохватились и предоставили все материалы, включая и те, по которым и были возбуждены эти дела.
Любопытно, что обычно ФАС выявляла подобные нарушения в ходе собственных проверок, инициированных по заявлению частных лиц или организаций. В данном случае получилось так, что Сбербанк впервые за время многолетних нелегких отношений с ФАС пришел «с повинной».
Это, по мнению представителей ФАС, может являться смягчающим обстоятельством при рассмотрении каждого из этих дел.
Интересно, что уже в 2006 году при рассмотрении всех дел строки об обязательном уведомлении ФАС обо всех соглашениях с юрлицами в законе уже не будет. Пока же Сбербанку остается только ждать принятия новой редакции закона, который, возможно, сможет сократить количество претензий со стороны антимонопольного органа.
Экс-банкир идет на стройку
 Глава питерского Промстройбанка Владимир Коган приступил в январе к исполнению обязанностей заместителя руководителя Федерального агентства по строительству и жилищно-коммунальному хозяйству (Росстрой). О своем назначении на новую должность экс-банкир узнал в последний рабочий день прошлого года, как только продал Внешторгбанку контрольный пакет Промышленно-строительного банка (ПСБ).
Владимир Коган в 1992 году создал и возглавил ЗАО СП «Петровский трейд хаус», которое позже стало акционером ПСБ, а осенью 1997 года создал Банкирский дом «Санкт-Петербург».
Свой «исход» из банковского бизнеса В. Коган, по мнению экспертов, начал еще осенью прошлого года, когда продал совладельцам компании «Мултон» Дмитрию Коржеву и Дмитрию Троицкому 35% акций крупнейшего в Ленинградской области банка «Санкт-Петербург». Тогда наблюдатели заговорили о том, что петербургский банкир, которого за глаза называли «кремлевским фаворитом», может быть назначен на пост одного из руководителей ЦБ РФ. Однако в конце 2005 года выяснилось, что финансисту придется осваивать строительный бизнес. Направление для него новое, если не считать того, что В. Коган с середины ноября 2005 года являлся гендиректором Северо-Западной дирекции Госстроя.
Корищенко освободил валютный рынок
 Российский валютный рынок уже можно считать свободным, заявил в начале января заместитель председателя Банка России Константин Корищенко. «Мы сняли практически все количественные ограничения, что позволяет говорить о том, что валютный рынок в стране фактически является абсолютно свободным», — подчеркнул чиновник.
По мнению экспертов, речь идет о технических послаблениях, которые были введены на рынке в течение 2005 года. Прежде всего, это полный отказ от обязательной продажи валютной выручки экспортерами в рамках поэтапного перехода к полной конвертируемости рубля. В отношении внешнего рынка в прошлом году разрешительный порядок по капитальным операциям был заменен на уведомительный, что также упростило деятельность участников рынка. Кроме того, ЦБ РФ снял ограничения на открытие счетов в иностранных банках для граждан и юридических лиц, расширив список стран, в которых это можно сделать. Максимальная сумма перевода за рубеж для физических лиц увеличилась в два с половиной раза — до 5 тыс. долларов. Открывать счета в рублях и валюте стало возможно в странах, не входящих в Организацию экономического сотрудничества и развития (ОЭСР) или Группу по борьбе с отмыванием нелегальных доходов (FATF).
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




