



30.10.2026

- FinCorp
- Стратегия ПСБ основана на подходе data-driven
04.12.2023FinCorp, FinTech, Аналитика
Стратегия ПСБ основана на подходе data-driven
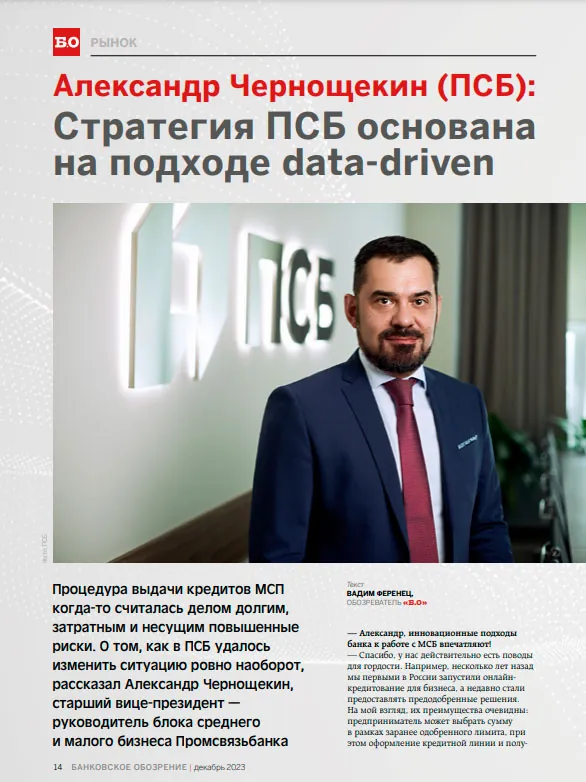
Процедура выдачи кредитов МСП когда-то считалась делом долгим, затратным и несущим повышенные риски. О том, как в ПСБ удалось изменить ситуацию ровно наоборот, рассказал Александр Чернощекин, старший вице-президент — руководитель блока среднего и малого бизнеса Промсвязьбанка
— Александр, инновационные подходы банка к работе с МСБ впечатляют!
— Спасибо, у нас действительно есть поводы для гордости. Например, несколько лет назад мы первыми в России запустили онлайн-кредитование для бизнеса, а недавно стали предоставлять предодобренные решения. На мой взгляд, их преимущества очевидны: предприниматель может выбрать сумму в рамках заранее одобренного лимита, при этом оформление кредитной линии и получение денег происходят полностью онлайн в интернет-банке. Получатель кредита может не являться клиентом ПСБ и не иметь у нас банковского счета. Но заранее одобренное предложение у него, тем не менее, будет — и уже ему решать, воспользоваться или нет нашим предложением.

Александр Чернощекин, старший вице-президент — руководитель блока среднего и малого бизнеса Промсвязьбанка
— Подобный подход — ноу-хау банка или за этим стоит что-то большее?
— Не скажу за всех коллег по банковскому сектору, но отмечу, что стратегия ПСБ в этом сегменте рынка основана на подходе data-driven, т.е. на управлении бизнесом с помощью сбора, анализа данных и принятия управленческих решений на основе информации о рынке в целом и его участниках в частности. Современные технологии позволяют сделать это даже на базе открытой информации.
— Как родилась идея предодобренных кредитов для МСП по всей стране?
— Уверен, что наши представления о жизни формируются в юности. В этом случае все произошло именно по этому сценарию. Поскольку я длительное время работал сначала кредитным аналитиком, а затем клиентским менеджером, я неплохо представлял себе, что если есть отчетность компании и хорошее знание этого бизнеса, то необходимо сравнить впечатления от бизнеса с цифрами его баланса. В принципе, вся дальнейшая аналитика является скорее подтверждением первоначальных впечатлений о компании.
Далее полученный менеджером опыт масштабируется на локальный рынок города, области или района. К этому всему требуется добавить социальный контекст, общение с финансистами и погружение в среду. Вокруг этого мы и начали строить всю эту историю.
В процессе работы стало понятно, что объем данных, который накоплен в экономике и госуправлении, довольно большой, а значит, есть возможность собрать всю доступную информацию и провести финансовый анализ.
Но при этом нельзя игнорировать экспертное мнение клиентского менеджера.
Таким образом, работает машина, которая агрегирует все данные, существующие на рынке, автоматически заполняет карточки, считает коэффициенты, делает скоринг и другую работу, доступную искусственному интеллекту. А клиентский менеджер, благодаря естественному интеллекту знает, с какой компанией стоит начинать работу в первую очередь.
И это не секрет ПСБ, а понимание того, что работа кредитных аналитиков и риск-менеджеров по простым кредитам скорее направлена на подтверждение эффективности скоринговой модели и веры клиентского менеджера в своего клиента, которая была у нас на первоначальном этапе. Со временем и последний этап можно автоматизировать и упростить, мы именно это и сделали.
— Но ведь у малого бизнеса минимальная налоговая отчетность…
— Приходится использовать несколько моделей. Для работы с малым бизнесом и микробизнесом мы используем транзакционные данные: как компания платит по счету, за что оплачивает по полю «Назначения платежа», какие платит зарплаты, как часто проводит транзакции в пользу поставщиков. Смотрим на то, как компания платит налоги. Все эти данные становятся доступными для автоматического анализа благодаря нейросетям. Ежегодная отчетность ИП в нашем случае непоказательна, мы смотрим на поток платежей предпринимателя.
А из отчетности среднего бизнеса, которая хоть и сдается раз в год, но стабильно и более полно, для нужд скоринга уже можно что-то почерпнуть. Кроме того, доступны данные по торгам по госзаказу, арбитражам, налоговым историям и т.д. Мы используем несколько десятков различных источников информации. При этом для качественной аналитики требуется какое-то минимальное время существования бизнеса.
— Как тестировались модели? Какие риски пришлось учесть?
— Модели тестировались у нас в песочнице, в этот период мы проверяли и оценивали их работу. В период пандемии, наверное, сделали первый «подход к снаряду», рассчитали лимиты и посмотрели, сколько могли бы выдать клиентам.
Понятно, что любые «боевые» модели тестируются на настоящих клиентах, но в том объеме лимитов и в том сегменте рынка, при которых потери в случае неудачи будут минимальными. При этом мы поняли: если в результате эксперимента потери по кредитам ушли в ноль, значит, это плохая модель, ведь она обучается по принципу оптимизации убытков против максимизации маржи, которая должна покрывать возможные убытки, себестоимость и приносить целевой доход согласно стратегии, о которой я говорил ранее. А если потери при тестах уходят в ноль, это значит, что, во-первых, слишком сильно закручены гайки и банк одобрил слишком мало кредитов. Во-вторых, это значит, что риск-менеджеры еще точно не понимают, где может возникнуть просрочка в будущем, поэтому желательно, чтобы через аналитиков прошло какое-то количество дефолтных кейсов. Только так можно добиться высокой предсказательной силы скоринговых моделей по разделению клиентов на «плохих» и «хороших».
Что касается рисков, то выявлено несколько нетипичных стоп-факторов. Например, если компанию создали сегодня, а на следующий день у нее на балансе числится миллиард рублей активов, а прибыли нет, то ясно, что так в жизни не бывает. И наша модель это «понимает».
— Не поделитесь некоторыми данными?
— Давайте приведу их в сравнении. Например, наши коллеги в банковской сфере говорят о том, что они стремятся выдавать 80% цифровых кредитов, а ПСБ уже превысил этот показатель. Например, в сегменте МСП он составляет 88%, если считать по количеству выданных кредитов. Для поддержания такого темпа и обеспечения рентабельности бизнеса у нас полностью автоматизированы многие рутинные процедуры, исключен бумажный документооборот, используется электронная подпись и т.д. А счет юридическим лицам мы научились открывать всего за несколько минут!
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




