






30.10.2026

- Роста не будет
Роста не будет
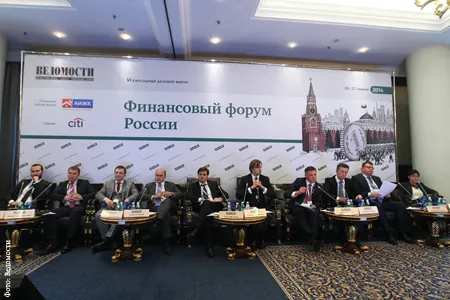
26–27 ноября 2014 года в Москве прошел VI ежегодный «Финансовый форум России», который организовала и провела газета «Ведомости»
|
|
На пленарной сессии обсуждался вопрос «Финансовая система России: вызовы и возможности для развития».
Свое выступление заместитель министра финансов РФ Алексей Моисеев начал со слов о поддержке решения ЦБ РФ о переходе к плавающему курсу рубля. «Для нас это является одним из столпов обеспечения стабильности экономики…». Так же он отметил, что «экономика с плавающим курсом сама находится в равновесии, колебания курса в ту или иную сторону, в конечном итоге обеспечивают равновесие».
Другая тема, которую затронул спикер в своем выступлении — отток капитала. «Я уверен, что значительная его часть может пойти в инвестиции в Россию при условии, что для этого будет сделана правильная инфраструктура, экономическая политика, регулирование финансовых рынков» — отметил Алексей Моисеев.
|
|
Так же спикер высказался отрицательно в отношении идеи проведения политики фискального стимулирования экономики. «Наш ответ как был, так и остается — нет, не стоит. Мы не должны забивать частную экономику государственными инвестициями. Я абсолютно убежден, что государственные расходы, инвестиции априори менее эффективны, чем частные. Никакой бюрократ никогда не сможет контролировать инвестицию так сильно, как это сделает частный сектор».
Первый заместитель председателя ЦБ РФ Ксения Юдаева в своем выступлении сначала дала определение тому, что принято называть финансовой системой. Это «финансовый посредник между вкладчиками и заемщиками, в конечном счете, между сбережениями и инвистициями». А затем назвала главный вызов для финансовой системы России: что бы она стала «посредником между отечественными сбережениями и юридическими лицами». Она призвала «развивать длинного внутреннего инвестора».
Первый заместитель президента – председатель правления Банка ВТБ Юрий Соловьев в своем выступление обратил внимание на то, что решение долгосрочных проблем российской экономики лежат в плоскости структурных реформ. В частности, повышения уровня конкурентоспособности экономики, а так же снижение количества компаний с госучастием и уменьшение уровня госрегулирования.
|
|
Президент «Евросети» Александр Малис рассказал, что ему «страшно отдавать кому-то деньги», т.к. он видит, кому потом их банк или управляющая компания передают. «У нас какое предоставление о деньгах? Если тебе достался кредит, который больше, чем на пять лет, то в голове ты понимаешь, что его вообще не надо возвращать. И соответственно тратишь ты его соответственно так же».
По его мнению, больше половины полученных от банков кредитов предприятия изначально не планировали обслуживать за счет прибыли. «Принцип очень простой. Как мне сказал один очень богатый человек, в России все дорожает, кроме овощей в осенний период. Поэтому важно раздобыть чуть более длинные деньги, купить что угодно, а там разберемся».
Так же он рассказал о двух случаях выдачи кредитов заемщикам, которые точно не вернут займы. Первый случай — двадцатилетней безработной девушке выдали кредитную карту с лимитом 1,5 млн рублей. «Она их точно не вернет». Второй случай. «Человек работал, потом заболел, затем депрессия…». И он набрал кредитов на 5,5 млн рублей. «Он в принципе никогда не отдаст».
С инвестициями в производство иная история. «У нас есть два типа бизнеса. Первый работает честно и платит налоги… Настолько много, что на инвестиции денег не остается… Но таких предприятий меньшинство. Большинство предприятий не вкладывают свои деньги. Зачем? Они недоплачивают налоги, они платят взятки и уже можно заплатить какой-нибудь банкиру откат, что бы он за тебя вложил. Потому что так ты не рискуешь. Если банк дал тебе деньги и ты их потерял, то в принципе не рискует никто. И это очень удобная ситуация».
|
|
Генеральный директор АИЖК Александр Семеняка в своем выступление задал ряд вопросов «на которые у меня нет ответов». Один из них: «мы говорим: хорошо, что перешли к плавающему курсу. На мой взгляд, когда был коридор, то он убирал волотильность. А сейчас мы, скорее всего, получим большую волотильность. Вспоминая формулу Фишера (формула взаимосвязи реальной, номинальной ставок и инфляции — прим. «Б.О»), если раньше были фиксированные ставки, то если мы попробуем ее применить, то тренд на плавающие ставки неизбежен. Поэтому все риски будут переложены на людей и предприятия. Т.к. банки не будут принимать на себя эти риски в силу регулирования банковской системы. Накопительные схемы в нашей стране, которые могли бы принимать эти риски — не созданы».
Другой вопрос — к Министерству финансов. «Мы говорим: нужны инвестиции… Производственные мощности работают на пределе, безработица низкая. Это означает, что мы все загрузили. Что бы ВВП росло — нужны инвестиции. Что бы производительность труда росла — нужны инвестиции… А у нас нет для этого капитала… Нужно как-то развивать рынок заимствования. А в Министерстве финансов обсуждают идею выпуска ГКО. Первоклассный заемщик подает сигнал рынку, что надо сокращать сроки заимствования».
На Банковской конференции, которая прошла в рамках Форума, обсуждался вопрос: будет ли банковская система 2015 года более устойчивой, эффективной, прозрачной, технологичной и клиентоориентированой.
|
|
Директор департамента надзора за системно значимыми кредитными организациями России ЦБ РФ Михаил Ковригин посветил свое выступление ответам на следующие вопросы: «Насколько оправдываются ожидания по развитию банка в этом году? Какие ожидания в следующем году? Что мы ожидаем от банков? И что банки могут ожидать от нас?».
Председатель правления банка Уралсиб Илкка Салонен в своем выступление ответил на риторический вопрос: «Должна ли банковская система постоянно расти?». Что бы ответить на него, он сначала задал присутствующим в зале другой вопрос: «Должна ли экономика расти?». По его мнению «экономический рост — это вещь хорошая и нужна для любой страны». И ответив положительно на этот вопрос, можно сказать, что «банковская система, как минимум не должна сократиться». Т.к. если банковская система начинает уменьшаться, то возникает дефицит кредитных ресурсов и из-за этого происходит замедление экономического роста.
Председатель правления МДМ Банка Тимур Авдеенко выступил на тему «Адаптация банковской системы к новым экономическим условиям». В частности, он рассказал: «нас не так беспокоит ограничение ликвидности. Да, есть проблема — ставки выросли. Но, если не будет внешних больших негативных воздействий, то на этом уровне и останется. Ну, может быть небольшой рост — 5–10%. Не в абсолюте, а к тому уровню, что есть сейчас. Этот уровень позволяет предприятиям, если кредит не является нетто-прибыльным или оказывает нулевое воздействие, но этот кредит при таком уровне ставок по прежнему стабилизирует деятельность предприятия…Значит он очень полезен, нужен и может воспроизвести производство». По его мнению, банковская система в 2015 году расти не будет.
|
|
Председатель правления Промсвязьбанка Артем Констандян выступил на тему «Капитализация банков и проблемы привлечения фондирования». В частности, он указал на то, что «у банков будет все хорошо. Вопрос лишь в том, какой ценой это будет достигнуто. Как будет существовать экономика без необходимой банковской поддержки». Он объяснил, что бы банковская система росла на 10–15% в год, ей нужно 40 трлн рублей капитала. Где его взять? Можно у собственников, но большинство из них и так оказывают поддержку своим банкам. Зарубежные рынки закрыты. Для того что бы кредитные организации «соответствовали новому регулированию» (основным нормативам по капиталу 1-го уровня) — им придется сдерживать рост своих активов. Так же он отметил, что крупные банки в такой ситуации будут снижать издержки, заниматься развитием безрисковых продуктов и транзакционного бизнеса. И не будут наращивать кредитную базу.
Председатель правления банка «Хоум кредит» Иван Свитек в своем выступлении ответил на вопрос: «Есть ли перспективы у банковской розницы в России?». По его мнению «несмотря на то, что в ближайшие год-два мы ожидаем трудное время, особенно в рознице, но перспектива есть».
И.о. президента Ситибанка Наталья Николаева выступила на тему «ПСК и потребительское кредитование». Поясним, что понятие ПСК (полная стоимость кредита) было введено Федеральным законом «О потребительском кредите» с 1 июля 2014 года. В соответствие с требованием закона «ЦБ РФ должен регулировать ставку по потребительским кредитам». По мнению спикера «начинание замечательное, но есть определенные сложности». Например, средние ставки по рынку, которые с 1 января 2015 года ЦБ РФ рекомендует банкам, не соответствуют реальной ситуации. Т.к. они были рассчитаны несколько месяцев и за это время ситуация изменилась. Другая проблема: «значительное влияние на расчет этих ставок оказывают крупнейшие банки, которые в очень многих случаях применяют т.н. сниженные процентные ставки для своих зарплатных клиентов… такие клиенты предоставляют меньший риск и, соответственно, получают меньшую ставку».
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




