


14.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Поводом для анализа стал устойчивый рост числа сделок с такими объектами: по данным коллекторского агентства «Долговой консультант», в первом полугодии 2026 года на торгах в рамках исполнительного производства в России было реализовано 1 172 жилых объекта— на 7,5% больше, чем за аналогичный период годом ранее
Выручка от реализации выросла на 11,3% и достигла 3,89 млрд рублей, а средняя цена объекта увеличилась до 3,321 млн рублей. Рост числа торгов зафиксирован впервые после трехлетнего спада.
Причины роста предложения
Ключевой драйвер — двукратный прирост просроченной задолженности по ипотеке в 2025 году. По данным Банка России, по итогам 2025 года объем просрочки достиг 205,4 млрд рублей, а на 1 апреля 2026 года доля проблемной задолженности составила 1,8%, увеличившись за год почти вдвое.
География предложения
Наибольшее количество реализованных объектов зафиксировано в Московской области (103 объекта), Санкт-Петербурге (68), Краснодарском крае, Новосибирской области и Республике Башкортостан (по 46 объектов). Наиболее интенсивная положительная динамика — в Московской области (+43%), Санкт-Петербурге (+45%), Новосибирской области (+64%).
Рекомендации покупателям от «АСТОРИУС»
Аналитический центр «АСТОРИУС» подготовил практические рекомендации для покупателей объектов с ипотечным обременением.
1. Проверяйте юридическую чистоту через ЕГРН. Перед сделкой необходимо заказать свежую выписку из Единого государственного реестра недвижимости. Наличие обременения отражается в ЕГРН, и без согласия банка-кредитора Росреестр не зарегистрирует переход права собственности. Проверить обременения также можно на сайте Росреестра или через сервис Госуслуг.
2. Учитывайте риски банкротства продавца. Если собственник находится в стадии банкротства или близок к ней, кредиторы вправе оспорить сделки, заключенные в течение трех лет до признания заемщика банкротом. Покупателям рекомендуется проверять продавца на признаки финансовой несостоятельности.
3. Настаивайте на участии банка в сделке и не погашайте ипотеку за продавца. Безопасной схемой является погашение ипотеки продавца одновременно с регистрацией перехода права собственности, а расчеты проводить через два аккредитива. Прямой перевод продавцу или банку в счет погашения долга до регистрации сделки создает риск потери средств без приобретения права собственности.
4. Используйте добровольную продажу как альтернативу торгам. Согласно ст. 37.1 Закона об ипотеке, залогодатель-физлицо вправе самостоятельно продать имущество в течение четырех месяцев по минимальной цене, установленной банком (не ниже остатка долга), что для покупателя позволяет приобрести объект по хорошей цене.
Прогноз
«АСТОРИУС» отмечает, что рост предложения квартир с ипотечным обременением будет продолжаться по мере выхода на рынок кредитов, оформленных в период «кредитного перегрева» 2023–2024 годов. Для покупателей это создает возможности приобретения ликвидных объектов по ценам ниже рыночных — при условии проведения тщательной юридической проверки и использования безопасных схем расчетов.
Источник: АСТОРИУС
 Без культурных компетенций опытный сотрудник — это риск
Современный рынок труда продолжает переживать эпоху трансформации: нивелирование демографического разрыва, фокус на цифровизацию, технологический прогресс, общая экономическая ситуация в стране создают предпосылки для поиска и выстраивания новых форматов рабочих взаимоотношений
 ФИНЛИГАЛ Реформа институтов защиты облигационеров
ЦБ опубликовал доклад с предложениями по реформированию институтов коллективной защиты облигационеров: требования к представителям владельцев облигаций ужесточаются, а механика общих собраний смягчается через введение кворума — чтобы повысить число успешных реструктуризаций, не открывая лазеек для мажоритариев и аффилированных лиц
 Активы с приветом
Под активами обычно понимают ценные бумаги, недвижимость, золото, но свою цену имеют и менее очевидные вещи. Некоторые из них можно поставить на полку, другие существуют только на сервере, но всех их объединяет одно: кто-то готов платить за их редкость, происхождение, функциональность или право владения ими
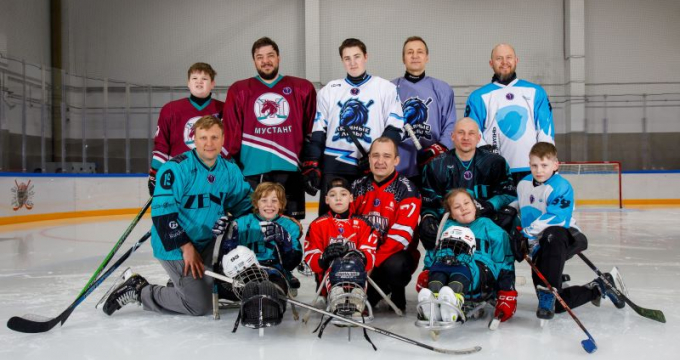 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



