



20.11.2026

- Аналитика
- Как банки-эквайеры могут улучшить свои платежные интерфейсы
10.07.2015Аналитика
Как банки-эквайеры могут улучшить свои платежные интерфейсы
Этап оплаты в процессе совершения покупки онлайн — ключевой. От успешного проведения цепочки действий покупателя зависит, будет ли заключена сделка между продавцом и клиентом. Важно подвести последнего к понятному логичному интерфейсу осуществления платежа через банк-эквайер
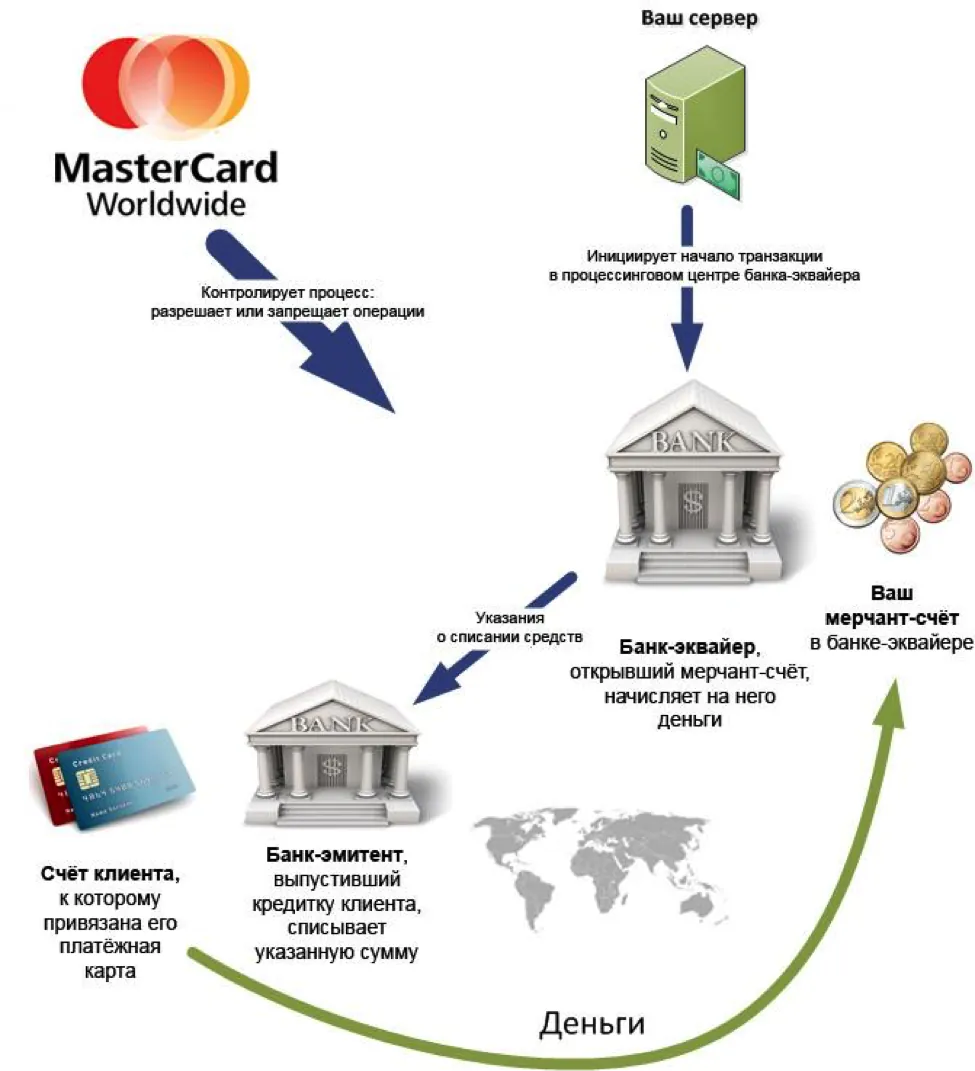
После того как покупатель выбрал способ оплаты заказа с помощью банковской карты онлайн, следует ввод реквизитов платежной карты — сфера ответственности банка-эквайера.
Если оплата не будет успешной, то и заказа, скорее всего, не будет. Поэтому процесс оплаты должен быть простым и быстрым. Сложно не должно быть даже самому неподготовленному пользователю. Задача интерфейса — подсказать, как и что должно быть сделано для успешного результата, то есть покупки.
Грамотное использование результатов нашего совместного с MasterCard исследования даст возможность интернет-магазинам и банкам развивать продукт и сервис, опираясь не на субъективные мнения экспертов, а на результаты анализа взаимодействия пользователей с интерфейсами процесса оформления и оплаты покупок. Мы наблюдали за тем, как пользователи совершают покупки, видели, с какими сложностями они встречаются. Наша задача была выявить причину проблемы и предложить эффективное решение.
Рекомендации из этой статьи основаны на информации юзабилити-исследования «Процесс оплаты банковской картой в Интернете», в котором принимали участие 14 платежных провайдеров и банков-эквайеров. Исследование проводилось компанией UsabilityLab по заказу MasterCard.
Интерфейс, созданный для пользователя
Ошибок в интерфейсе можно избежать еще на этапе проектирования страниц. Банки, которые уже предоставляют свои услуги процессинга интернет-магазинам, могут внести изменения в существующие платежные интерфейсы. Улучшения не останутся без внимания довольных пользователей.
Платежный интерфейс должен содержать только необходимые элементы, быть простым, не утомлять пользователя нагромождением полей и надписей, выглядеть надежно и безопасно.
Определенная часть пользователей боится заполнять электронные формы оплаты, они предпочитают покупки в реальном мире интернет-шоппингу.
Структура визуальной формы
● Поля нужно располагать по порядку.
● Процессы ввода платежных данных и подтверждения оплаты должны быть унифицированы. Клиенту хочется знать заранее, что и куда придется вводить, вне зависимости от платежной системы.
● При разработке форм стоит уточнять по поводу каждого элемента: можно ли обойтись без этого? Если ответ «да», то пусть конкретной строчки, поля, блока не будет в интерфейсе.
Каждый клиент видит и ценит оптимально спроектированные страницы. Если он порекомендует сервис другу, то обязательно подчеркнет, как здесь можно быстро оплатить в три действия.
Дизайн и обработка данных
Хотя чаще всего модуль банка-эквайера не является «родным» для сайта, он должен быть сделан с учетом дизайна страниц интернет-магазина.
● Основные поля заполнения персональной банковской информации должны первыми бросаться в глаза.
● Сообщения об ошибках заполнения следует помещать непосредственно над полями.
● Встройте проверку после ввода значения в каждое поле, чтобы пользователь не нервничал после отправки всей формы.
Особенно это критично для полей с фиксированной величиной. Допускается вариант, когда невозможно перейти к заполнению следующего, пока не будет исправлена ошибка в предыдущем. Переход к следующему полю, особенно в мобильных приложениях, должен быть автоматическим. При этом важно, чтобы на страницах с автоматическим переходом не располагалась ключевая информация, например, условия доставки. Иначе пользователь будет постоянно возвращаться на шаг назад, чтобы проверить данные.
Ввод информации
Данные должны вводиться в таком же формате, в котором они представлены на карте. Так пользователь быстро сопоставит информацию с карты с полями в онлайн-форме. Речь идет о номере карточки, сроке действия, защитном коде, имени и фамилии владельца. Не стоит злоупотреблять вниманием пользователя.
● Формат данных пусть исправляется автоматически: фамилия и имя могут вводиться, например, строчными буквами, но отображаться будут всегда заглавными.
● Используйте визуальные подсказки, выделение и объединение.
● Обходитесь без сложных специфических терминов и аббревиатур (например, PAN и CVV).
● Размер полей должен подходить по длине к вводимым данным.
|
|
Взаимодействие с интернет-магазином на программном уровне
Не все пользователи осознают, что страница платежа является встроенной и относится больше к банку-эквайеру, чем к сайту магазина. Недальновидные проектировщики добавляют в платежные формы поля для информации, которую клиенты уже вводили в предыдущих шагах оформления заказа.
● Свяжите страницы магазина и платежного интерфейса банка программно, чтобы нужная информация автоматически собиралась из заполненных полей.
Никаких полей с электронной почтой в разделе банковских данных, только информация о карточке
Рядом с формой ввода платежных данных не должно быть ничего лишнего. Если вы хотите, чтобы пользователь заполнил дополнительные поля, сделайте к ним пояснения. Объясните или не спрашивайте. Клиент имеет право знать, потому что в противном случае у него снижается уровень доверия и возрастает степень подозрительности. Учитывайте вариант оплаты безымянной картой. Добавьте возможность возврата на сайт магазина для редактирования параметров заказа. Пользователь не должен начинать оформление с самого начала, если забыл внести что-то непосредственно до оплаты.
Надежность = доверие
К дополнительной, но необходимой информации на странице платежного интерфейса можно отнести логотипы известных платежных систем, банков и типов соединения. Их можно оставить, но не делать чересчур броскими. Рядом можно кратко написать о гарантиях безопасности обращения с деньгами. Исследование показало, что наличие иконок узнаваемых платежных систем и различная информация, подтверждающая безопасность платежа (значок PCI DSS или 3Dsecure), положительно воспринимаются пользователями.
Работа над ошибками
В случае отклонения платежа пользователь хотел бы знать о причинах. Проработайте варианты обратной связи для подобных ситуаций. Если карточка принята, остается проверить сумму платежа и ввести пароль — пусть эти два поля будут самыми заметными.
Подводим итоги
В целом по платежному интерфейсу можно сказать одну вещь и не ошибиться: лучше встроить как можно больше автозамен.
Сделайте страницу ввода максимально простой — оставьте 3-4 поля, которые действительно необходимы. Чем меньше пользователь будет задумываться, тем лучше. Главное в процессе оплаты товара — это спокойный и довольный клиент. Потратьте больше усилий при проектировании интерфейса, чтобы пользователи оформляли оплату в считанные минуты.
Проведенное исследование подсказывает, что при разработке архитектуры процессинга можно предугадать, с какими данными придется работать, и свести все усилия пользователя к минимуму. Пусть система поможет пользователю. Следуйте следующим рекомендациям: автоматизируйте в процессе столько шагов, сколько возможно; удаляйте лишние элементы из перегруженного интерфейса; подсказывайте пользователю; проверяйте правильность ввода.
Лучше потратить при разработке 10 минут один раз, чтобы каждый клиент тратил по одной минуте на заполнение, чем расслабиться, потратив одну минуту при дизайне интерфейса, с которым каждый пользователь в будущем будет иметь дело по 10 минут.
Таким образом, не надо мудрить, наоборот, нужно упрощать. Делайте платежные интерфейсы лаконичными и понятными для любого пользователя. От такого подхода выигрывают все — и клиенты, и вы сами.
Сейчас на главной
 Клиентам важна ценность, а не число привилегий
О том, какие lifestyle-сервисы востребованы состоятельными клиентами, как меняются их запросы и почему персонализация становится ключевым направлением развития Private Banking, Екатерина Серединская, старший управляющий директор Sovcombank Wealth Management, рассказала в интервью Павлу Самиеву, генеральному директору АЦ «БизнесДром» и председателю Комитета по финансовым рынкам «ОПОРЫ РОССИИ», для «Банковского обозрения»
Екатерина Серединская, Павел Самиев 20.11.2026

ПЕРЕЙТИ НА ГЛАВНУЮ

СОЦПРОГРАММЫ
 УБРиР выступает партнером форума «Время карьеры» в УрФУ
Уральский банк реконструкции и развития (УБРиР) проведет мастер-класс и предложит студентам вакансии на мероприятии «Время карьеры» в пятницу 20 ноября 2026 года. Событие впервые пройдет в новом корпусе ИРИТ-РТФ Уральского федерального университета в Новокольцовском
19.11.2026


