





18.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

С каждым годом в России становится все меньше банков: в начале девяностых их насчитывалось более двух тысяч, на конец 2000 года — 1274, на 1 июня 2017 года осталось всего 544 банка, и половина отзывов лицензий этого периода пришлась на последние три года. Все меньше возможностей выбора партнера на финансовом рынке остается не только у частных вкладчиков, но и у юридических лиц, включая сами кредитные организации, а «чистка» сектора продолжается
Какой подход при оценке рисков — экспертный, или автоматизированный, скоринговый — следует выбрать? Сторонники «экспертного подхода» указывают на то, что автоматизированный скоринг и методология, полностью исключающая при расчетах «человеческий фактор», не выглядят эффективным решением в условиях тотальной фальсификации отчетности. Кроме того, в малых и средних банках может не оказаться специалистов, способных разрабатывать такую методологию, адаптировать ее к изменившимся данным, рыночным условиям, а ошибки некачественной методики будут тиражироваться при ее автоматизации.
Опытный риск-менеджер, умеющий скорректировать сомнительную отчетность банка-контрагента, органично дополнив количественную информацию качественной, придать б`ольшие веса именно тем факторам, которые наиболее сильно влияют на состояние банка с учетом его истории, бизнес-модели и т.п., повысит точность прогноза вероятности банкротства. Качество модели, состоящей из показателей, рассчитанных по отчетности без предварительной «очистки», скорее всего, окажется ниже. Однако эти теоретические рассуждения о ценности исключительно экспертного подхода на практике сталкиваются с рядом препятствий.
«Человеческий фактор», связан прежде всего с наличием специалистов соответствующей квалификации и условиями их работы.
1. Наличие опытных экспертов. Как правило, они сосредоточены в крупных или средних кредитных организациях, рейтинговых агентствах. В штате даже крупнейших предприятий, выстроивших интегрированную систему риск-менджмента, не говоря уже о менее крупных и «продвинутых», уровень квалификации профильного эксперта может быть недостаточно высок (доказательствами этому предположению являются потери крупных депозитов в обанкротившихся банках).
2. «Ограниченная производительность» риск-менеджера. Риск оценивается не только по новым и длящимся (мониторинг) сделкам, лимитам, необходимо анализировать более широкий круг банков, чем непосредственные контрагенты.
3. Ошибки. Их провоцируют перегрузка, стресс, работа в условиях конфликта интересов (на предприятиях и в организациях, на которые не распространяются требования Банка России о недопущении конфликта интересов, и в банках, которые на практике не выполняют это требование).
4. Слабые формализация и документирование. Как правило, чем более методология ориентирована на экспертную оценку, тем менее она формализована во внутренних документах банка. Даже если в модели присутствуют количественные оценки качественных факторов, их описание и определение критериев присвоения баллов могут быть весьма размытыми. Риски ошибок применения такой методики в этом случае зависит от единообразия ее понимания автором и риск-менеджером, производящим оценку контрагента (если это не одно и то же лицо). При смене места работы автором или появлении новых сотрудников преемственность методологии теряется.
Низкий уровень квалификации эксперта и объективная невозможность поддержания высоких стандартов качества анализа полностью нивелируют все плюсы применения «экспертной оценки».
Говоря о «регуляторном» факторе в области оценки кредитных рисков, дестимулирующем применение экспертных оценок, мы имеем в виду требования Центрального банка.
Несмотря на то что обязанность их исполнения сейчас в основном лежит на банках, де-факто сфера воздействия требований, предъявляемых к процедурам оценки финансового состояния, вероятности дефолта контрагентов, постепенно охватывает более широкий круг организаций. Эта тенденция связана не только с постепенным увеличением перечня «поднадзорных» из финансового сектора экономики. Некоторые предприятия реального сектора за неимением других методологических ориентиров в части оценки финансовых рисков ассимилируют отдельные положения и концепции, созданные в банках.
Пока банки в большей степени несут груз регуляторных требований, связанных с пересмотром подходов к оценке риска и снижением роли экспертного мнения, и соответственно нуждаются в скоринговой методологии и автоматизации ее применения.
1. Слабая формализация экспертной оценки в составе профессионального суждения для целей резервирования, неприменение статистических методов повышают риск необходимости доначисления резервов после проверки.
2. С введением в действие Указания 3624-У1 вся внутрибанковская работа по управлению рисками, включая определение лимитов, стала областью повышенного интереса регулятора. Критичным становится обоснование адекватности оценки рисков. При этом требования к методологии таковы2, что эту «адекватность» практически невозможно одновременно подогнать под индивидуальные нужды бизнес-подразделений и доказать при проверках регулятора, требующего почти научного подхода. Документация моделей должна быть целостной, системной, описывать, например:
• «карту моделей» (спецификации, разъясняющие, какие типы кредитных требований, виды юридических лиц и географические регионы охвачены каждой рейтинговой системой) по каждому портфелю активов;
• каждую модель и процедуры ее внедрения и применения;
• порядок, формат и периодичность осуществления процесса аттестации (валидации) рейтинговых систем;
• информационно-технологическую инфраструктуру, поддерживающую рейтинговый процесс;
• порядок, форматы и периодичность составления подразделением внутреннего контроля (аудита) отчетов о качестве и результатах функционирования рейтинговых систем.
Основные аспекты создания скоринговых методик оценки вероятности дефолта банка, удовлетворяющих требованиям регулятора, и возможности учета экспертных оценок для повышения точности результата.
Процесс разработки моделей может выглядеть следующим образом.
1. Риск-менеджеру следует определиться с данными, на которых будет строиться и валидироваться методика. Их количество должно быть достаточным, включая данные по дефолтным банкам, а временные ряды должны быть непрерывными, период исследования должен включать не только стабильное состояние экономики, но и кризисы. Мы взяли находящиеся в открытом доступе (на сайте Банка России) балансы и нормативы банков (форма 101 и форма 135) с 01.12.2012 по 01.03.2017. Расширению диапазона используемых на этом этапе данных, которые могли бы дополнительно улучшить качество модели, препятствует то, что они имеются в наличии не по всем банкам.
2. Вводим определение понятия «дефолт». Не останавливаясь подробно на всех возможных вариантах, мы предлагаем идентифицировать дефолт как отзыв лицензии, исключив ситуации слияний и поглощений. Этот вариант небезупречен, поскольку между остановкой платежей и отзывом лицензии может пройти длительное время. Но выявление правильных в этом отношении дат дефолтов банков потребует от аналитика длительного и не всегда успешного поиска сведений о моменте прекращения платежей, достоверность которых условна.
3. Устанавливаем период прогноза — время, в течение которого будет определяться вероятность дефолта в будущем (для нашей модели — год).
4. Выбираем гипотезу модели. Для рассматриваемых моделей применена множественная линейная регрессия — сумма показателей, взвешенных на рассчитанные значения коэффициентов (взвешиваемые показатели — групповые, то есть в состав каждого показателя входят показатели более низкого уровня). Результат вычислений — скоринговый балл, в дальнейшем его надо будет «перевести» по заданным правилам в вероятность дефолта (PD), при этом диапазону значений балла можно, например, присвоить одно значение PD (для рассматриваемых моделей скоринговый балл равен годовой PD).
5. Если у риск-менеджера есть предварительные общие предположения о влиянии отдельных факторов на вероятность дефолта, на следующем этапе мы можем ввести их в модель. Мы применили две гипотезы, связанные с влиянием величины банка, определяемой через нетто-активы. В одной модели такое влияние нулевое, во второй мы сделали допущение о существенном воздействии, разбивая исследуемые банки на размерные классы для каждой даты анализа (динамически). Кроме того, мы исключили из всех размерных классов банки, находящиеся в собственности государства, поскольку наш интерес был связан с исследованием коммерческих банков прочих форм собственности. Наконец, мы сделали предположение, связанное с актуальностью данных, — о разной прогнозной силе показателей (в зависимости от близости даты отчетности к дате прогноза растет), введя для них повышающие коэффициенты. Этот этап работы, как и гипотезы об оптимальном составе и особенностях расчета групповых показателей (всего их 46) и показателей, детализирующих групповые, можно отнести к экспертной оценке. Предположения впоследствии должны проверяться на этапе валидации.
6. Подбор весовых коэффициентов для выбранных показателей линейной регрессии при скоринговой методологии осуществляется автоматически. Применение формулы линейной регрессии к отдельным банкам определяет их скоринговый балл.
7. Для процедуры валидации банки разделены на выборки для обучения и валидации модели, был использован метод подбора случайных чисел.
Результатом разработки стали следующие виды моделей:
1) скоринговая модель РИСКФИН.АИД (анализ, идентификация, дефолт):
1.1) общая модель «РИСКФИН.АИД.Общегрупповая» (Roc АИД) — общая для всех банков модель с предварительным динамическим разделением банков на размерные классы и корректировками, увеличивающими влияние показателей в зависимости от близости даты отчетности к дате прогноза;
1.2) модель «РИСКФИН.АИД групповая» (Roc 1,2…7.) — модель для соответствующего размерного класса (по размеру активов нетто: 1,2…7);
2) модель «РИСКФИН Общая» (Roc Общая) без разделения банков на размерные классы и без корректировок на близость даты прогноза.
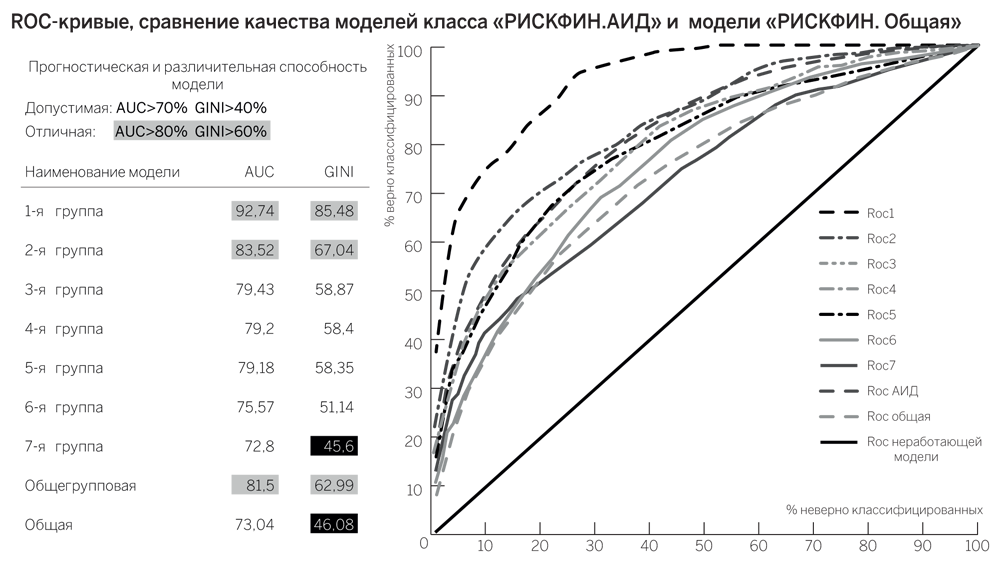
Анализ результатов валидации показывает хорошую прогностическую силу моделей и актуальность примененных допущений. Предположительно, введение дополнительных корректировок, связанных с очисткой данных, использованием показателей, базирующихся на информации качественного характера, будет способствовать повышению качества модели.
Возможности применения таких скоринговых моделей достаточно широки как для банков, так и для предприятий и организаций, внедривших управление рисками. Их эффективно использовать:
• для формирования критериев «отсечки», сокращения времени квалифицированных риск-менеджеров на дальнейший анализ контрагента, для предварительного расчета внутреннего рейтинга контрагента, размера лимита;
• в качестве «дублирующей» модели для принятия решения о внутреннем рейтинге контрагента, размере лимита;
• для коррекции внутрибанковской экспертной модели (например, включения нефинансовых характеристик контрагента, изменения алгоритмов расчета показателей и т.п.);
• для определения общих риск-ориентиров специалистами, не обладающими квалификацией, достаточной для самостоятельного проведения полноценного анализа (в случае использования модели, разработанной опытными методологами — риск-менеджерами, и понимания всех ее ограничений).
Таким образом, формула успеха при выборе инструмента для оценки вероятности банкротства банка состоит в органичном совмещении высококачественной экспертизы, накопленной опытными сотрудниками, и «машинной» логики на этапах разработки методологии и ее применения в процессе анализа кредитного риска.
1. Указание Банка России от 15.04.2015 № 3624-У «О требованиях к системе управления рисками и капиталом кредитной организации и банковской группы».
2. Например, «Положение о порядке расчета величины кредитного риска на основе внутренних рейтингов № 483-П формально относится к крайне малому количеству крупнейших российских банков, имеющих право применять данный подход. Однако на практике отдельные проверяющие «по аналогии» могут распространить заданные в нем ориентиры и на другие банки, включая малые, с «базовой» лицензией.
 От продуктовой полки к роли Chief Wealth Officer
15 сентября сессия «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на четвертом форуме РБК «Кэпитал Маркетс» начиналась вполне ожидаемо — с вопроса, куда пойдут деньги по мере снижения депозитных ставок. Но почти час разговора довольно быстро вывел дискуссию далеко за пределы инвестиционной полки
 Репутация как искусство
Если финансовая отчетность показывает текущее состояние бизнеса, то репутационные риски помогают оценить вероятность будущих потерь. Отток клиентов, проверки регуляторов или санкции могут быстро снизить стоимость компании. Как репутация влияет на инвестиционную оценку бизнеса и на какие сигналы стоит обращать внимание?





