




20.11.2026

- Аналитика
- Снятие залога и погашение кредита. Что быстрее?
18.04.2017Аналитика
Снятие залога и погашение кредита. Что быстрее?
Считается, что сначала необходимо погасить кредит (выполнить иное денежное обязательство), и лишь затем залог, обеспечивающий его исполнение, прекратится. На деле же все может оказаться вовсе не так…
Залог является одним из способов обеспечения обязательства (ст. 329 ГК РФ). Данный способ активно применяется при заключении договоров о кредитах между банками и физическими лицами, если сумма кредита превышает определенные значения, установленные банком по конкретным программам кредитования, и в целях обеспечения возврата всей суммы кредита банк требует предоставить залог. Чаще всего по таким сделкам востребованными является недвижимое имущество, реже — движимое имущество в виде автомобилей. Активно применяется также такой способ обеспечения, как поручительство. Но этот способ нельзя назвать предпочтительным.
Такая же ситуация и в секторе кредитования юридических лиц. Но поручительство используется только учредителей фирм-заемщиков, а предметами залога выступают не только автомобили и недвижимое имущество, но и векселя, товары в обороте и пр.
По общему правилу с прекращением основного обязательства прекращается и залог (пп. 1 п. 1 ст. 352 ГК РФ), иногда для освобождения имущества из-под залога требуется совершить определенные юридически значимые действия (например, как при залоге недвижимого имущества). Однако иногда происходит обратное: залог прекращается, а основное обязательство (чаще всего кредит) — остается.
 Полная версия доступна только подписчикам
Доступ Онлайн
2 323  /месяц
Доступ Онлайн + Печатное издание
27 876 /год
/годПодписавшись на Bosfera.ru, вы сможете ежедневно читать аналитические материалы, расследования, интервью с известными экспертами и бизнесменами. Подписчики также получают неограниченный доступ к архиву
Сейчас на главной
 Клиентам важна ценность, а не число привилегий
О том, какие lifestyle-сервисы востребованы состоятельными клиентами, как меняются их запросы и почему персонализация становится ключевым направлением развития Private Banking, Екатерина Серединская, старший управляющий директор Sovcombank Wealth Management, рассказала в интервью Павлу Самиеву, генеральному директору АЦ «БизнесДром» и председателю Комитета по финансовым рынкам «ОПОРЫ РОССИИ», для «Банковского обозрения»
Екатерина Серединская, Павел Самиев 20.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ

СОЦПРОГРАММЫ
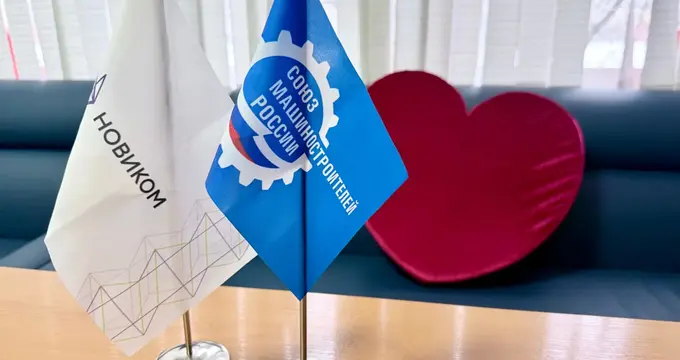 НОВИКОМ и СоюзМаш России организовали донорскую акцию
НОВИКОМ совместно с Союзом машиностроителей России и Федеральным медико-биологическим агентством провел традиционную донорскую акцию для сотрудников банка в Москве, Перми и Новосибирске. К ней присоединились несколько десятков человек
20.11.2026


