






18.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Рынок кредитования по итогам пяти месяцев 2015 года продолжил свое падение, и все параметры указывают на то, что оно будет продолжаться — достаточно сложная ситуация складывается и в сегменте кредитования физических лиц, и в корпоративном кредитовании, в особенности в сегменте МСБ
|
|
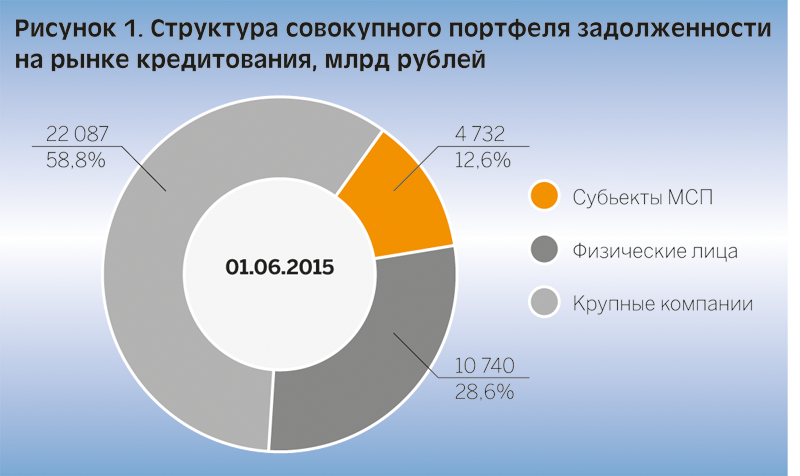
По итогам пяти месяцев 2015 года совокупный портфель задолженности физических лиц, субъектов МСП и крупных корпоративных заемщиков потерял 3,9%, или 1,5 трлн рублей в абсолютном выражении, и составил 37,6 млрд рублей. Частично такая динамика может быть объяснена переоценкой валютного портфеля из-за колебаний курса национальной валюты, однако следует отметить, что рублевые портфели во всех трех сегментах также демонстрируют отрицательную динамику.
В портфеле растет роль крупных корпоративных заемщиков — за последние 12 месяцев их доля выросла на 5 п.п., в то время как доля задолженности МСП и физических лиц постепенно сокращается. Основное сокращение доли малого и среднего бизнеса на рынке кредитования пришлось на вторую половину 2014 года, а в 2015 она остается относительно стабильной и составляет 12,5–13%.
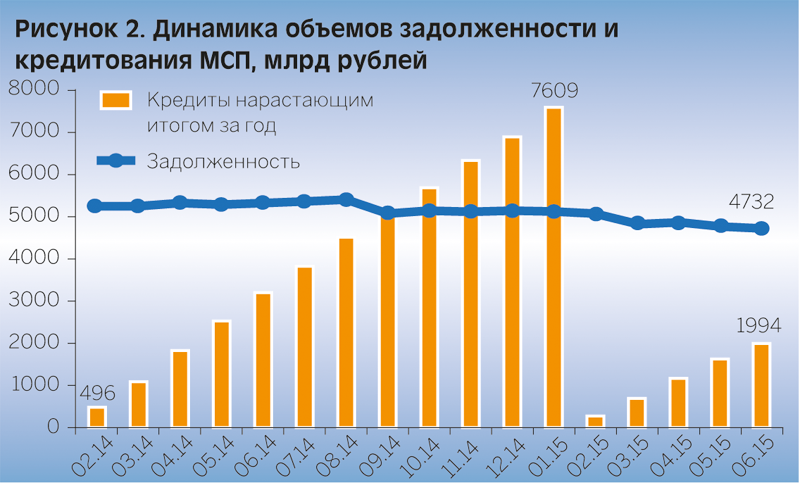
В сегменте кредитования МСП наблюдается существенное снижение объемов кредитования: в январе–мае 2015 года предпринимателям ежемесячно выдавалось на 35–43% меньше ресурсов, чем в аналогичном периоде 2014 года. В абсолютном выражении за пять месяцев текущего года было выдано на 1,2 трлн рублей меньше, чем годом ранее (–37,5%).
|
|
|
|
|
|
|
|
|
Источник: МСБ Банк |
Портфель субъектов МСП также продолжает уменьшаться: в мае он потерял еще 46 млрд рублей, таким образом совокупное сокращение за первые пять месяцев 2015 года составило 384 млрд рублей (–7,5%), а за последние 12 месяцев — 587 млрд рублей (–11%). Учитывая, что свыше 70% от общего объема кредитов субъектам МСП выдается на срок до 1 года, замедление темпов выдачи новых кредитов в краткосрочной перспективе продолжит оказывать свое негативное влияние на динамику портфеля задолженности.
Объем и доля просроченной задолженности продолжают расти, несмотря на сокращение размеров портфеля. За месяц просрочка выросла на 28 млрд рублей, а ее доля в портфеле прибавила 0,7 п.п. С начала года прирост составил уже 139 млрд рублей (3,6 п.п.). На текущий момент уровень просрочки в сегменте МСП составляет 11,26%. С момента начала ведения Банком России официальной статистики по сектору МСП в 2009 году это максимальное значение для просроченной задолженности.
Доля банков, входящих в число 30 крупнейших по объему активов, в портфеле задолженности сектора МСП продолжила снижаться: по итогам первых пяти месяцев 2015 года она потеряла 2 п.п. и составила 54,3%. Стоит отметить существенное сокращение объемов выдач и портфеля в этом сегменте за прошедшие 12 месяцев. В сравнении с аналогичным периодом 2014 года за пять месяцев 2015 года банки топ-30 предоставили субъектам МСП на 47% меньше ресурсов, их портфель сократился на 19,1%, при этом уровень просрочки прибавил 3,6 п.п. и составляет уже 13,4% портфеля крупнейших кредитных организаций.
Небольшие и средние банки за 12 месяцев прибавили 0,9% портфеля, а доля просроченной задолженности в их портфелях выросла на 4,5 п.п. и составляет 8,7%.
Уровень ставок для МСП остается крайне высоким. Согласно исследованию МСП Банка, во втором квартале 2015 года средние ставки на рынке находятся в диапазоне 19–20% годовых — снижение в сравнении с 1 кварталом составило лишь порядка 1 п.п.. Таким образом, ставки, несмотря на постепенное снижение, по-прежнему остаются на уровне, близком к запретительному, и для придания рынку нового импульса текущей динамики явно недостаточно.
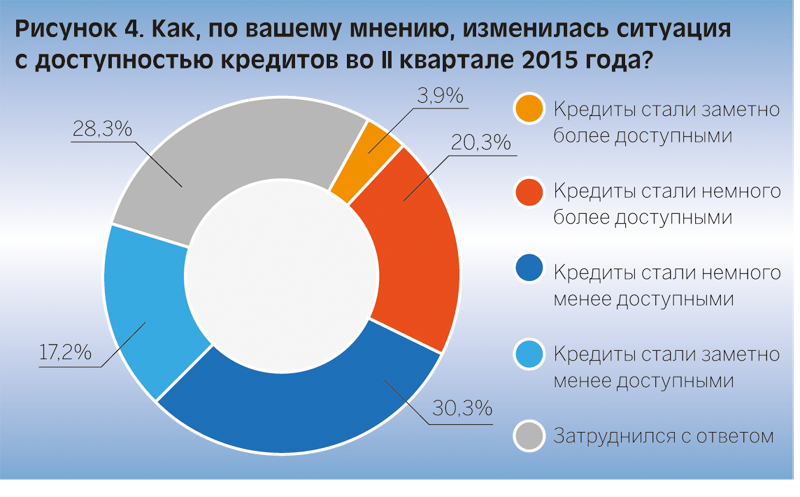
В июле мы провели опрос предпринимателей по основным вопросам, касающимся доступности кредитов. Результаты, к сожалению, оказались неутешительными: доступность кредитов продолжила снижаться и почти половина опрошенных испытывают трудности с получением кредитов. Каждое четвертое предприятие из числа использующих заемные ресурсы нуждается в рефинансировании имеющейся задолженности, основная причина — снижение платежеспособности компаний.
Планы по привлечению новых долгосрочных кредитов в III квартале 2015 года есть только у 11% опрошенных. Это связано в первую очередь с высоким уровнем процентных ставок. Краткосрочные кредиты несколько более популярны — за ними планируют обращаться 14% опрошенных предпринимателей.
 От продуктовой полки к роли Chief Wealth Officer
15 сентября сессия «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на четвертом форуме РБК «Кэпитал Маркетс» начиналась вполне ожидаемо — с вопроса, куда пойдут деньги по мере снижения депозитных ставок. Но почти час разговора довольно быстро вывел дискуссию далеко за пределы инвестиционной полки
 Репутация как искусство
Если финансовая отчетность показывает текущее состояние бизнеса, то репутационные риски помогают оценить вероятность будущих потерь. Отток клиентов, проверки регуляторов или санкции могут быстро снизить стоимость компании. Как репутация влияет на инвестиционную оценку бизнеса и на какие сигналы стоит обращать внимание?





