
22.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

В связи с тем, что кредитные договоры, заключаемые с физлицами, содержат положения, ущемляющие права потребителей, предусмотренные законом РФ от 07.02.1992 No. 2300-1 «О защите прав потребителей», банки привлекают к административной ответственности на основании ст. 14.8 КоАП РФ. Складывается практика предъявления к кредитным организациям претензий со стороны территориальных органов Роспотребнадзора. Дело в том, что наличие различных толкований норм законодательства формирует противоречивую правоприменительную практику. А у высших судов отсутствует официальная позиция по порядку применения некоторых норм закона при осуществлении потребительского кредитования. В результате формируется негативная правоприменительная практика.
Эта ситуация создает предпосылки для массового злоупотребления правом со стороны должников по кредитным договорам. Она также способствует необоснованной и постоянно увеличивающейся дополнительной нагрузке на суды общей юрисдикции и арбитражные суды, рассматривающие иски банков о признании недействительными постановлений территориальных органов Роспотребнадзора о привлечении банков к административной ответственности. У банков возникают непрогнозируемые убытки (уплата штрафа в размере до 20 тыс. рублей в каждом случае предъявления претензий Роспотребнадзором; возврат банком ранее уплаченных ему комиссий, в том числе, по уже исполненным договорам). Также стоит отметить и факт ущемления интересов вкладчиков банков.
Поэтому в целях решения возникших проблем, а также в целях недопущения ущемления прав потребителей необходима более детальная, основанная на соблюдении баланса интересов сторон, регламентация порядка осуществления потребительского кредитования на законодательном уровне. Проводимая в настоящее время соответствующими органами госвласти законопроектная работа, направленная на регулирование правоотношений в области потребкредитования, является мозаичной, неэффективной и не учитывает специфику банковской деятельности.
По итогам круглого стола «Правовые, социальные и экономические проблемы потребительского кредитования» 2 марта 2012 года в Москве, mfd.ru
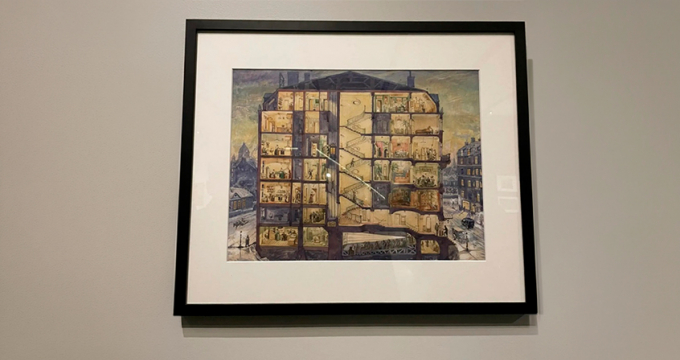 Память как долгосрочный актив
Вчера вечером в Музее русского импрессионизма прошел закрытый предпоказ выставки «Время музейных поэтов. Вадим Знаменов и его Петергоф» — совместного проекта с музеем-заповедником «Петергоф». ОТП Банк собрал на вечере своих друзей и партнеров, чтобы вместе вспомнить легендарного музейщика, полвека отдавшего восстановлению императорской резиденции
 Секьюритизация: потолок далеко
Объем рынка секьюритизации в России в 2025 году достиг исторического максимума — 1,1 трлн рублей, однако проникновение в ипотечный портфель составляет лишь около 8%. О том, что будет драйвером роста в ближайшие три года и какие неипотечные активы готов упаковывать ДОМ.РФ, шеф-редактору «Б.О» Павлу Самиеву рассказал Иван Ларионов, заместитель председателя правления ДОМ.РФ Банка
 Состоятельному клиенту нужен не продукт, а человек, решающий задачу
О том, как меняются запросы состоятельных инвесторов, почему персональный менеджер остается важной частью private-сервиса и какие инвестиционные подходы сегодня востребованы у клиентов, рассказал директор департамента по работе с ключевыми клиентами компании «Цифра брокер» Никита Гришунин