16.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Почему прямые выплаты кредиторам требуют донастройки Бюджетного кодекса
 Полная версия доступна только подписчикам
 /месяц/год
Подписавшись на Bosfera.ru, вы сможете ежедневно читать аналитические материалы, расследования, интервью с известными экспертами и бизнесменами. Подписчики также получают неограниченный доступ к архиву
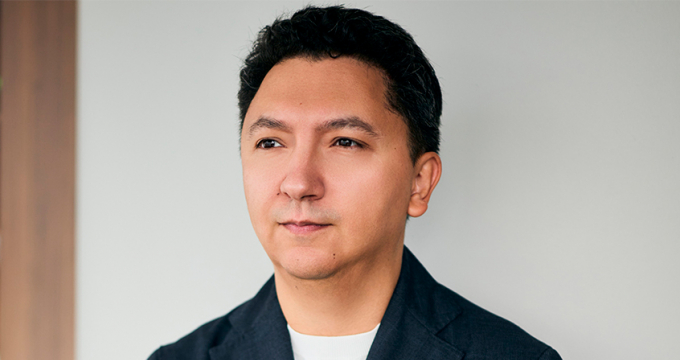 Мы становимся продюсерами смыслов
Как меняются корпоративные коммуникации в эпоху искусственного интеллекта и почему привычное разделение на PR, маркетинг и SMM постепенно теряет смысл? О трансформации коммуникационного блока Сбера, новой роли PR, работе с нарративами, репутацией и HR-брендом, внедрении ИИ и принципах человекоцентричных коммуникаций в интервью главному редактору «Б.О» Яне Шишкиной рассказал Артем Фатхуллин, управляющий директор — начальник управления коммуникаций и репутации Сбера
 Вдохновляющий краудфандинг на Командорских островах
Эксперты АОИП оценили подходы и оформление краудфандинговой кампании по восстановлению мастерской на Командорских островах, запущенной национальным парком «Командорские острова» на платформе Planeta.ru. Этот проект — пример крауд-кампании, которая находит отклик как у частных, так и у корпоративных доноров социальных инициатив