17.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Рынок частных вкладов эксперты оценивают как достаточно инерционный, поэтому прямо сейчас никаких массовых изменений ставок по срочным вкладам не происходит. Вместе с тем сложно спрогнозировать, какой именно будет реакция «розничных» банков на кризис.
С одной стороны, разговоры о том, что надежность пересилила доходность, не пустой звук. Иначе вкладчики не побежали бы в Сбербанк и Внешторгбанк. Поэтому, по идее, должно наблюдаться снижение ставок, так как высокие ставки лидеры банковского рынка настойчиво связывают с рискованными операциями.
С другой стороны, часть вкладчиков, забрав деньги из коммерческих банков, побежала покупать валюту или спрятала наличные под матрас. Экономисты прогнозируют, что курс рубля вследствие массового изъятия вкладов опустится, а снижение нормативов отчисления в ФОР тоже подхлестнет рост инфляции. И банкам, принимающим средства населения во вклады, придется на это отреагировать увеличением ставок.
В любом случае перераспределение вкладов населения в пользу мелких банков, о чем говорили эксперты в начале года, теперь вряд ли случится скоро, если вообще произойдет.
Ставки по вкладам физлиц (евро), % годовых

Ставки по вкладам физлиц (рубли), % годовых

Ставки по вкладам физлиц (доллары), % годовых

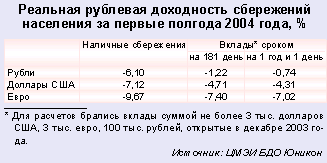
В июне 2004 года все вклады были убыточны
В июне 2004 года все вклады, независимо от вида валюты и срока размещения денежных средств, были убыточны. Основное влияние на реальную рублевую доходность вкладов оказала июньская инфляция (0,8%). Такие данные приводит Центр макроэкономических исследований (ЦМЭИ) компании БДО Юникон.
Наибольшие убытки в реальном выражении в июне 2004 года своим владельцам принесли вклады в евро: от -1,18 до -1,45%. Вторым фактором после инфляции, негативно повлиявшим на реальную рублевую доходность вкладов в евро, было снижение курса евро к рублю за июнь на 0,88%. В итоге наличные сбережения в европейской валюте за рассматриваемый период обесценились на 1,67%.
По рублевым и долларовым вкладам в июне 2004 года реальная рублевая доходность находилась примерно на одном уровне: по рублевым — от -0,06 до -0,46%, по долларовым — от -0,14 до -0,43% в зависимости от срока размещения денежных средств. Тем самым установленные на сегодняшний день банками процентные ставки по рублевым вкладам тоже не способны покрыть текущую инфляцию.
В целом за первое полугодие 2004 года вклады населения в банках также были убыточны. Покупательная способность наличных долларовых сбережений за первое полугодие 2004 года также снизилась на 7,12%, наличных сбережений в евро — на 9,67%.
 Почему AML-офицер — профессия будущего
С 1 сентября 2026 года криптовалюта официально стала частью российской финансовой системы, но вместо ожидаемой свободы банки и компании получают жесткий контур регулирования, в котором единственным страховочным механизмом будет профессиональный AML-офицер
 Машина закупается на десять лет, регуляторика за это время уходит дальше
Директор по развитию бизнеса компании «Эйч.Эс.Ар» Мария Синягина в разговоре с генеральным директором АЦ «БизнесДром» Павлом Самиевым рассказала «Б.О» о том, почему банки сегодня пересматривают подход к закупке счетно-сортировальной техники, как меняются требования Банка России и почему стоимость владения оборудованием становится важнее цены его приобретения