
08.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Частные инвесторы пока не способны в одиночку развернуть тренд длительного снижения, который переживает российский фондовый рынок. Эдуард Джабаров, управляющий директор — начальник управления рынков капитала Сбербанка объясняет, почему семейные офисы остаются главным неиспользованным источником долгосрочного капитала и какие гарантии нужны им для выхода в публичные акции
— Эдуард, сейчас спрос на фондовом рынке, рынке акций, сосредоточен в основном на частных инвесторах, хотя традиционно считается, что долгосрочный рост обеспечивают прежде всего институциональные инвесторы. Может ли нынешний баланс спроса обеспечить такой рост?
— Мы наблюдали снижение российского фондового рынка 20 недель подряд. Столь продолжительного падения не припомнят даже банкиры, прошедшие через кризисы 2008, 2014, 2020 и 2022 годов. На наш взгляд, позиции в акциях сокращали в том числе управляющие компании, НПФ и страховые компании: без давления со стороны институциональных инвесторов столь глубокое и затяжное падение было бы трудно объяснить. Розничные инвесторы, вероятно, следовали за этим трендом.
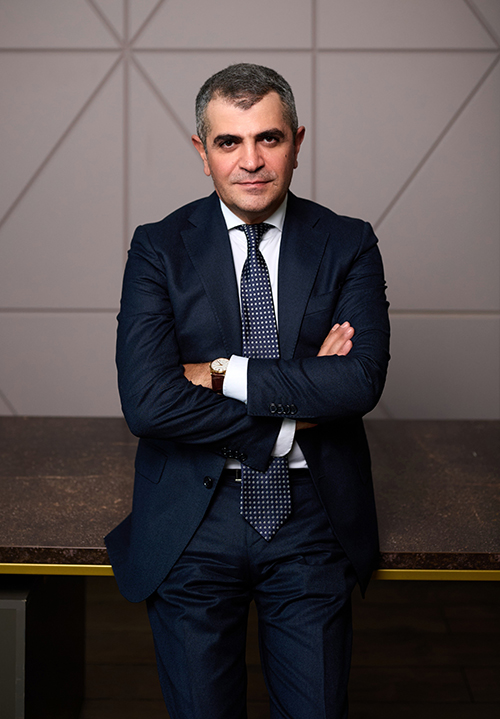
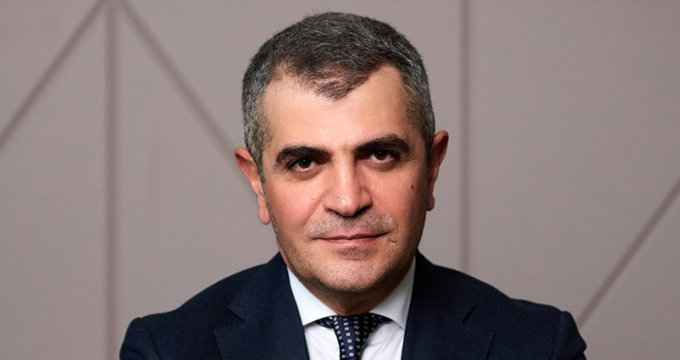
Эдуард Джабаров (Сбербанк). Фото: Сбербанк
Без поддержки со стороны институциональных игроков и средств семейных офисов, ориентированных как минимум на среднесрочный горизонт инвестирования и менее подверженных влиянию новостной ленты, рассчитывать на устойчивое изменение тренда только за счет физлиц было бы сложно. Кроме того, мы наблюдали существенную миграцию средств инвесторов в фонды денежного рынка и корпоративные облигации с плавающим купоном, нивелирующую процентный риск в условиях достаточно жесткой ДКП и риторики Банка России в отношении дальнейших перспектив снижения ключевой ставки.
— Насколько активно крупные частные инвесторы, которые располагают значительным капиталом и могут инвестировать на долгосрочном горизонте, участвуют в российском фондовом рынке? Какую роль в этом процессе могут сыграть фэмили-офисы?
 — Семейные офисы, управляющие средствами акционеров крупнейших российских компаний, не представлены на публичном рынке, но это колоссальный ресурс, способный сформировать якорный и устойчивый спрос с поведенческой моделью стратегического инвестора с инвестиционным горизонтом, характерным для Private Equity.
Публичный российский рынок акций торгуется с существенным дисконтом к средним оценкам, фигурирующим на рынке частных прямых инвестиций — по нашим оценкам, медиана EV/EBITDA* российских эмитентов акций на сентябрь 2026 года не превышает 4,2, тогда как на рынке частных прямых инвестиций в непубличные компании этот показатель находится на уровне 5–7. Дисконт за публичность вызывает закономерный вопрос о его природе. Основная причина, по которой крупные семейные офисы не заходят на публичный рынок акционерного капитала, — сомнения в эффективности механизмов защиты прав миноритарных акционеров.
Крупнейшие российские частные инвесторы готовы платить премию за контроль над активом и в то же время не готовы быть миноритарным акционером на публичном рынке акций, несмотря на текущую «перепроданность» российских акций. На наш взгляд, это серьезный системный вызов в свете дальнейших перспектив российского фондового рынка.
 Если взглянуть на международный опыт, исследование Goldman Sachs 2025 года на основании анализа инвестиционных портфелей 245 семейных офисов свидетельствует о том, что 31% портфелей представлен публичными акциями, 21% — частными инвестициями и 48% — облигациями и прочими ликвидными денежными инструментами.
Аналогичное исследование J.P. Morgan 2026 года на основе анализа 333 семейных офисов демонстрирует схожую картину: акции публичных компаний в портфелях семейных офисов составляют 38%, частные инвестиции — 31%, а облигации и денежные инструменты — 31%. В наших же реалиях, по нашим оценкам, доля акций публичных компаний в портфелях семейных офисов и богатейших частных клиентов не превышает 9%.
— Каково традиционное поведение семейных офисов как инвесторов? Есть ли у них какая-то специфика?
— Поведенческая модель семейных офисов отличается от модели управляющих компаний в силу объективных причин: отсутствие жесткого регулирования, широкие инвестиционные мандаты, возможность докупать активы в периоды волатильности, высокий уровень экспертизы по управлению акционерным капиталом, отсутствие требований по регулярной рыночной переоценке и более высокая резистентность к рыночной волатильности, вызванной новостной конъюнктурой.
— Какие меры могли бы ускорить переток капитала семейных офисов из прямых инвестиций в акции публичных компаний? Какие изменения могут дать наибольший эффект?
 — По итогам актуального взаимодействия c семейными офисами один из главных вопросов при вложениях в публичные акции связан с отсутствием контроля и ограниченной возможностью влиять на ключевые решения бизнеса. Факторы оценки стоимости, ликвидности и монетарной политики тоже важны, но уступают по значимости. Без решения этой проблемы российский частный капитал останется в традиционных для себя нишах: прямых инвестициях и облигациях. Нужны работающие институты отстаивания прав инвесторов и переход от деклараций к реальному правоприменению.
Когда мы говорим о действенных мерах по защите прав миноритарных акционеров, мы предлагаем определенный стандарт мер и регуляторных норм: наличие не менее 1/3 независимых директоров, институт рейтингов для независимых директоров и реальная независимость их от контролирующего акционера, одобрение связанных сделок незаинтересованными акционерами, защита от размытия и преимущественное право при допэмиссиях, обязательное предложение миноритариям при смене контроля, барьеры при делистинге и повышенный порог одобрения делистинга, справедливая цена выхода для миноритарных акционеров, пятилетний мораторий для мажоритарного акционера на выход на IPO по его другим активам после делистинга одной из его компаний, предсказуемая дивидендная и фискальная политика. Все существенные решения, способные перераспределить стоимость от миноритариев к мажоритарию, требуют дополнительной защиты.
— Насколько значимым может быть вклад сегмента семейных офисов в достижение цели по капитализации рынка в 66% ВВП к 2030 году?
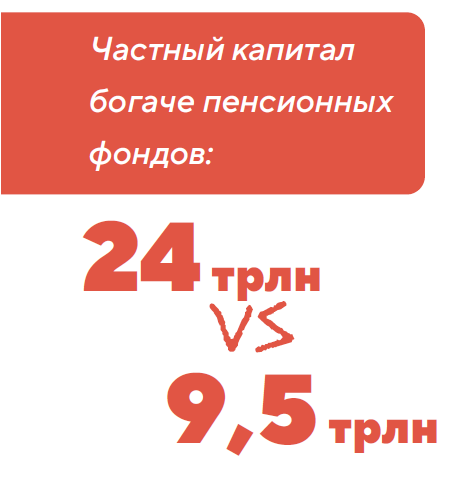
 — На наш взгляд, большая часть компаний, которые отвечают критериям фондовой биржи, уже присутствует на российском рынке. Стимулирование компаний к выходу на IPO может оказать положительный эффект в первую очередь на финансовую дисциплину и корпоративное управление в самих дебютантах, но для достижения цели по капитализации рынка в 66% ВВП к 2030 году важны не только новые размещения, но и рост капитализации текущих публичных компаний. Частный капитал богатейших российских семей более чем вдвое превышает средства, находящиеся под управлением пенсионных фондов (24 трлн против 9,5 трлн), и это существенный инвестиционный ресурс для достижения поставленных целей. Текущие метрики публичного рынка акций являются, на наш взгляд, интересной точкой входа. Но крупных инвесторов не устраивает фактическая реализация мер по защите их прав, поэтому они не торопятся инвестировать в публичные акции, но создание действующего института по защите прав миноритарных акционеров может эту ситуацию кардинально изменить.
 * EV/EBITDA (Enterprise Value to Earnings before interest, taxes, depreciation and amortization) — финансовый мультипликатор, который показывает, за сколько лет стоимость компании (с учетом долга) окупится за счёт ее операционной прибыли до вычета процентов, налогов и амортизации.
 Семейные офисы могут дать рынку устойчивый спрос
Частные инвесторы пока не способны в одиночку развернуть тренд длительного снижения, который переживает российский фондовый рынок. Эдуард Джабаров, управляющий директор — начальник управления рынков капитала Сбербанка объясняет, почему семейные офисы остаются главным неиспользованным источником долгосрочного капитала и какие гарантии нужны им для выхода в публичные акции
 Белая и черная зоны: Росфинмониторинг о регулировании крипты
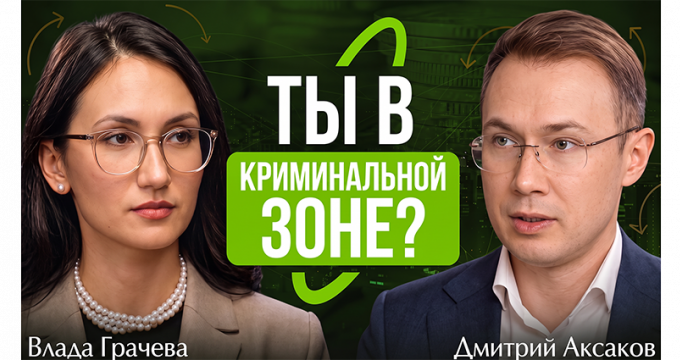
В новом выпуске подкаста «ПРО ЦФА» исполнительный директор ВЭБ.РФ по ЦФА Дмитрий Аксаков и советник директора Федеральной службы по финансовому мониторингу Влада Грачёва обсудили главные нюансы работы с криптовалютой
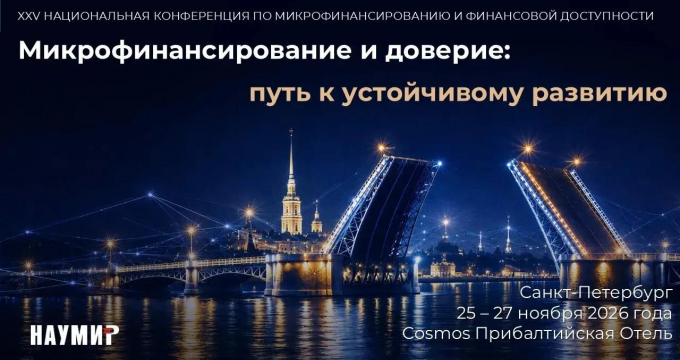 На Национальной конференции по микрофинансированию отметят лучшие социальные проекты
На рынке микрофинансирования ежегодно реализуются десятки инициатив и практик, которые помогают решать социальные задачи, развивать финансовую культуру, поддерживать людей и сообщества, сохранять культурно-историческое наследие и способствовать развитию бизнеса