



30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

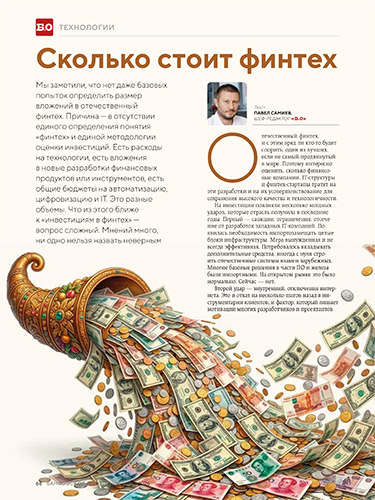
Мы заметили, что нет даже базовых попыток определить размер вложений в отечественный финтех. Причина — в отсутствии единого определения понятия «финтех» и единой методологии оценки инвестиций
Есть расходы на технологии, есть вложения в новые разработки финансовых продуктов или инструментов, есть общие бюджеты на автоматизацию, цифровизацию и IT. Это разные объемы. Что из этого ближе к «инвестициям в финтех» — вопрос сложный. Мнений много, ни одно нельзя назвать неверным.
Отечественный финтех, и с этим вряд ли кто-то будет спорить, один из лучших, если не самый продвинутый в мире. Поэтому интересно оценить, сколько финансовые компании, IT-структуры и финтех-стартапы тратят на эти разработки и на их усовершенствование для сохранения высокого качества и технологичности.
На инвестиции повлияли несколько мощных ударов, которые отрасль получила в последние годы. Первый — санкции, ограничения, отсечение от разработок западных IT-компаний. Появилась необходимость импортозамещать целые блоки инфраструктуры. Мера вынужденная и не всегда эффективная. Потребовалось вкладывать дополнительные средства, иногда с нуля строить отечественные системы взамен зарубежных. Многие базовые решения в части ПО и железа были импортными. На открытом рынке это было нормально. Сейчас — нет.
Второй удар — внутренний, отключения интернета. Это и откат на несколько шагов назад в инструментарии клиентов, и фактор, который лишает мотивации многих разработчиков и проектантов. Действительно, в новой для рынка ситуации сложно говорить о самых продвинутых инструментах, которые по умолчанию предполагают, что проблем с доступом в интернет быть не должно.
Несмотря на множество «черных лебедей» в геополитике и изменение конъюнктуры внутреннего рынка, динамика инвестиций в российский финтех показывает положительный тренд, считает руководитель управления стратегии, исследований и аналитики Ассоциации ФинТех Марианна Данилина. «Если ориентироваться именно на IT-расходы, российские банки инвестируют в технологическую инфраструктуру рекордные суммы — включая замену “железа” и базовую инфраструктуру. Согласно исследованию IT-холдинга Т1, за 2025 год бизнес направил на IТ-решения 5,24 трлн рублей. Из них 1,2 трлн рублей инвестировано в оборудование. Это на 30% больше, чем годом ранее. Почти половина (47,4%) средств была направлена на покупку отечественного ПО. Активнее финансового сектора в цифровые технологии инвестируют только розничная торговля, e-commerce и фармацевтика». То есть финансовый сектор — в числе лидеров, но по отношению к другим секторам немного просел по сравнению с прошлыми годами.
Таким образом, если оценивать инвестиции именно в финтех (только в ПО и разработку, без «железа», оборудования, инфраструктуры), то речь идет о суммах более триллиона рублей в год. Сюда входят и банки, и другие финансовые структуры: закупка у поставщиков, собственные разработки, их модернизация и поддержание инфраструктуры с точки зрения софта.
Тема ИИ раскручена до такой степени, что на многих рынках инвесторы уже говорят о перегреве и «пузыре». Но для банков и финансовых структур работа с ИИ остается в приоритете. Правда, большие инвестиции могут себе позволить только крупные компании, это актуально и для России
Сюда же можно отнести инвестиции в разработку новых продуктов и технологических решений. Очень много решений в платежной индустрии. Там постоянно нужно придумывать новые ходы — это вопрос не только ПО, но и механизмов, которые позволяют по-другому взглянуть на проведение транзакций, на взаимодействие банков, в том числе с иностранными структурами на других рынках. Тут много моментов на стыке IT и финтеха. Их востребованность высока, достижения неплохие.
Как отмечают в Ассоциации Финтех, выручка топ-100 финтех-компаний в 2023 году составила около 200 млрд рублей, в 2025 году — уже 260 млрд. Таким образом, рынок российского финтеха вырос на 30%. К 2030 году, по оценкам Ассоциации, объем увеличится в два раза. К слову, возможно, рост будет еще более значительным. Но подробнее о прогнозах — ниже.
 Илья Иванинский, директор Центра бизнес-образования и аналитики Центрального университета, считает: все, что делает банк, — это и есть финтех (кроме прямых вложений в капитал для финансирования кредитов и недвижимости). По мнению эксперта, инвестиции в финтех всегда следуют за неопределенными клиентскими потребностями либо требованиями регулятора. Банки продолжают активно вкладываться в импортозамещение, развитие классического ИИ, платформы персонализации, настройки прайсинга. Никуда не делись постоянные вложения в развитие клиентского опыта и (важный элемент) небанковские экосистемные сервисы (пример — проект «Сфера» Т-Банка).
 Алексей Маслов, сопредседатель Комитета по платежным системам Ассоциации банков России, оценивает объем инвестиций в финтех-решения со стороны банков, страховых и инвестиционных компаний (без учета независимых финтех-компаний, IТ и цифровых платформ) в диапазоне 180–220 млрд рублей по итогам 2025 года. Эта оценка складывается из следующих факторов:
 Сергей Канцеров, основатель и генеральный директор аналитических платформ по технологическим рынкам Dsight (Россия) и Innotechnics (Сербия), оценил объем внутренних инвестиций финансовых компаний именно в финтех-направления в 2025 году в 450–650 млрд рублей. Речь идет о продуктовой части: платежах, цифровых каналах, ИИ, скоринге, антифроде, embedded finance («встроенных финансах»), платформах для бизнеса, цифровых инвестиционных и страховых сервисах. Эксперт уточнил: для ориентира — общие IТ-расходы банков в 2025 году превысили 2 трлн рублей, а доля IТ-затрат в операционных расходах крупнейших банков достигла 26%. Финтех-контур — лишь часть этой суммы: значительная доля уходит на кибербезопасность, инфраструктуру, импортозамещение и персонал (у топ-10 банков на персонал уходит практически половина IТ-бюджета). Поэтому для финтех-продуктов корректно выделять именно ту долю бюджета, которая направлена на создание новых сервисов и цифровых каналов.
 Ярослав Кабаков, директор по стратегии ИК «Финам», оценил инвестиции в финтех внутри российских банков, страховых и инвесткомпаний в 2025 году в 180–250 млрд рублей. «Основной вклад дают банки — до 80% рынка. Деньги идут на ИИ, импортозамещение, платежную инфраструктуру, кибербезопасность, биометрию и развитие экосистем. В 2024 году объем составлял примерно 150–190 млрд рублей, в 2025-м рынок вырос еще на 20–30% за счет ускоренной цифровизации и технологического суверенитета. Крупные банки фактически стали крупнейшими ИТ-инвесторами страны», — отметил финансист.
 Руководитель экспертного центра по цифровым финансовым активам и цифровым валютам Ассоциации банков России Ольга Гончарова считает, что объем вложений в финтех в 2025 году составил 1 трлн рублей. Основной вклад внесли банки, но страховые и инвестиционные сектора тоже наращивают расходы на технологическое развитие. В российском контексте финтех-бюджеты все чаще уходят в базовую инфраструктуру. По криптоактивам это особенно заметно: регулирование начинает формироваться быстрее, чем рынок успевает собрать полноценный рабочий контур. Поэтому инвестиции в ближайшие годы будут иметь целью прежде всего создание у российских участников собственной среды для работы с цифровыми активами — не зависящей от иностранных площадок, их комплаенса и решений по доступу к рынку. Это вопрос не технологической моды, а устойчивости и суверенности всего финансового рынка.
 Основатель сервиса BitOK Дмитрий Мачихин оценил вложения банков, страховщиков, инвестиционных компаний в финтех-разработки достаточно оптимистично, примерно в 2,2–2,5 трлн рублей в год. Одни только банковские расходы подбираются к 2 трлн рублей. К 2028 году он ждет, что совокупный бюджет составит 3,5–4 трлн рублей. Доля IT в операционных расходах топ-10 банков доходит уже до 29%, и дальше будет расти, до 30%. Обратной дороги нет: нужно замещать импортное ПО и внедрять цифровой рубль, отметил эксперт.
«Банки продолжают инвестировать в генеративный ИИ, ИИ-агентские модели, а также в развитие международной инфраструктуры, в частности платежной, особенно международной: альтернативные схемы проведения платежей требуют инвестиций со стороны банков и других финансовых институтов», — пояснил Илья Иванинский.
Платежные сервисы и транзакционные инструменты — очень активная зона роста. Они нужны для расшивки узких мест, в том числе при работе с иностранными партнерами, где механизмы нарушены из-за санкций. Спрос огромный, туда пошли инвестиции.
Тема ИИ раскручена до такой степени, что на многих рынках инвесторы уже говорят о перегреве и «пузыре». Но для банков и финансовых структур работа с ИИ остается в приоритете. Правда, большие инвестиции могут себе позволить только крупные компании, это актуально и для России. Тут надо уточнить, что догнать США и Китай в ближайшие годы у нас не получится, потому что ресурсов гораздо меньше. Однако Россия стала лидером второго эшелона развития ИИ, и это тоже неплохо.
Лидеры в этой сфере — «Яндекс» и Сбер, но не только они. Инвестиции в ИИ в финансовом секторе измеряются десятками миллиардов рублей, а скоро речь пойдет о сотнях миллиардов. Огромное число операций и задач будет решаться с помощью ИИ, что позволит экономить сопоставимые суммы.
Сергей Зорин, заместитель председателя правления Цифра банка, директор департамента ИБ компании «Цифра брокер», считает: «ИИ находится в лидерах по темпам роста и инвестициям. Внедряются проекты, где автономные ИИ-агенты берут на себя замкнутые циклы принятия решений: скоринг, фрод-мониторинг, первую линию поддержки и другие. Для успешной реализации бизнес должен быть готов иметь выстроенные и описанные процессы, автоматизированные рутинные операции и четко понимать возникающие угрозы информационной безопасности (такие, например, как подмена идентичности агентов)».
Платежные сервисы не теряют актуальности, но выигрывают те, кто интегрирует в них ИИ-слой. Это требует смелости, квалифицированных кадров и дополнительных инвестиций, но может окупиться за счет уникальности сервиса. Платформенные решения будут эволюционировать не изолированно, а благодаря внедрению ИИ в операционную деятельность. Также вектор развития будет зависеть от регуляторных требований и ограничений, полагает эксперт.
 По словам Марианны Данилиной, наибольшая активность сейчас сконцентрирована в трех направлениях: ИИ, платежные сервисы и инфраструктура. Причем лидерство ИИ становится абсолютным. Это главный драйвер. Банки и страховые компании — абсолютные лидеры по внедрению ИИ в России.
Также можно выделить платежи по QR-кодам, СБП, цифровой рубль, электронные кошельки, цифровые профили — в эти направления тоже идут инвестиции. Здесь очень большая роль государства и регулятора, которые выступают драйверами развития.
 Александр Нам, вице-президент по цифровым активам компании «МТС Финтех», выделил такие группы инвестиций в финансовые технологии: регуляторные проекты (цифровой рубль, биометрия), импортозамещение и кибербезопасность. 90% всех инвестиций обеспечивают топ-5 игроков во всех финансовых отраслях.
Сергей Канцеров (Dsight) подчеркнул, что наиболее активные направления сейчас — платежная инфраструктура, ИИ и платформенные решения для бизнеса. В платежах это СБП, QR, цифровой рубль, биоэквайринг, B2B-платежи и эквайринг. В ИИ — скоринг, антифрод, KYC, клиентская поддержка, персонализация и автоматизация бэк-офиса. Следующий слой роста — embedded finance, цифровые инвестиционные и страховые продукты. Финансовые сервисы будут все чаще встраиваться в e-commerce, маркетплейсы, B2B SaaS, логистику и отраслевые платформы. Поэтому конкуренция смещается от отдельного банковского приложения к точке, где у клиента возникает финансовое действие: оплата, кредит, рассрочка, факторинг, гарантия или страхование.
 Алевтина Камелькова, основатель Findustrial Consulting, считает, что финтех в 2026 году находится в точке бифуркации. Эксперт видит три потенциальных сценария.
Александр Нам считает, что ключевой фактор — это геополитическая обстановка. От нее будут зависеть улучшение макроэкономической ситуации и развитие новых сервисов. В целом, эксперт не ожидает бума инвестиций, так как российский рынок невелик, все клиенты уже поделены, и очень рискованно запускать какие-то новые продукты.
Сергей Канцеров дал два сценария. Оптимистичный — 18–23% в год, тогда к 2028-му рынок выйдет на 750 млрд — 1 трлн рублей. Консервативный сценарий — 650–850 млрд рублей. Важно понимать, что при высокой ключевой ставке финансовые организации жестко соотносят цифровые инициативы с бизнес-результатами — экономией затрат, снижением рисков и ростом доходов, отметил эксперт.
Дмитрий Мачихин отметил, что динамика инвестиций в финтех в 2024 году была очень яркой — плюс 36%. В 2025-м темпы остыли до 15–20% (закончился эффект низкой базы). На 2026–2027 годы эксперт закладывает темпы роста примерно 12–17% в год. Драйверы — цифровой рубль, импортозамещение, кибербезопасность. Платежные сервисы и платформенные решения будут давать впоследствии высокие темпы роста. Платежи — фундамент, их тянет электронная коммерция. Кредит оформляется прямо в маркетплейсе, страховка — в приложении каршеринга, а самого банка клиенты уже не видят.
Ярослав Кабаков считает, что к 2028 году объем вложений может вырасти до 300–400 млрд рублей при среднегодовом росте на 12–18%. Но рынок уже переходит от фазы агрессивного наращивания расходов к фазе эффективности и окупаемости: крупнейшие игроки продолжат увеличивать бюджеты, а небольшие экспериментальные проекты начнут сокращаться.
Алексей Маслов полагает, что ежегодный рост инвестиций в финтех внутри финансового сектора составит 10–14% в год. К 2028-му совокупный объем инвестиций может достичь 270–320 млрд рублей.
Ольга Гончарова ожидает двузначного роста вложений в финтех в ближайшие три года. Деньги будут идти прежде всего в расчетную инфраструктуру, комплаенс и безопасность.
Резюмируем: финансовый сектор рассматривает инвестиции в российский финтех не только как короткие вложения, которые позволяют быстро запустить востребованные механизмы и продукты. В платежных инструментах и «расшивке» слабых зон это действительно так: маржинальность достигается быстро.
Многие инвестиции — особенно в ИИ и стратегические направления финтеха — рассчитаны на долгую отдачу. Точно так же российский финтех развивался и раньше. То, что мы сейчас имеем один из лучших уровней технологичности финансового сектора в мире, — результат долгосрочных инвестиций.
При этом важно: вопреки мифу о консервативности российского клиента, восприимчивость к новациям у нас очень хорошая. Онлайн-платежи и транзакции развивались быстро, технологические решения находили спрос. Часто предложение опережало спрос, а потом спрос быстро подтягивался. Это тоже драйвер инвестиций.
Остается надеяться, что сохранятся базовые предпосылки, что будет стабильным доступ в интернет, чтобы не прекращались онлайн-операции, и что регулятор не перегнет с контролем транзакций и ограничениями на них. Если эти условия будут соблюдены, у российского финтеха и инвестиций в него большое будущее — сценарий кратного роста.
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?




