07.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Российский банковский рынок продолжает консолидироваться, однако при объединении банков и переносе клиентских данных могут возникать ошибки, влияющие на кредитную историю заемщиков. По данным информационного портала «ПрофБанкинг», с 2022 по 2026 год банковская система России сократилась на 29 кредитных организаций. На начало 2026 года в стране насчитывалось 306 банков. По прогнозу «Эксперт РА», тенденция продолжится: к 2028 году на рынке может остаться не более 270 игроков, а доля топ-10 крупнейших банков существенно превысит 80%.
Для экономики консолидация сама по себе не является чем-то экстраординарным. Для конкретного заемщика проблема возникает в другом месте — в момент, когда вместе с банком от одного юридического лица к другому переезжает его кредитная история.
При присоединении банка все его права и обязательства, включая клиентскую базу, переходят к правопреемнику. Юридически механизм понятен. Технологически все значительно сложнее. Банкам приходится объединять IТ-системы, которые могут быть построены на разных платформах, использовать разные стандарты хранения и обработки информации. Именно на этих «швах» возникают ошибки: теряется часть истории платежей, уже закрытое обязательство продолжает отображаться как активное, появляются ошибочные просрочки или дублируются сведения об одном и том же кредите. Для банка это может быть техническим сбоем, для клиента — вполне реальной финансовой проблемой.
Представим заемщика, который десять лет исправно выплачивал ипотеку и закрыл ее незадолго до присоединения своего банка к другому. Если информация о последнем платеже или закрытии договора некорректно перенесена в новую систему, алгоритм может увидеть совершенно другую картину: платежи внезапно прекратились, а обязательство осталось действующим.
В результате возникает техническая просрочка, снижается индивидуальный кредитный рейтинг, а в кредитной истории появляется негативная запись. Самое неприятное здесь то, что многолетняя добросовестность клиента не защищает его от такой ошибки. Скоринговая система работает с теми данными, которые получила.
Еще сложнее ситуация при множественном правопреемстве, когда банк проходит несколько последовательных реорганизаций. Показательный пример: цепочка Бинбанк — «Открытие» — ВТБ. Теоретически речь идет об одном и том же обязательстве, которое последовательно передается от одного кредитора другому, но в кредитной истории могут сохраниться записи от нескольких юридических лиц.
Допустим, у первого банка кредит продолжает числиться активным, у второго отражается как реструктурированный, а у конечного правопреемника уже корректно закрыт. Если система воспринимает эти записи как самостоятельные обязательства, то вместо одного погашенного кредита заемщик получает на бумаге сразу несколько долгов.
Для скоринговой модели это принципиально меняет картину: долговая нагрузка резко возрастает, а клиент, который в реальности ничего не должен, начинает выглядеть высокорискованным заемщиком. Узнать об этом человек зачастую может только в самый неподходящий момент — например, когда обращается за ипотекой или автокредитом и неожиданно получает отказ.
БКИ хранит сведения, поступающие от банков и других источников формирования кредитной истории, но не может по собственному усмотрению переписать полученную информацию только потому, что она выглядит противоречиво. Поэтому при обнаружении ошибки необходимо установить ее источник и добиваться корректировки данных.
Особенно сложны случаи, когда первоначальный кредитор уже прекратил существование, а его правопреемник не располагает полной информацией либо не может оперативно восстановить историю операций. В крайнем случае заемщику приходится доказывать надлежащее исполнение обязательств в судебном порядке, то есть человеку, который исправно платил по кредиту, фактически приходится подтверждать, что он действительно исправно платил.
Главная проблема кредитной истории заключается в том, что большинство людей вспоминают о ней только при обращении за новым финансированием. Это неправильный подход. Кредитную историю нужно воспринимать как часть финансового профиля человека, состояние которого необходимо периодически контролировать.
Особенно внимательно стоит отнестись к ней после реорганизации банка, смены кредитора или передачи обязательств правопреемнику. Если ваш банк присоединился к другой кредитной организации, разумно проверить, как в БКИ отразились действующие и погашенные обязательства. Поскольку сведения об одном заемщике могут находиться в нескольких бюро кредитных историй, для полноценной проверки необходимо сначала выяснить, где именно хранится ваша кредитная история, а затем сопоставить содержащиеся там данные.
Если обнаружены расхождения, их необходимо оспаривать, обращаясь в БКИ и к источнику формирования кредитной истории. В сложных случаях могут потребоваться специализированные сервисы или юридическое сопровождение. Принципиально важно отличать такую работу от обещаний «обнулить» или «очистить» кредитную историю: реальные просрочки законно удалить невозможно. Речь может идти только об исправлении недостоверных сведений.
Поэтому после реорганизации банка не стоит ждать момента, когда проблема может обнаружиться. Проверить кредитную историю имеет смысл сразу после завершения миграции данных, а в дальнейшем делать это регулярно, например раз в год. Кредитная история сегодня — это не просто архив прошлых займов, от ее качества напрямую зависят доступ человека к будущему финансированию и условия, которые ему предложит банк.
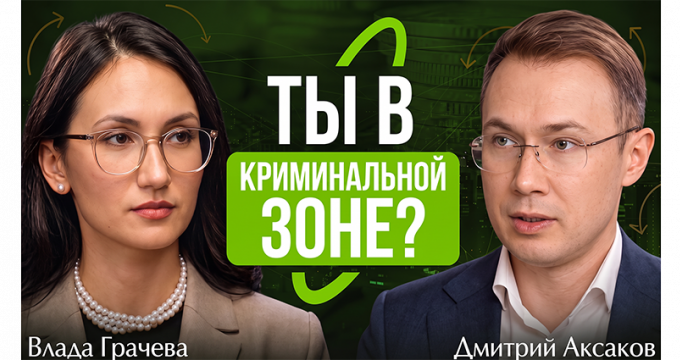 Белая и черная зоны: Росфинмониторинг о регулировании крипты
В новом выпуске подкаста «ПРО ЦФА» исполнительный директор ВЭБ.РФ по ЦФА Дмитрий Аксаков и советник директора Федеральной службы по финансовому мониторингу Влада Грачёва обсудили главные нюансы работы с криптовалютой
 На Национальной конференции по микрофинансированию отметят лучшие социальные проекты
На рынке микрофинансирования ежегодно реализуются десятки инициатив и практик, которые помогают решать социальные задачи, развивать финансовую культуру, поддерживать людей и сообщества, сохранять культурно-историческое наследие и способствовать развитию бизнеса