


10.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

«Центр-инвест» — пример того, как российский банк, имеющий стратегию, прозрачный для акционеров способен привлечь инвестиции в нужных объемах без участия государства. О перспективах банка «Б.О» рассказала заместитель председателя правления, член совета директоров Ольга Высокова
— Ольга, вы в банке уже 10 лет, а с 2007 года занимались привлечением капиталов. Стоит ли такая задача сейчас?
— Свою карьеру в банке я начинала как стажер, когда еще училась в университете. Моя деятельность началась с должности экономиста в инвестиционном отделе банка «Центр-инвест»; затем я стала заниматься международной деятельностью и привлечением фондирования с международных рынков капитала. В 2007 году я была назначена зампредом правления. Было открыто представительство в Лондоне, которое я возглавила и возглавляю до сих пор.
Привлечение капитала для банка было одной из моих обязанностей. Сейчас достаточность капитала банка «Центр-инвест» высокая и по российским стандартам, и по западным, и по Базелю III. Новых вливаний в капитал нам не нужно. Я поддерживаю постоянный диалог с акционерами и потенциальными инвесторами.
— Какие направления вы будете курировать в новой должности?
— За мной остался поиск источников финансирования для банка.
Новых суперзадач не будет — это стратегическое решение. Предыдущий член совета директоров ушел по состоянию здоровья, а для нас важна преемственность. Мои родители основали банк в 1992 году — нам уже исполнился 21 год. И они очень гордятся тем, что сегодня рынок воспринимает меня как профессионала. Мы — за семейные династии в бизнесе и демонстрируем это на деле.
Позиция нашего совета директоров в том, чтобы молодежь брала в свои руки бразды правления, ответственность и стратегическое видение. Весь менеджмент в банке молодой. Большинство сотрудников приходят к нам студентами на практику и остаются на многие годы.
— Не сложно совмещать работу в Лондоне, в Ростове и в Москве?
— Сегодня так уже живут очень многие, и это стимулирует на большую отдачу. Конечно, требуется сильная самодисциплина и самоорганизациая, возникают некоторые сложности для семьи, но дети привыкли, что у мамы командировки с понедельника по пятницу, а выходные мы всегда проводим вместе. Теперь буду подстраивать свою жизнь под новые задачи — мне нравится такой темп жизни.
— У банка много западных акционеров, которые обычно весьма капризны. Сложно добиваться консенсуса?
— У нас получается его достигать без особых проблем, главное —слушать и понимать друг друга. Нужно уходить от личных эгоистических позиций и отталкиваться от общих интересов. Для этого нужна практика, и она у нас уже 9-летняя! Личное общение, посещение акционеров в их офисах также играет большую роль. Мой типичный маршрут: Лондон — Франкфурт — Вена, где наши основные акционеры. Стараюсь быть мобильной — если инвесторы или акционеры назначают встречу, сразу же вылетаю.
— Как получилось, что ваш банк нашел именитых западных инвесторов, чего не удается большинству частных банков?
— Для этого недостаточно только желания и московской прописки банка, нужна большая предварительная работа по поиску инвестора, прохождению его аудита, ответов на тысячи их вопросов, а также постоянная работа после привлечения западного инвестора в капитал. Акционеры очень требовательны, и они лимитируют вас и вашу деятельность. Они очень педантичны в отношении корпоративного регламента, внутреннего контроля, ставят жесткие ковенанты на деятельность банка. К такой жесткой финансовой дисциплине акционеры и менеджмент большинства наших банков не совсем готовы, не хотят, чтобы им диктовали, как работать, поэтому и не у всех получается привлечь инвесторов.
Мы же поняли, что это — наше будущее, и другого варианта нет, поэтому мы стали подстраиваться под эти требования. Иностранцы воспитали нас под себя: ЕБРР к нам вошел в 2004 году, теперь уже нам работать с ними легко, мы выполняем требования «на автомате».
— Каковы финансовые результаты первого полугодия, прогнозы на год?
— Прогнозы у нас очень позитивные, и первое полугодие было замечательное. Прирост кредитного портфеля составил 20%, и это устойчивый рост. После кризиса мы с каждым годом набираем обороты: так, в прошлом году показатель «чистая прибыль» был больше, чем до кризиса.
Мы не занимаемся спекулятивным банкингом, не торгуем деривативами и не несем никаких спекулятивных рисков. Мы в классическом понятии коммерческий банк: берем депозиты у населения юга России и выдаем кредиты предприятиям юга России с фокусом на малый и средний бизнес. Наша задача — поднимать экономику региона, развивать предпринимательство, работать с реальным сектором. Мы кредитуем малый и средний бизнес с 1997 года. И все программы от международных банков развития мы получаем именно для работы с микро-, малыми и средними предприятиями.
— Деньги ВЭБа вам не нужны?
— 70% наших пассивов — депозиты населения юга России плюс капитал наших акционеров, и малая часть — привлеченные деньги от международных банков развития и рублевые облигации, которые котируются на Московской бирже.
От ВЭБ мы не получали ни кредитов, ни гарантий. От МСП у нас есть небольшая кредитная линия на 750 млн рублей. От ЕБРР мы в марте этого года получили 1,5 млрд рублей и от IFC — 1 млрд рублей, от ЕАБР — 300 млн рублей и также провели два облигационных выпуска еще на 5,5 млрд рублей.
Когда мы решили работать с МСП, то столкнулись с проблемой предоставления им залога, а по соглашению с иностранными кредиторами это невозможно. Пришлось получать у акционеров специальное разрешение дать залог на эти 750 млн рублей МСП. Но нас попросили больше так не делать. Очень странно и немножко обидно, что нам доверяет ЕБРР, Немецкий банк развития, Австрийский банк развития, а наш Российский банк развития нам не доверяет.
 |
— На каких условиях вы даете кредиты МСБ?
— Мы стараемся предлагать самые привлекательные условия нашему малому бизнесу. Ставки 11–13% очень конкурентноспособные, при этом 20% нашего портфеля — сельское хозяйство. Мы в отличие от других банков не выдаем невозвраты, у нас нет коррупции, нет откатов, нет беззалоговых экспресс-кредитов. Человек закладывает свое имущество, свою машину — несет ответственность за взятый кредит, поэтому у нас очень низкая просрочка. У нас своя база кредитных историй.
— Сегодня на рынке достаточно много ваших облигаций. В чем причины интереса инвесторов к ним?
— Покупателям наших облигаций очень нравится, что в уставном капитале банка «Центр-инвест» 49% принадлежит ЕБРР и Немецкому банку развития DEG, нравится также состав совета директоров и наличие жесткой системы риск-менеджмента. Наш рейтинг, присвоенный агентством Moody’s Ba3, стабильный, который соответствует показателям крупных федеральных банков. Уже 17 лет мы проходим международный аудит и имеем понятную для инвесторов бизнес-модель устойчивого банкинга. Также облигации банка «Центр-инвест» включены в ломбардный список ЦБ в качестве ликвидного обеспечения займов.
— Планирует ли банк «Центр-инвест» расти и расширять свое географическое присутствие за пределы Юга России?
— Если мы говорим о росте банка, то важно знать, что он у нас органический. Мы не увеличиваем капитал нашего банка за счет дополнительного выпуска акций. А мы просто много и целеноправленно работаем целый год, в конце которого часть заработанной прибыли мы выплачиваем на дивиденды нашим акционерам, а основную часть этой прибыли мы капиатлизируем. Вот это и называется органический рост, устойчивый рост в рамках своих возможностей. Он не спекулятивный. Он здоровый, соизмеримый с силами и возможностями организации, без рывков и ненужных рисков. Расширение деятельности на другие территории банк пока не планирует. Мы останемся на Юге России. Это наш большой и плодородный регион, который мы понимаем, знаем и где умеем управлять нашими региональными рисками. Нужно просто идти глубже в регионы, нужно делать большую концентрацию на клиента.
— Готовится ли «Центр-инвест» к конкуренции с федеральными банками?
— Мы уже несколько лет успешно конкурируем с федеральными игроками и всегда движемся на полкорпуса впереди наших конкурентов. Мы были первыми, кто начал заниматься энергоэффективностью, кредитовать стартапы, молодежный бизнес и женщин-предпринимателей. До нас это считалось неинтересным, малодоходным и рискованным. Но мы ведь не из тех банков, которые зарабатывают на клиенте сегодня. Мы готовы обучать. Мы понимаем, что должны вырастить и научить молодежь, потому что они?— наши будущие клиенты, наш будущий малый бизнес, наша экономика. А для нас — это социальная ответственность бизнеса.
Наши западные акционеры передают нам свой опыт, свою ментальность, и мы стараемся внедрять лучшую мировую практику на юге России.
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
 Налог на ИИ — стратегическая ошибка?
Билл Гейтс, сооснователь Microsoft, обнародовал манифест об эпохе ИИ, в котором предупреждает: технология либо станет величайшим уравнителем, либо создаст чудовищное неравенство. Он предлагает налог на роботов и использование ИИ, а еще «заповедники» для человеческого труда — профессии, где человек останется пока незаменимым. Для России, которая целенаправленно строит технологический суверенитет, все эти идеи звучат особенно остро. Станет ли Россия тормозить собственную отрасль ИИ ради красивой, но утопической картины?
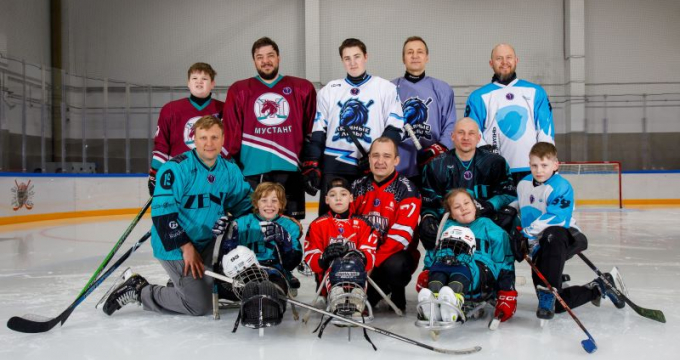 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



