



30.10.2026

- FinRetail
- Если есть ошибка банка — исправим
13.08.2024FinRetail, Аналитика
Если есть ошибка банка — исправим
Улучшение клиентского опыта — один из ключевых трендов в развитии бизнеса в 2024 году. Особую роль в выстраивании долгосрочных отношений с пользователем играют структуры, которые решают проблемы клиентов. В этом ключе интересен опыт Сбера, где помимо претензионной службы есть Служба омбудсмена — финальная и досудебная инстанция рассмотрения обращений. О том, как сохранять лояльность клиентов, «Б.О» рассказала Яника Баранова, финансовый омбудсмен СберБанка
— Яника, кому помогает Служба омбудсмена и какие спорные ситуации решает?
— Основной профиль работы Службы омбудсмена (далее — Служба. — Ред.) — рассмотрение обращений физических лиц, предпринимателей и компаний микро- и малого бизнеса. Мы работаем с клиентами, которые ранее уже обращались в претензионную службу банка, но не согласны с решением их вопроса. Обращение в Службу — это финальная ступень эскалации и последняя возможность решить вопрос внутри банка. Наша задача — максимально объективно посмотреть на ситуацию, выяснить все детали и обеспечить вынесение справедливого решения по проблеме.
В своей работе мы охватываем весь периметр банка и рассматриваем обращения клиентов из любых городов и регионов. Что касается самих спорных ситуаций, то это любые претензии, связанные с использованием банковских продуктов и сервисов. Среди наиболее частых — обращения по дебетовым и кредитным картам, несогласия со взысканием денег по исполнительному производству. Встречаются также вопросы по вкладам, кредитам и страховым продуктам.
— Получается, что омбудсмен Сбера защищает права клиентов, у которых претензии к вашей же кредитной организации. Выгодно ли это?
— Наши клиенты — главная ценность компании, поэтому, конечно, защищать их интересы выгодно. Более того, это перекликается с новой концепцией человекоцентричной бизнес-модели Сбера. На самом деле еще в 2017 году одним из мотивов создания Службы было намерение стать еще более честными и справедливыми с нашими клиентами, сделать процессы банка более прозрачными и понятными. И это, бесспорно, выигрышная ситуация для обеих сторон.
Для клиента обращение в Службу — это возможность бесплатно привлечь к работе с проблемой высококвалифицированного эксперта, который и проверит работу банка, и расскажет о законных правах, и поможет найти лучший путь к решению вопроса.
А для банка — это возможность снизить количество судебных исков, увидеть и исправить возможные несовершенства процессов.
— Как быстро Служба решает проблемы клиента и чем принципиально отличается проверка банка по жалобе от вашей экспертизы?
— Мы часто позиционируем Службу как более выгодную и удобную для клиента альтернативу судебному разбирательству. Одно из явных преимуществ — быстрое рассмотрение вопроса в сравнении со сроками стандартного судебного процесса.
По статистике, за 2023 год 63% обращений были рассмотрены службой менее чем за 10 рабочих дней.
Причем в это время включено и время ожидания дополнительных документов или каких-либо действий от клиента. Год от года мы стремимся сохранять взятый темп и успешно справляемся с этим, потому что понимаем, насколько важна нашим клиентам оперативность в вынесении решения.
Говоря об отличиях нашей экспертизы от проверки банка, отмечу, что претензионные подразделения банка проводят серьезную и качественную работу с обращениями наших клиентов, но по ряду причин клиенты не всегда довольны их решением.
Наше внимание сосредоточено в основном на качестве и глубине проводимой экспертизы. Мы детально анализируем все поступающие претензии: проверяем и работу продукта, которая привела к претензионной ситуации, и весь путь, который клиент прошел до того, как обратился в Службу.
Например, к нам обращаются клиенты с жалобой на отсутствие зачисления денег на карту, которую пополняли через банкомат. Такие ситуации, хоть и происходят нечасто, тем не менее очень чувствительны, а значит, могут нести потенциальные репутационные и судебные риски для банка. Причина подобного рода претензий может быть в невнимательности клиентов, непонимании алгоритма проведения операции, а также в особенностях сценариев в банкомате, которые позволяют допуск к обслуживанию другого клиента до момента прекращения обслуживания предыдущего. В процессе проверки важно исключить возможные технические неполадки и выяснить все детали случившегося. Бывает, что при детальном анализе ситуации эксперты устанавливают, что произошло пополнение карты предыдущего клиента, который не завершил свою сессию. В ряде кейсов предыдущий клиент оказывается клиентом Сбера, в таких случаях нашим экспертам удается его найти, связаться с ним и убедить вернуть ошибочно зачисленные на его карту средства другому клиенту.
Кратко суть нашего подхода можно описать так: если есть ошибка банка — исправим, если нет — максимально понятно объясним клиенту причину проблемы, если есть альтернатива для решения вопроса — расскажем о ней.
— Каковы шансы у клиента обернуть ситуацию в свою пользу?
— При рассмотрении обращений в прошлом году в 25% случаев Службой было пересмотрено ранее вынесенное банком решение. Чаще всего решение пересматривается благодаря тому, что клиент в рамках взаимодействия с нашим экспертом предоставляет новую важную информацию или важные документы. Но, как я уже ранее отметила, наш подход не ограничивается категоричным «да» или «нет». В процессе работы с обращением мы не просто ориентируемся на описанные клиентом требования, а стремимся понять его реальную потребность. Это часто позволяет нам находить альтернативные способы решения проблемы. Здесь важно отметить значимость открытости и готовности клиента к общению с экспертом, ведь именно в процессе коммуникации можно наиболее эффективно разобраться в вопросе.
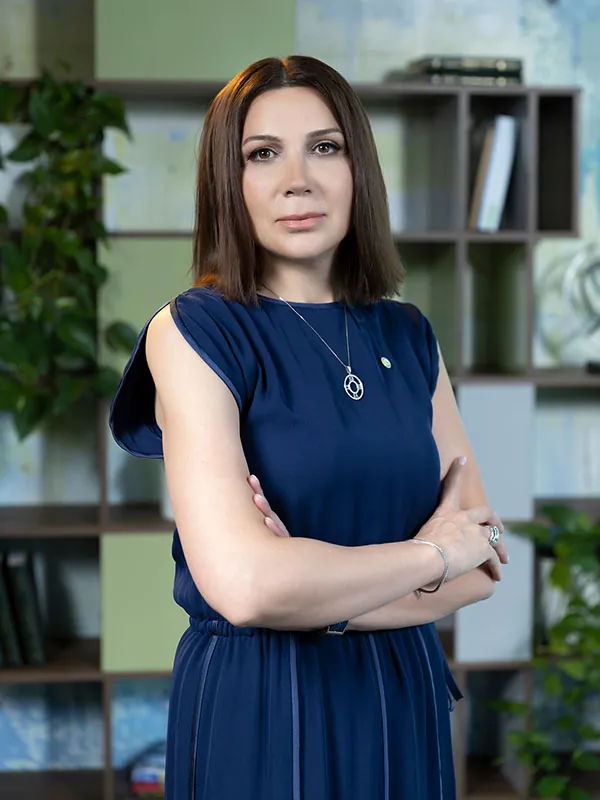
Яника Баранова (СберБанк). Фото: СберБанк
— Могу предположить, что работать с клиентом, который уже получил отказ банка, гораздо сложнее, чем на этапе первого обращения. Что помогает вернуть доверие клиента в спорной ситуации и в чем заключается индивидуальный подход к рассмотрению обращений?
— Действительно, к моменту, когда обращение поступает в Службу, напряженность нарастает, и вернуть доверие клиента в ситуации максимального накала страстей очень важно. Причем важно как для решения конкретного кейса, так и глобально — для сохранения уровня лояльности клиента к банку.
В Службе мы для каждого ищем путь к оптимальному решению и на своей практике убедились, что наилучшим инструментом для этого является диалог. Для того чтобы прийти к взаимопониманию, мы предусмотрели для клиента возможность поговорить с экспертом, который проводит проверку. Для клиента такой контакт — это способ донести свои аргументы и важные детали ситуации напрямую принимающему решение сотруднику, а для нас — возможность понять истинные мотивы и потребности клиента. Практика показывает, что ожидания и потребности клиента не всегда связаны с деньгами.
Клиент ждет индивидуального подхода, ждет, что его услышат, он хочет разобраться в ситуации и получить рекомендации, понять суть законов и научиться избегать ошибок в будущем.
На старте работы с обращением мы проговариваем с клиентом принципы нашей работы, даем ему свои контакты для оперативной связи, предоставляем возможность задавать дополнительные вопросы и направлять нам нужные документы и сведения. На всех этапах работы с обращением мы готовы поддерживать связь с клиентом по удобным ему каналам и в удобное для него время, уведомляем, если вдруг не укладываемся в ранее обговоренный срок рассмотрения. Все это делает нашу работу понятной и прозрачной для клиента, а в совокупности с высоким уровнем профессионализма наших экспертов повышает его лояльность и уровень доверия.
Выявление и проработка персональных потребностей каждого клиента, по сути, и есть индивидуальный подход к рассмотрению. А дополняет его разработанный в Службе механизм принятия индивидуальных решений, который применяется для поиска выходов из нестандартных ситуаций. Расскажу на примере.
Поступил запрос районной администрации с просьбой вернуть излишне перечисленные на счет умершего клиента банка денежные средства. Проверка показала, что на протяжении шести месяцев администрация перечисляла деньги на счет умершего клиента. При этом на момент поступления в банк запроса нотариуса на розыск счетов умершего средств на счете не было, поэтому нотариус не включил его в наследственную массу. Администрация безрезультатно пыталась решить вопрос с возвратом перечисленных ею сумм более двух лет и даже обратилась с иском к наследнику. Но суд встал на сторону наследника и не обязал его выплатить средства со счета, так как эти средства не вошли в наследственную массу и не были унаследованы. Формально решение вопроса должно было быть таким: банк направляет дополнительный ответ нотариусу с информацией о наличии у умершего счета с остатком на нем денежных средств, после чего нотариус должен сформировать новое свидетельство о праве на наследство. Получив свидетельство, наследник получает сумму со счета и производит расчеты с администрацией. Но проанализировав все обстоятельства и оценив риски, Служба приняла индивидуальное решение. Средства со счета умершего, которые были излишне перечислены после его смерти, возвращены напрямую в администрацию, а оставшаяся сумма перечислена единственному наследнику. Такое решение способствовало урегулированию вопроса в максимально короткий срок без дополнительных действий со стороны клиента и администрации.
На мой взгляд, этот кейс и многие другие решенные в Службе омбудсмена вопросы, а также многочисленные благодарности, которые мы ежедневно получаем от клиентов, говорят о том, что наличие в банке подобной инстанции помогает выстраивать долгосрочные отношения с клиентами, удерживать их и возвращать тех клиентов, которые находятся в конфликте с банком.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




