09.11.2026

- FinRegulation
- Open API: первые стандарты
02.11.2020FinRegulation, FinTech, Аналитика
Open API: первые стандарты
Эксперты финансовой отрасли обсудили стандарты открытого банкинга, предложенные регулятором
29 октября 2020 года в рамках Международной конференции «Платежная индустрия: практика и трансформация после пандемии» прошел круглый стол «Open API», участники которого обсудили выпущенные Банком России стандарты открытого банкинга, а также проблемы и перспективы развития Open API в России.
Ключевые темы встречи:
- Перспективные кейсы и области применения Open API;
- Регулирование юридических аспектов при работе с Open API;
- Зачем банкам и финтеху нужны услуги специализированных API-платформ;
- Нюансы взаимодействия с госорганами и другими поставщиками через Open API;
- Открытые интерфейсы (API). Безопасность.

Участники круглого стола:
- Никита Ломов, руководитель аналитического отдела АФТ;
- Екатерина Желунова, начальник отдела информационной безопасности и киберустойчивости финансовых технологий Банка России;
- Александр Нам, управляющий директор по технологическим сервисам Национального расчетного депозитария;
- Алма Обаева, председатель правления НП «Национальный платежный совет»;
- Екатерина Фроловичева, заместитель руководителя департамента IT-архитектуры, начальник управления апробации новых технологий ВТБ.
Модератор: Данил Поминов, обозреватель «Банковского обозрения», fintech-эксперт
Даниил Поминов, («Банковское обозрение»). Фото: Олег Зубко/АБР
Тезисы спикеров
Никита Ломов
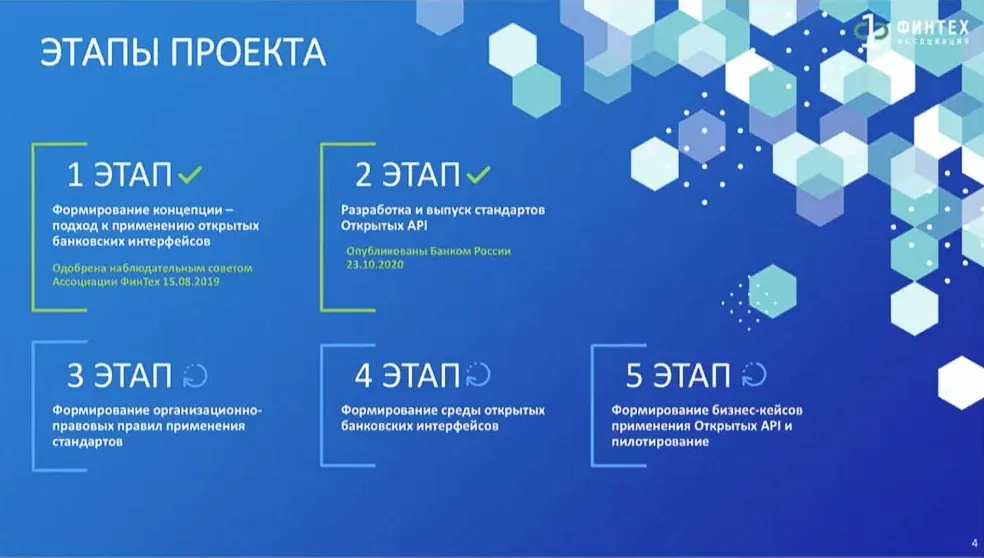
- Стандарты носят рекомендательный характер и включают в себя два блока: 1) описание процедур получения информации о счете клиента потребителями API и процедур инициирования перевода денежных средств; 2) стандарты ИБ открытого банкинга на основе протокола Open ID Connect.
- На площадке АФТ готовится пилотирование процедур передачи через API информации о счетах юрлиц при онлайн-кредитовании. В тестировании примет участия первая волна заинтересованных банков.
- В качестве ближайших ориентиров обозначены две задачи: 1) обеспечить на уровне процедур согласие клиента, основанное на понимании, какие персональные данные, для чего и на какой срок он соглашается передавать; 2) сформировать доверенную среду в открытом банкинге.
- Выделяются две характеристики доверенной среды: 1) прозрачные регуляторные условия для всех участников рынка, определяющие ответственность каждого. Для этого необходима единая для всех юридическая модель, единые правила обмена данными, система мониторинга доступности API и механизм контроля выполнения SLA; 2) высокий уровень ИБ.
- В качестве системообразующих фигур поставщики API (банки), потребители API (стартапы, финтех-компании, банки и пр.) и сертификационный центр, обрабатывающий заявки потребителей и передающий их поставщикам
Екатерина Желунова
- Детализировала содержание рекомендаций по ИБ, выделив:
- применяемую при проектировании Open API спецификацию, которая предусматривает использование стандартизированных интерфейсов и модель токена для безопасного доступа;
- часть рекомендаций по безопасной разработке API с учетом возможных рисков и уязвимостей
- ЦБ будет предложен профиль защиты, содержащий проверочные кейсы для контроля качества и уязвимостей сервисов
- По мере разворачивания проекта появятся также правила допуска участников к общей среде Open API
Екатерина Флоровичева:
- Стандарты позволяют уйти от практики, когда интеграция сервиса с каждым каналом была уникальным решением, не масштабируемым на другие каналы и сервисы. Следование стандартам упрощает интеграционные взаимодействия, позволяет с меньшими затратами расширять клиентскую базу.
- Стандарты не отвечают на вопрос, как и с кем взаимодействовать, чтобы увеличить маржинальность или расширить линейку продуктов. Однако они создают благоприятные предпосылки для решения этих задач.
- Экономического эффекта от внедрения стандартов банк может достичь при условии развитой инфраструктуры. Из-за отсутствия базовых составляющих, таких как шлюз и средства аутентификации, банки не могут предоставить сторонним потребителям доступ к сервисам, отвечающий требованиям ИБ. Вложение в эти инструменты требует гораздо больших затрат, чем переписывание под стандарты имеющихся сервисов или изменение сложившихся интеграций.
- Многие банки рассматривают данные счетов юрлиц как свою собственность, что создает барьер для вхождения в среду Open banking. Этого можно избежать, если продумывать возможности использования стандартов для работы с клиентами, которые обслуживаются сразу в нескольких банках.
- Доступ к API будет предоставляться финтех-компаниям и ретейлерам, входящим в ГК ВТБ. Есть ретейлеры, заинтересованные в построении платежных инструментов на инфраструктуре банка, и стартапы, проходящие акселерационную программу в ВТБ. За пределами этого круга банк будет выбирать партнеров, сотрудничество с которыми экономически выгодно
- Банк вкладывается в создание единого стандарта и общей инфраструктуры его использования. Но как коммерческая организация строит свой бизнес самостоятельно и сам определяет, с кем и как взаимодействовать через API
Алма Обаева
- Важно, чтобы третья сторона, включающаяся промежуточным звеном между банком и клиентом, была сертифицированным провайдером, а также, чтобы работа сертификационного центра регулировалась отдельным законом или подзаконными актами.
- После решения проблемы информированного согласия клиента и практической реализации проекта в целом Россия сможет поставлять созданные в этой области технологии на мировой рынок.
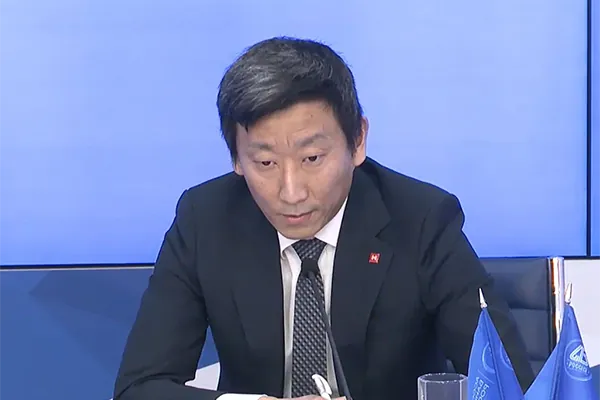
Александр Нам (НРД). Фото: Олег Зубко/АБР
Александр Нам
- Мы достаточно вложились в исследования возможностей Open API и решили, что нельзя засиживаться в R&D и пора выводить на рынок продукт. Не дожидаясь выпуска стандартов, изучили API каждого банка и сделали интеграцию со всеми системообразующими банками. Для коммерческой организации важно скорейшее получение прибыли, уменьшение time to market.
Сейчас на главной


 Интересы потребителя — прежде всего
В кулуарах Международного банковского форума шеф-редактор «Банковского обозрения» Павел Самиев побеседовал с заместителем председателя правления банка «Центр-инвест» Александром Долгановым о новых стандартах деятельности кредитных организаций, проблемах банкострахования, рынке долговых консультантов и том, за счет чего региональный банк выигрывает конкуренцию
Александр Долганов, Павел Самиев 06.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ