15.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

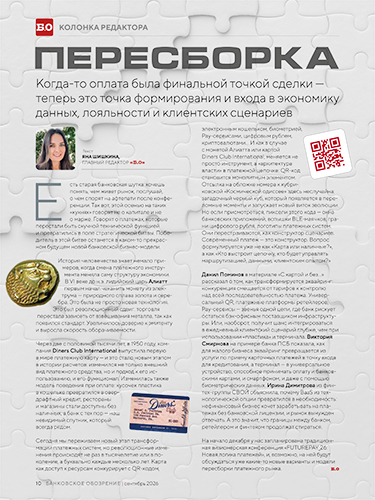
Когда-то оплата была финальной точкой сделки — теперь это точка формирования и входа в экономику данных, лояльности и клиентских сценариев
Есть старая банковская шутка: хочешь понять, чем живет рынок, послушай, о чем спорят на афтепати после конференции. Так вот, этой осенью на таких «кухнях» говорят не о капитале и не о марже. Говорят о платежах, которые перестали быть скучной технической функцией и превратились в поле стратегической битвы. Победитель в этой битве останется в каком-то прекрасном будущем новой банковской бизнес-модели.
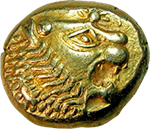 История человечества знает немало примеров, когда смена платежного инструмента меняла саму структуру экономики. В VI веке до н.э. лидийский царь Алиатт первым начал чеканить монету из электрума — природного сплава золота и серебра. Это была не просто новая технология. Это был революционный сдвиг: торговля перестала зависеть от взвешивания металла, так как появился стандарт. Увеличилось доверие к эмитенту и выросла скорость оборачиваемости.
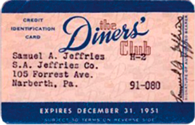 Через две с половиной тысячи лет, в 1950 году, компания Diners Club International выпустила первую в мире платежную карту — и это стало новым этапом в истории расчетов: изменился не только внешний вид платежного средства, но и подход к его использованию, и его функционал. Изменилась также модель поведения при оплате: кусочек пластика в кошельке превратился в овердрафтный кредит, рестораны и магазины стали доступны без наличных, а банк с тех пор — наш невидимый спутник, который всегда рядом.
Сегодня мы переживаем новый этап трансформации платежных систем, но революционные изменения происходят не раз в тысячелетие или в поколение, а буквально каждые несколько лет. Карта как доступ к ресурсам конкурирует с QR-кодом, электронным кошельком, биометрией, Pay-сервисами, цифровым рублем, криптовалютами… И как в случае с монетой Алиатта или картой Diners Club International, меняется не просто инструмент, а «архитектура власти» в платежной цепочке: QR-код становится монолитным элементом. Отсылка на обложке номера к кубриковской «Космической одиссее» здесь неслучайна: загадочный черный куб, который появляется в переломные моменты и 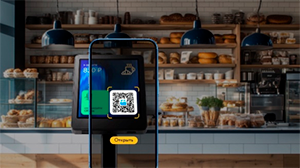 запускает новый виток эволюции. Но если присмотреться, пиксели этого кода — окна банковских приложений, вспышки BLE-маячков, грани цифрового рубля, логотипы платежных систем. Они перестраиваются, как конструктор сценариев. Современный платеж — это конструктор. Вопрос формулируется уже не как «Карта или наличные?», а как «Кто выстроит цепочку, кто будет управлять маршрутизацией, данными, клиентским опытом?».
Данил Поминов в материале «С картой и без…» рассказал о том, как трансформируется эквайринг: конкуренция смещается от тарифов к контролю над всей последовательностью платежа. Универсальный QR, платежные платформы ретейлеров, Pay-сервисы — звенья одной цепи, где банк рискует остаться бэк-офисным поставщиком инфраструктуры. Или, наоборот, получит шанс интегрироваться в ежедневный клиентский сценарий глубже, чем при использовании «пластика» и терминала. Виктория Смирнова на примере банка ПСБ показала, как для малого бизнеса эквайринг превращается из услуги по приему карточных платежей в точку входа для кредитования, а терминал — в универсальное устройство, способное принимать оплату и банковскими картами, и смартфоном, и даже с помощью биометрических данных. Ирина Димитрова из финтех-группы СВОЙ объяснила, почему BaaS из технологической опции превратился в необходимость: нефинансовый бизнес хочет зарабатывать на платежах без банковской лицензии, и рынок вынужден отвечать. А это значит, что границы между банком, ретейлером и финтехом продолжат стираться.
На начало декабря у нас запланирована традиционная визионерская конференция «FUTUREPAY_26: Новая логика платежей», и, возможно, на ней будут обсуждаться уже какие-то новые варианты и модели пересборки платежного рынка.
 Обзор рынка Premium & Private (1–15 сентября)
С 1 сентября заработал быстрый перенос ценных бумаг между депозитариями, крупнейшие банки подключились к новому этапу цифрового рубля, а новый закон о цифровых валютах начал формировать регулируемый контур для криптоактивов. В premium ВТБ заработала новая многоуровневая архитектура «Привилегии», а Sber Private Banking выступил партнером Cosmoscow